
Boletín Semanal WMC- Edición #505

COLOR DEL MERCADO
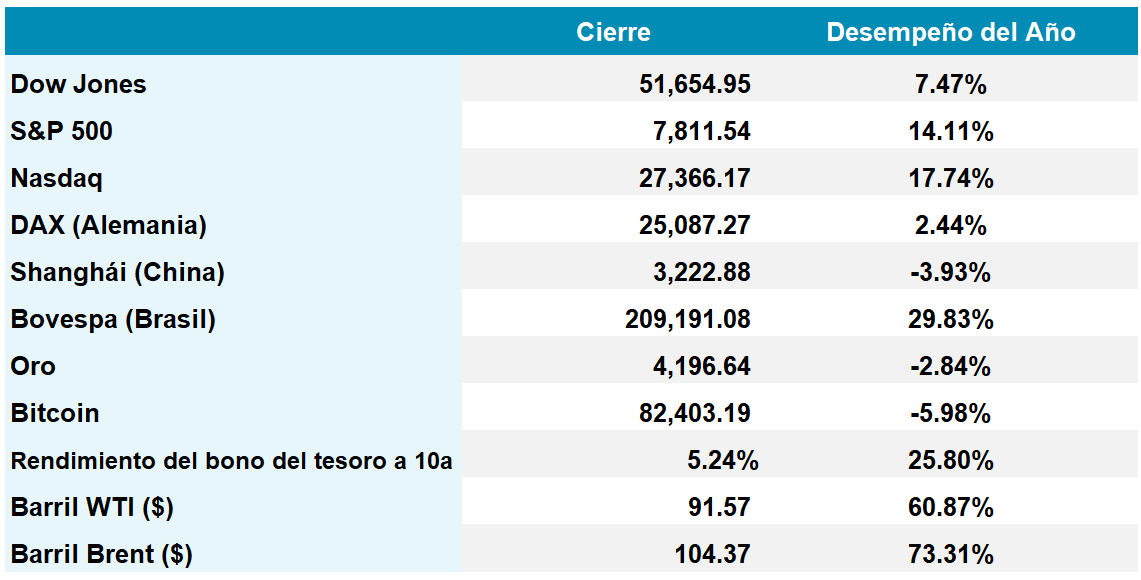
Dow Jones 51.713 +1,05% | S&P 500 7.812 +1,16% | Nasdaq 27.354 +0,60%
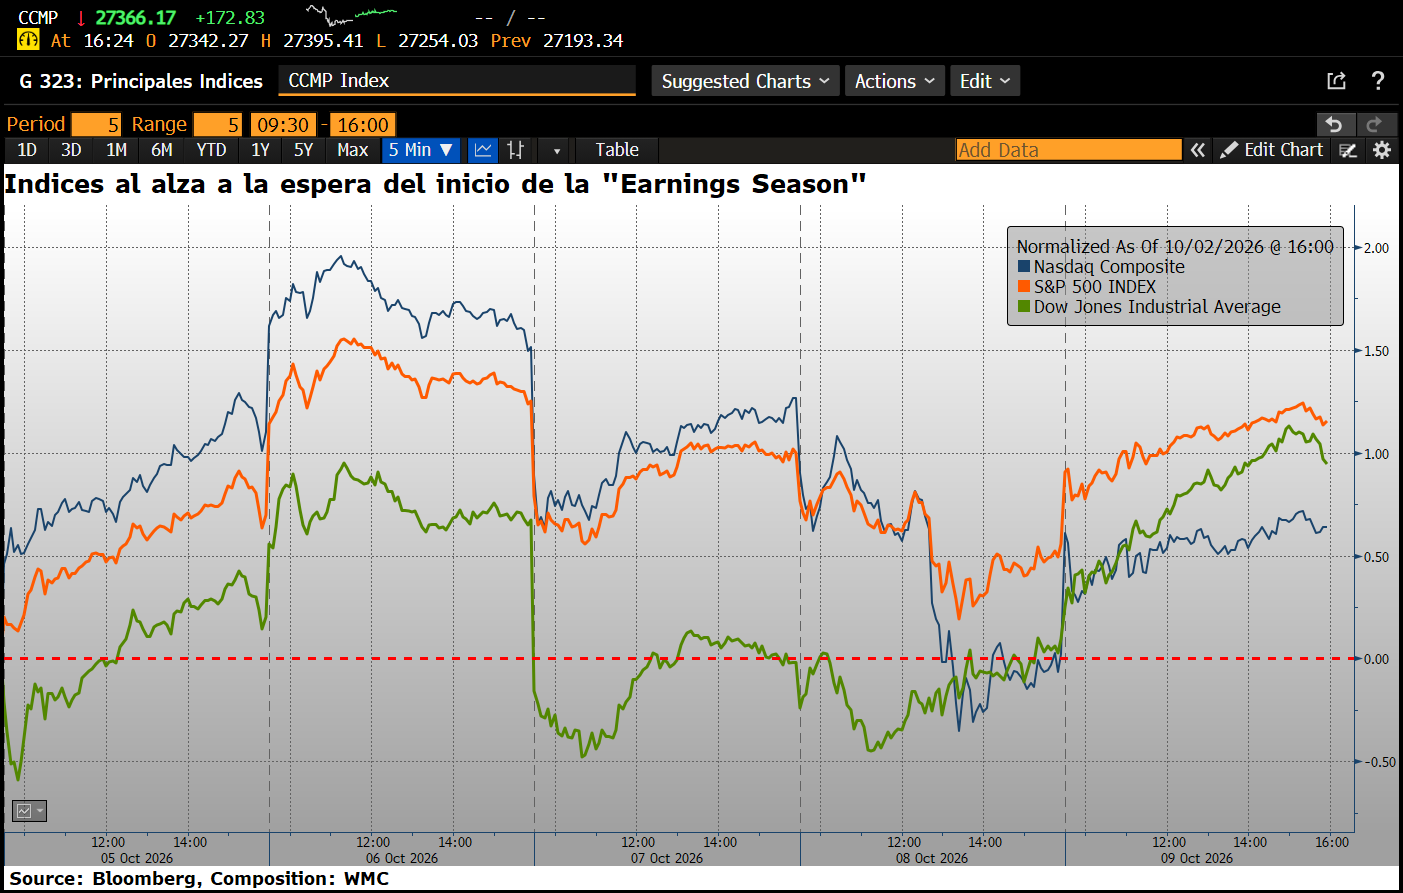
Gráfica 1. Evolución desde el cierre del 2 de octubre al 9 de Oct de la variación de los tres principales índices bursátiles. Fuente: Bloomberg. Composición: WMC.
Una semana volátil para el mercado. Luego de que principales índices bursátiles alcanzaron nuevos máximos el pasado martes, los mismos experimentaron una reversión el miércoles tras ajustarse las previsiones sobre OpenAI, ya que reportes recientes proyectaron sus ingresos anualizados en 50.000 millones de dólares para finales de 2026, una cifra 20.000 millones inferior a las estimaciones previas. Esto reavivó las preocupaciones sobre la rentabilidad de las grandes inversiones que están siendo efectuadas en nombre de la I.A.
Para el cierre de la semana, las acciones subieron con fuerza ante el inicio de la temporada de reportes corporativos. Las empresas del S&P 500 suman siete trimestres consecutivos de crecimiento de dos dígitos en sus beneficios. Diversos analistas anticipan un incremento del 25% interanual en las ganancias del tercer trimestre, reflejando un ciclo de rentabilidad sólido y bastante sostenido.
En el frente geopolítico, el presidente estadounidense Donald Trump afirmó que Estados Unidos no atacará a Irán antes de las elecciones del 3 de noviembre, citando el desarrollo de discusiones productivas entre las partes. Esta decisión se produce a pesar de la continuación de los ataques iraníes a buques en el estrecho de Ormuz y de las agresiones de grupos hutíes a instalaciones energéticas en Arabia Saudita.
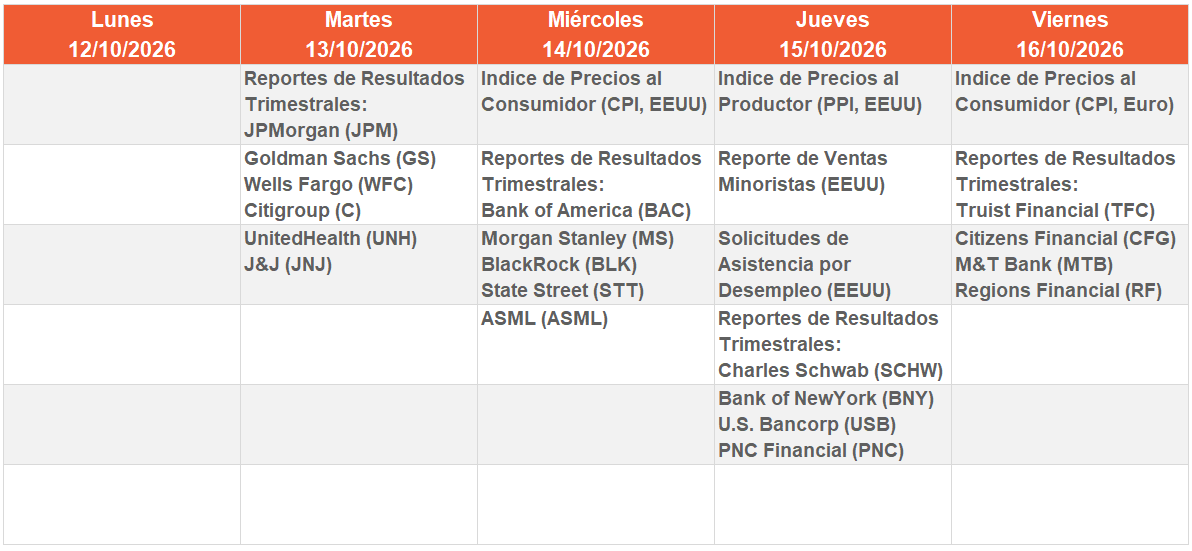
La próxima semana la atención se trasladará a los datos macroeconómicos en Estados Unidos pues se publicarán los índices de precios al consumidor y al productor. Estos reportes medirán la presión inflacionaria interna y orientarán las expectativas sobre las próximas medidas de política monetaria. En el ámbito corporativo, la siguiente semana se da inicio a la temporada de reportes trimestrales con la presentación de los informes de las instituciones financieras.
Posible adquisición de Chipotle (CMG) por Starbucks (SBUX)
Esta semana se conoció que Starbucks explora la compra de Chipotle Mexican Grill por una cifra cercana a los 39.000 millones de dólares. Esta transacción sería la mayor fusión en la historia del sector de restaurantes, superando ampliamente la compra de Tim Hortons por Burger King en 2014, valorada en 11.400 millones. El movimiento vincula a Brian Niccol, actual director ejecutivo de Starbucks, con la cadena de comida mexicana que dirigió exitosamente hasta agosto de 2024. Las conversaciones se mantienen en una fase inicial, operando junto con asesores externos para evaluar la viabilidad de una oferta formal en las próximas semanas.
Se especula que la operación responde a una necesidad de Starbucks por equilibrar sus ciclos de ventas. Más de la mitad de los ingresos diarios de la compañía en Estados Unidos ocurren antes de las once de la mañana. Chipotle distribuye sus transacciones de forma equitativa entre los horarios de almuerzo y cena. La adquisición integra un modelo de negocio con alto tráfico vespertino, mitigando la caída de clientes que las cafeterías sufren en las tardes. Una integración de ambas firmas genera una corporación con ingresos combinados de 50.000 millones de dólares y permite cruzar oportunidades comerciales. La empresa matriz declinó confirmar las negociaciones.
Cae la confianza del consumidor estadounidense ante la presión inflacionaria
El índice preliminar de la Universidad de Michigan mostró que la confianza del consumidor en Estados Unidos retrocedió en octubre a 46,3 puntos, su nivel más bajo desde mayo y por debajo de la estimación de 47,6 calculada por el mercado. La evaluación de las condiciones económicas actuales experimentó una caída pronunciada hasta ubicarse en 44,7 puntos, el registro más bajo en la historia de la encuesta. Las expectativas futuras mostraron un avance a 47,3 puntos.
El deterioro de la confianza responde a la persistencia de la inflación y al encarecimiento del crédito. Los consumidores anticipan que los precios aumentarán un 4,7% durante el próximo año y proyectan una tasa anual de 3,5% para el período de cinco a diez años. Los altos precios de los combustibles y el aumento del costo de vida superan el incremento de los salarios, lo que presiona los presupuestos familiares. El impacto es más agudo entre los consumidores de menores ingresos y aquellos con posiciones pequeñas en el mercado de valores.
A pesar del pesimismo, el nivel de gasto de los hogares se mantiene estable gracias a un mercado laboral sólido y al comportamiento de la renta variable. La percepción de las finanzas personales actuales no sufrió cambios este mes. La visión sobre las condiciones para adquirir bienes duraderos alcanzó un mínimo histórico debido a las tasas de interés altas. Las encuestas sugieren moderación futura, ya que la mitad de los participantes planea recortar gastos en artículos para el hogar, vehículos, cenas fuera y vacaciones.
Trump excluye a parte del sector tecnológico del programa de patrocinio de visas laborales
La administración estadounidense suspendió indefinidamente a Microsoft, Adobe y varias firmas de servicios informáticos indias, entre ellas Cognizant y Tata, del programa de certificación laboral permanente. La medida responde a investigaciones federales sobre la supuesta explotación del sistema migratorio corporativo.
El programa PERM es el mecanismo que permite a las empresas patrocinar a trabajadores extranjeros con visas H-1B para obtener la residencia permanente. Para Microsoft, que presentó 1.680 peticiones de estatus permanente hasta el tercer trimestre del año fiscal 2026, esta vía representa un canal de retención de talento. La compañía explica que el 80% de sus 6.000 solicitudes recientes buscaron extender la permanencia de su plantilla actual. El gobierno exige a las corporaciones modificar sus políticas de contratación para priorizar a ciudadanos locales, respaldando esta presión con propuestas para incrementar las tarifas de tramitación a 100.000 dólares.
Las firmas de subcontratación asiáticas llevan varios trimestres reduciendo su exposición a las visas estadounidenses frente al aumento de costos regulatorios. Organizaciones del sector financiero y telecomunicaciones dependen directamente de estos contratistas para operar su infraestructura diaria. La restricción legal sobre ingenieros extranjeros obliga a las corporaciones tecnológicas a recalibrar sus presupuestos laborales y buscar contrataciones locales que alteran su estructura de costos fijos.
EL ESPECIAL WMC de esta semana
Alza de las Tasas Hipotecarias:
Las tasas hipotecarias en Estados Unidos acumulan siete semanas consecutivas de incrementos sostenidos. Este hecho cobra relevancia habida cuenta del efecto macroeconómico que se encuentra asociado a la actividad inmobiliaria, abarcando: la construcción, la fabricación de materiales, insumos y equipos, la venta y los alquileres de inmuebles, la mano de obra y un largo etcétera. Esta semana se dedica El Especial WMC a examinar, brevemente y con marcado acento didáctico, cómo el incremento de las tasas hipotecarias impacta diversos subsectores económicos y la generación de empleos.
ENERGÍA
Los precios del petróleo registraron ligeras alzas semanales impulsadas por el riesgo en Medio Oriente, ubicando al Brent sobre los 104 dólares por barril y al WTI ligeramente bajo los 92 dólares. Los comentarios sobre conversaciones entre Estados Unidos e Irán ayudaron al mercado a conservar la calma. Aun así, las cifras comerciales confirman una severa contracción física del suministro pues el tránsito por el estrecho de Ormuz cayó de 12,26 millones de barriles diarios el 4 de octubre a 2,72 millones tres días después por ataques a embarcaciones e instalaciones saudíes.
Esta caída en la oferta global coincide con interrupciones en el Golfo de México, donde el huracán Isaías paralizó las principales refinerías de la zona. La menor capacidad de refinación operativa en Medio Oriente y los altos costos de flete mantienen restringidos inventarios de destilados como diésel y combustible de aviación.
El anuncio a finales de la semana pasada del G7 de liberar 100 millones de barriles de reservas estratégicas perdió efecto esta semana una vez que se conoció que una importante fracción correspondía a despachos ya programados.
El panorama de esta semana ha alimentado las ya existentes expectativas de inflación e incide en la ruta monetaria de la Reserva Federal. La herramienta FedWatch asigna un 86% de probabilidad a un alza de tasas de interés en diciembre. En los próximos días, el foco pasará a los informes de la OPEP, el balance de la Agencia Internacional de Energía, los datos de importación china y sus volúmenes de exportación refinada.
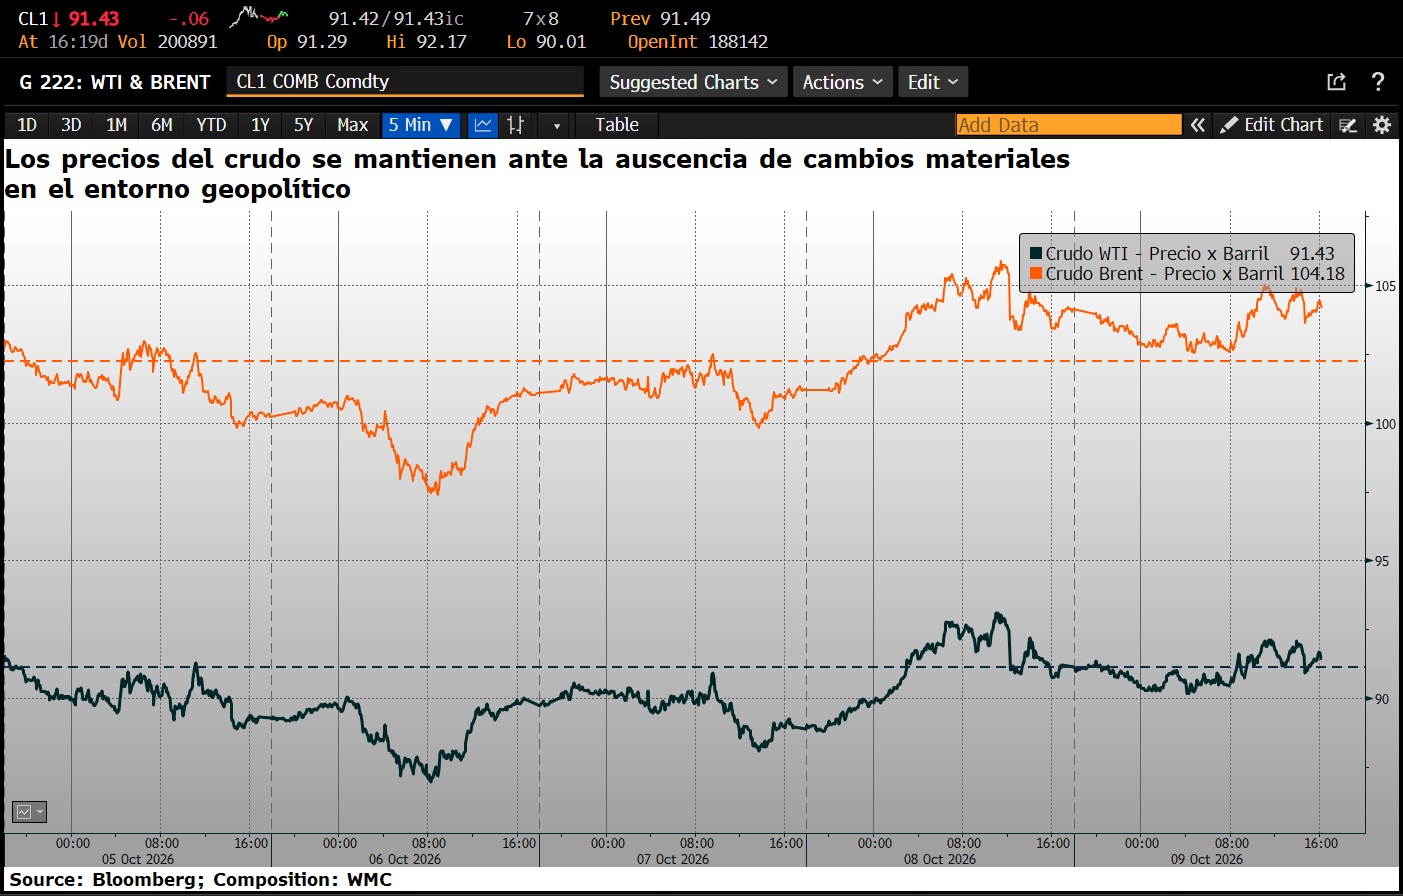
Gráfica 3. Evolución desde 5 al 9 de Octubre de la cotización diaria del Brent en linea naranja y en negra la del WTI. Fuente: Bloomberg, Composición: WMC.
VENEZUELA

De la nota de prensa de la Bolsa de Valores de Caracas: En la Bolsa de Valores de Caracas, entre el 5 y el 9 de octubre de 2026, se negoció un total de Bs 43.280.571.038,01. ó unos 9.873.000 $/día.
Los valores cuyos precios aumentaron más en el período fueron Mercantil Servicios Financieros clase A (+60,43%), MANPA (+41,26%), Mercantil Servicios Financieros clase B (+36,18%), Proagro (+31,67%), Banco Provincial (+22,84%), Ron Santa Teresa (+20,12%), INVACA (+20%) y Corimon (+19,05%), entre otros.
CIERRES

Cierra su cotización BCV en 876,790
Sube 5.430 céntimos desde la semana pasada.
CALENDARIO PRÓXIMA SEMANA.
GANADORAS Y PERDEDORAS
del S&P 500
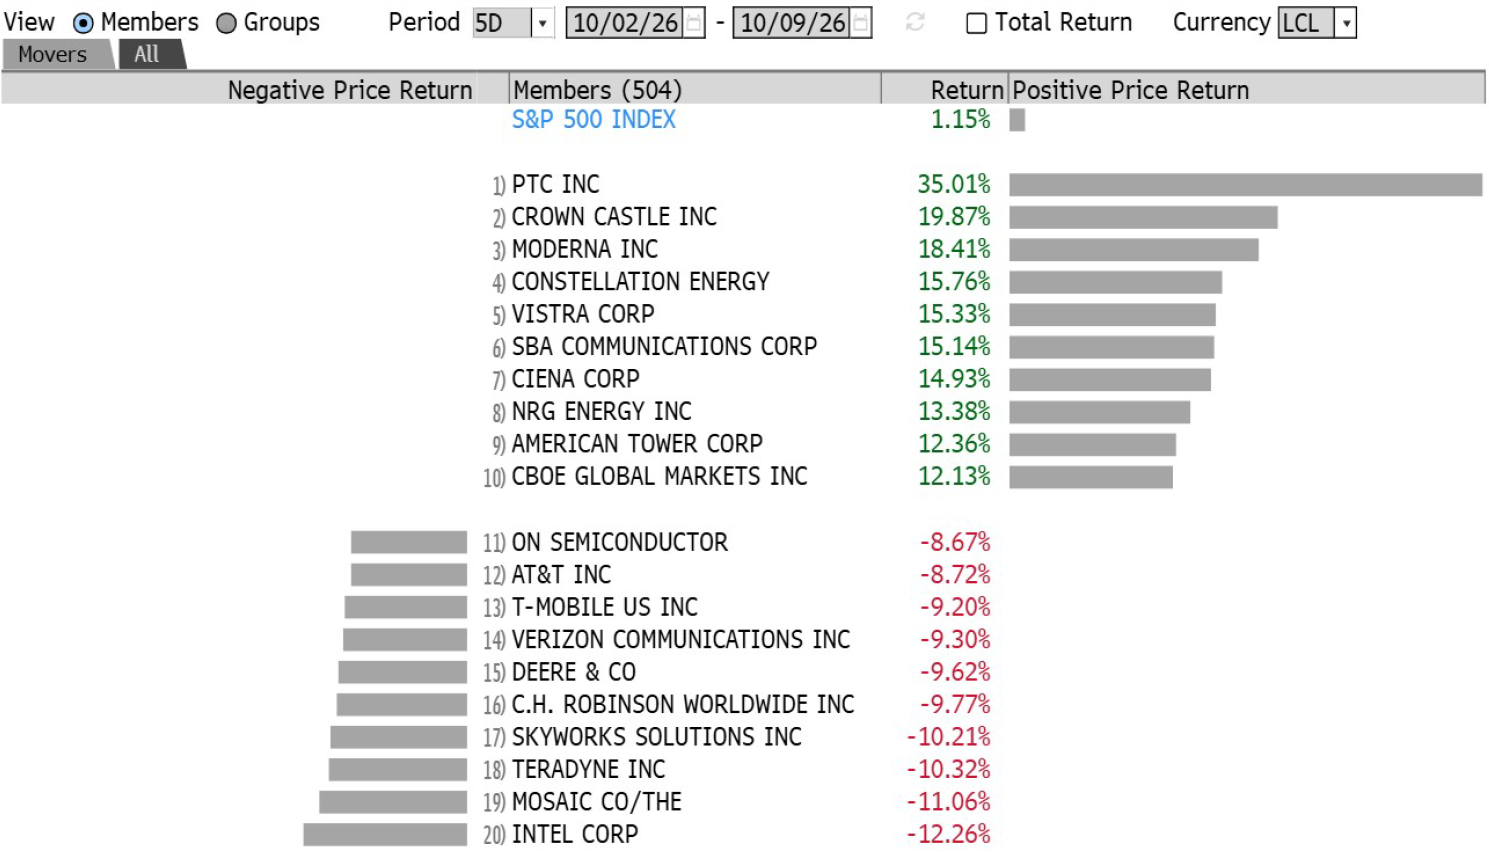
Ganadoras y perdedoras de la semana
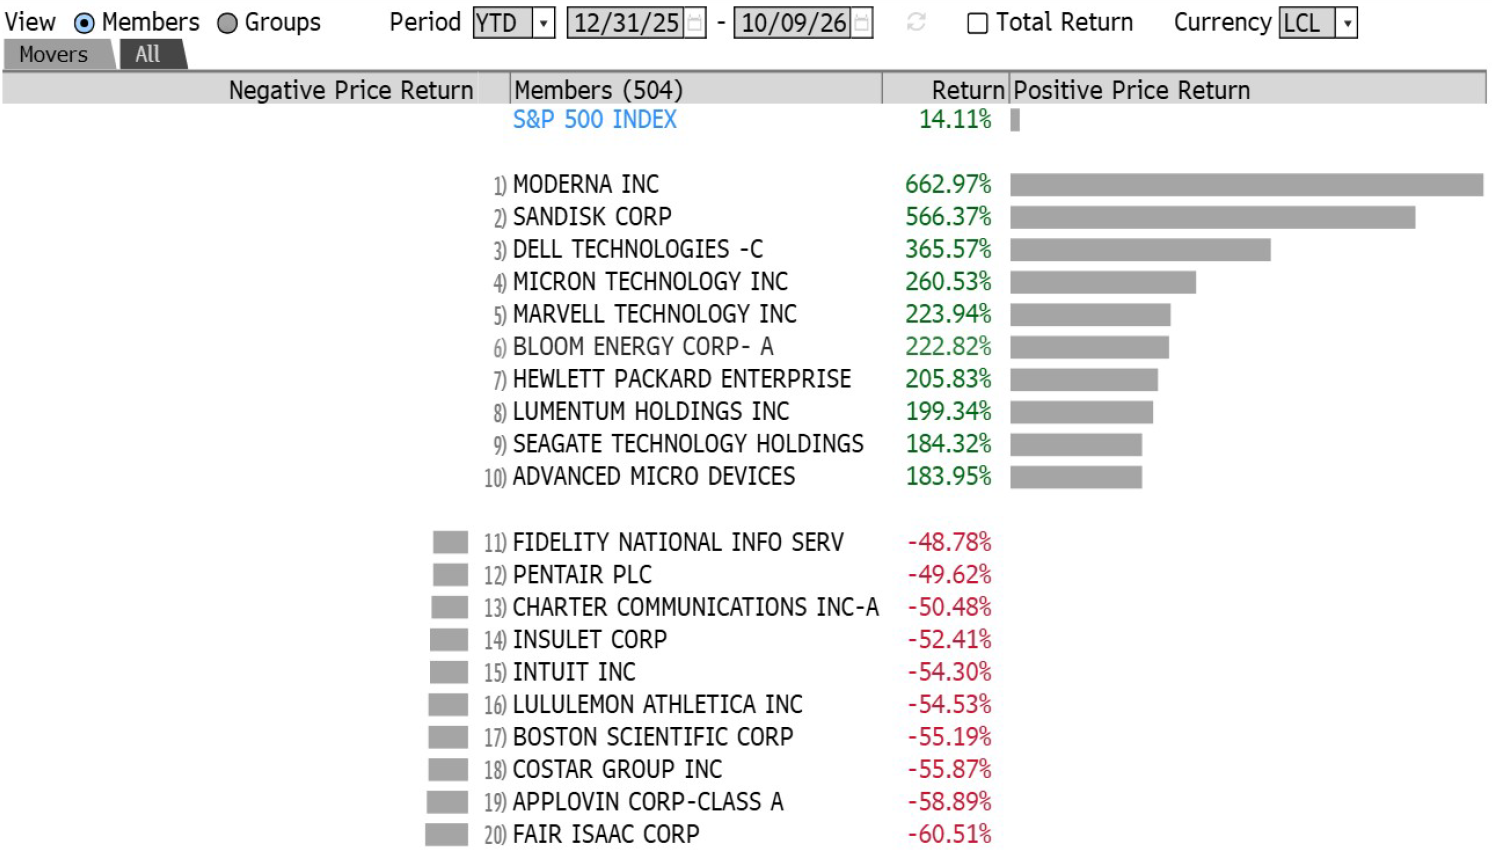
Ganadoras y perdedoras del año a la fecha