
Boletín Semanal WMC- Edición #504

COLOR DEL MERCADO
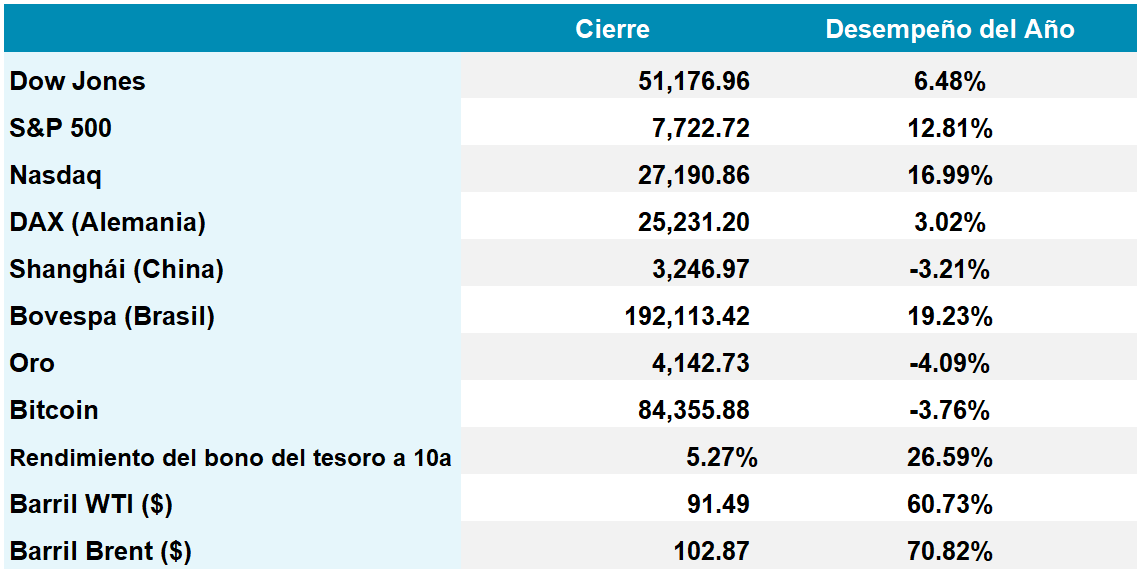
Dow Jones 51.176 -1,26% | S&P 500 7.722 -0,27% | Nasdaq 27.190 +0,45%
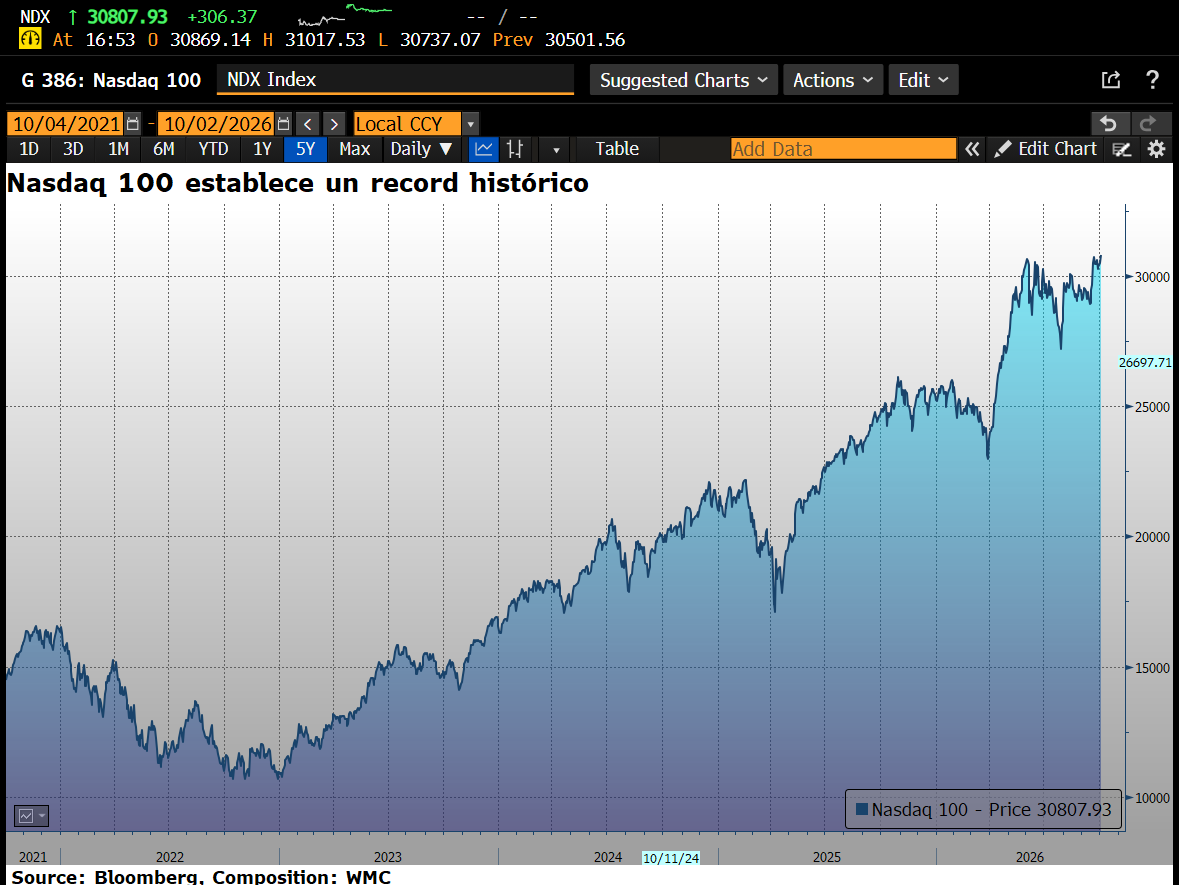
Gráfica 1. Evolución desde el Oct 2021 del ‘indice Nasdaq 100 . Fuente: Bloomberg. Composición: WMC.
Los mercados financieros globales concluyeron la semana bajo la influencia directa del mercado laboral estadounidense, donde la moderación en la creación de empleo alteró el comportamiento de los principales activos. La nómina no agrícola de septiembre reflejó la incorporación de solo 29.000 puestos de trabajo, una cifra inferior a las proyecciones que impulsó al alza la tasa de desempleo al 4,2%. Como respuesta inmediata los principales índices mostraron alzas luego de la publicación, no obstante dichas variaciones no fueron suficientes, al menos para el S&P 500, con el fin de revertir los descensos acumulados durante la semana. El sector tecnológico fue el destacado y el Nasdaq Composite cerró con un incremento semanal de 0,45% mientras que el Nasdaq 100 alcanzó un récord histórico, mientras los inversionistas redujeron al 25% las probabilidades de un incremento de tasas por parte de la Reserva Federal en su próxima reunión.
La flexibilización de los rendimientos de la deuda soberana debilitó al dólar, repercutiendo de forma diversa en otros sectores de inversión. El oro cotizó volátil hasta retroceder a 4.125,39 dólares por onza, por su parte, Bitcoin superó de manera temporal los 87.000 dólares, impulsado por entradas institucionales hacia fondos cotizados y la estacionalidad favorable del inicio del cuarto trimestre.
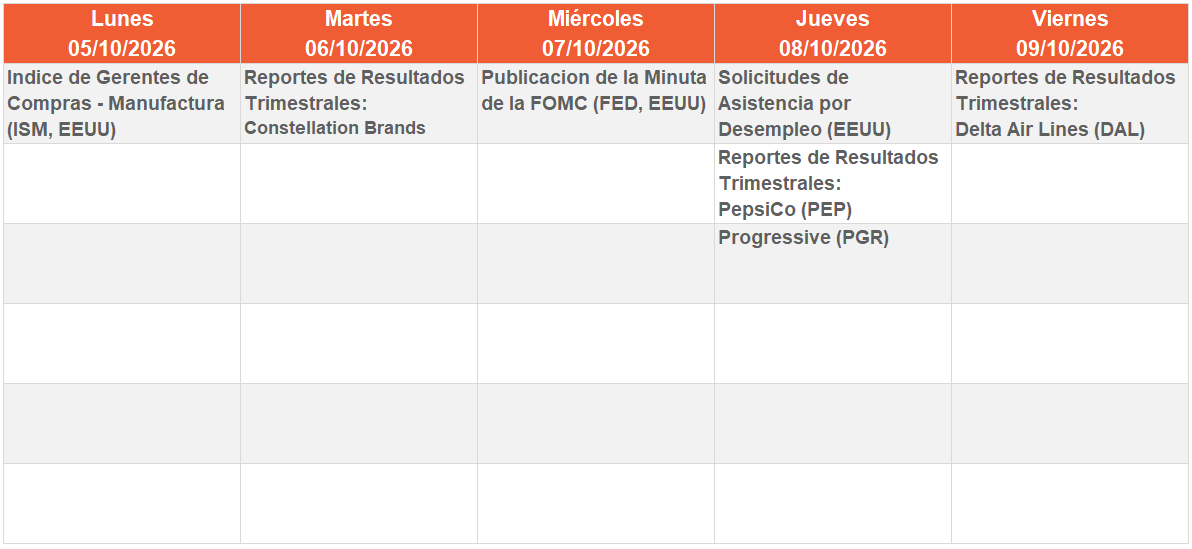
La atención del mercado se desplazará la próxima semana hacia los indicadores del sector servicios y el déficit comercial de Estados Unidos. Las publicación de las minutas de la última reunión del Comité Federal de Mercado Abierto, programada para el miércoles, junto con las solicitudes semanales de desempleo ofrecerán datos adicionales para evaluar la trayectoria macroeconómica.
Indicadores económicos de EEUU reducen las expectativas de alzas de tasas.
La creación de empleo en Estados Unidos se ralentizó fuertemente en septiembre con la adición de apenas 29.000 nóminas no agrícolas, una cifra que se ubicó por debajo de las previsiones del mercado tras revisiones a la baja en los dos meses previos. Al mismo tiempo, la tasa de desempleo subió al 4,2%, acompañada por un incremento salarial anual que se moderó al 3%, su menor ritmo desde 2021. Aunque el gasto de las familias mantuvo su dinamismo en agosto con un avance real del 0,6%, las empresas muestran cautela al ampliar sus plantillas en medio de mayores costos operativos.
En materia de precios, el índice de gastos de consumo personal excluyendo alimentos y energía registró un aumento mensual del 0,2%, ubicando la variación interanual en el 3%. Esta lectura moderada alivia la presión inmediata sobre la Reserva Federal, que había elevado los tipos de interés a principios de mes por primera vez en tres años. Con un mercado de trabajo menos tenso y presiones de costos contenidas, los funcionarios del banco central cuentan con margen para hacer una pausa en su reunión de octubre.
Los mercados financieros reaccionaron de forma positiva ante este contexto de mayor paciencia monetaria. Las acciones estadounidenses subieron una vez conocidos los reportes, al tiempo que los rendimientos de los bonos del Tesoro y el dólar retrocedieron. Asimismo, la caída del petróleo Brent por debajo de los 100 dólares por barril disminuyó ligeramente la preocupación por choques energéticos, fortaleciendo el apetito por riesgo en la renta variable.
El deterioro fiscal de Francia desestabiliza los mercados de deuda europeos
El rendimiento de los bonos soberanos franceses a diez años ha alcanzado el 4,9%, su nivel más alto desde 2002. Paralelamente, la prima de riesgo frente a los títulos alemanes superó los 150 puntos básicos, una brecha ausente desde la crisis de deuda de 2011. Este ajuste acelerado refleja un cambio severo en la confianza de los inversionistas hacia un emisor considerado históricamente un activo seguro.
La desconfianza del mercado responde al desvío de las metas de déficit público, fijadas inicialmente en 5%, y a una deuda estatal próxima al 120% del producto interior bruto. Las dificultades para contener el gasto público se ven agravadas por la fragmentación parlamentaria en París, donde la falta de mayorías consolidadas entorpece la aprobación de planes de austeridad sostenibles.
A la fragilidad interna se añade la amenaza de un contagio financiero en el resto de la eurozona. El diferencial de la deuda italiana escaló a 127 puntos básicos, mientras que entidades globales como Sumitomo Mitsui han vendido la totalidad de sus posiciones en deuda soberana francesa. Además, este escenario altera las previsiones sobre los tipos de interés del Banco Central Europeo.
El restablecimiento de la estabilidad exigirá consolidar el orden presupuestario y reducir la incertidumbre sobre la gobernabilidad del país tras las próximas elecciones presidenciales. De lo contrario, el aumento en los costes de financiamiento mantendrá la tensión sobre las finanzas públicas galas y restringirá el margen de actuación económica de la región.
El salto inflacionario en la zona euro
La inflación de la zona euro subió al 3,8 por ciento en septiembre, la lectura más alta en tres años, impulsada por el encarecimiento de los combustibles tras las interrupciones en el suministro energético procedentes de Oriente Medio. El dato superó las previsiones iniciales del mercado y se ubicó muy por encima del objetivo del Banco Central Europeo, que mantiene su meta en 2%.
Los precios de la energía aumentaron un 18,8 por ciento interanual en septiembre, superando el incremento del mes anterior. Esta presión sobre los costos de los carburantes repercutió de inmediato en las economías del bloque monetario. España registró la tasa más alta entre las grandes economías de la región al alcanzar el 5%, mientras que Francia y Alemania anotaron aumentos del 3,4 y el 3,3 por ciento respectivamente.
Por otra parte, la inflación subyacente, que excluye los elementos más volátiles como la energía y los alimentos frescos, repuntó hasta el 2,5 por ciento. Este comportamiento evidencia que el incremento de los costos energéticos comienza a trasladarse de manera gradual al resto de los bienes y servicios de la economía.
Ante este escenario, los mercados financieros anticipan un nuevo endurecimiento de la política monetaria. El Consejo de Gobierno del Banco Central Europeo ya elevó los tipos de interés al 2,5 por ciento a principios de septiembre. Los analistas prevén al menos otro incremento antes de finalizar el año para contener las presiones de precios, mientras los gobiernos europeos debaten respuestas conjuntas para mitigar el impacto sobre los consumidores y las cadenas de suministro industrial.
EL ESPECIAL WMC de esta semana
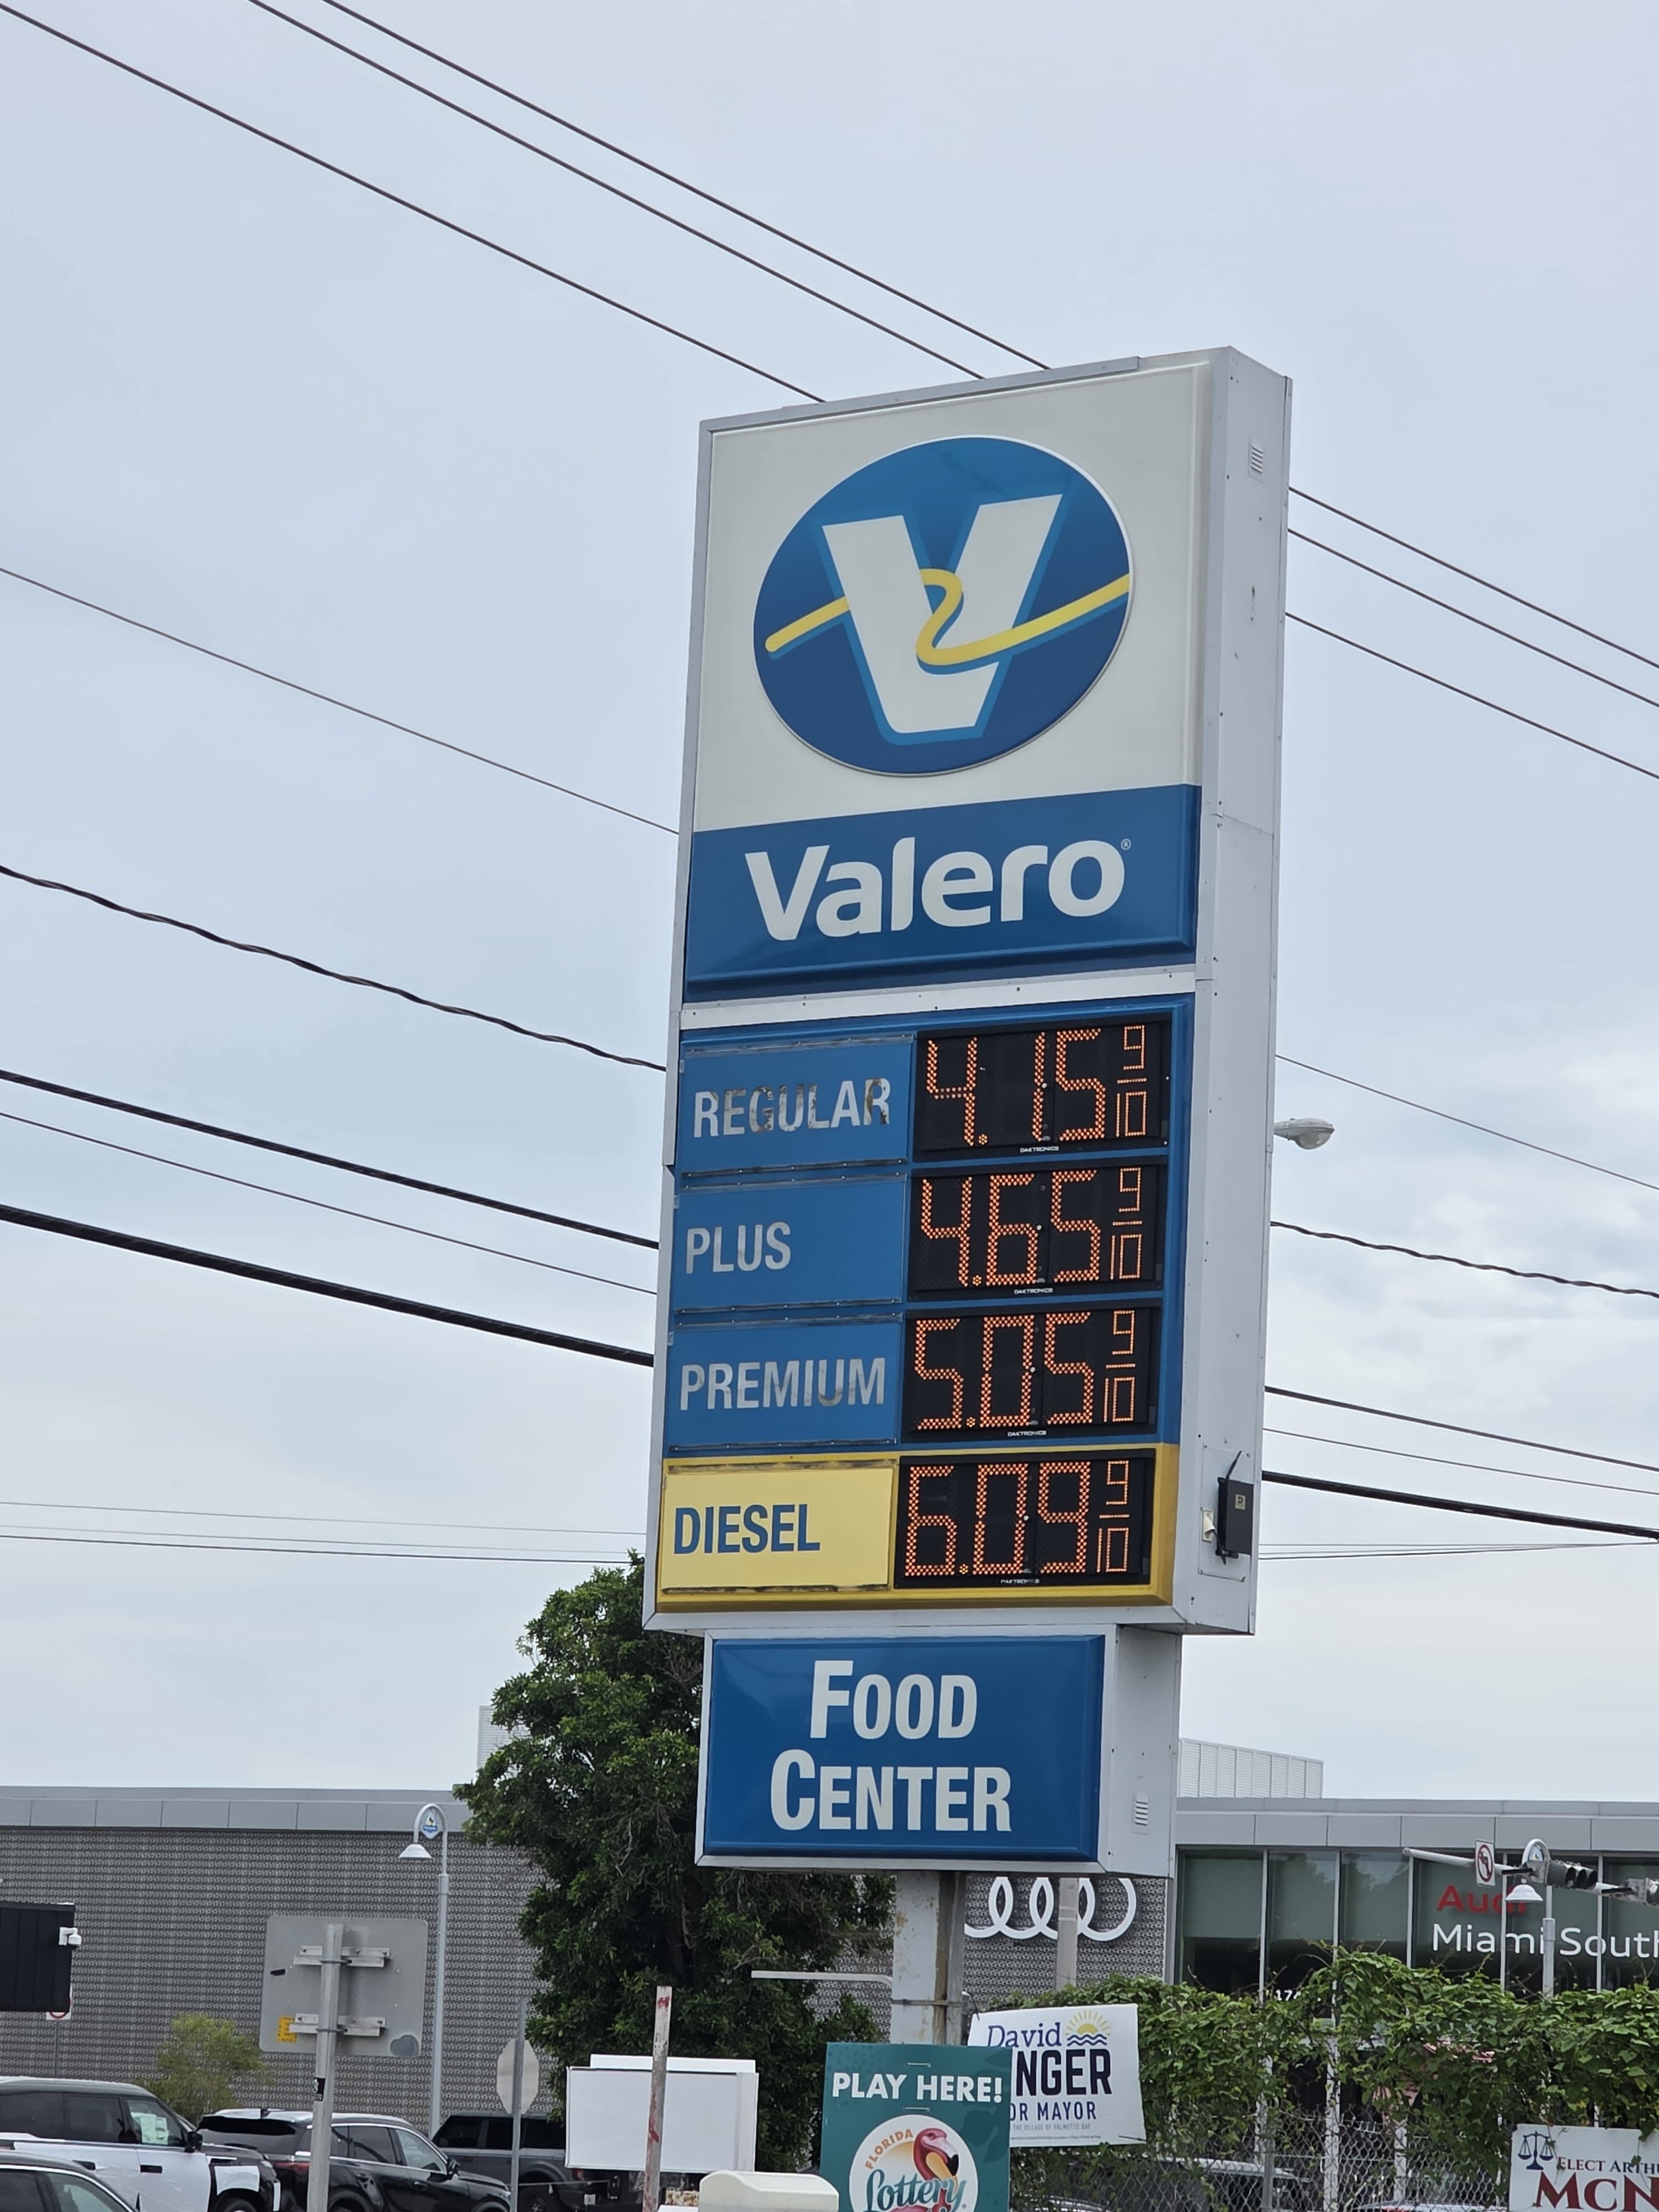
La Crisis del Diesel
Desde el inicio del conflicto en Medio Oriente y el cierre del estrecho de Ormuz a finales de febrero, los mercados energéticos experimentan una dislocación severa que ha elevado los precios de los combustibles, afectando con intensidad al diésel. El encarecimiento sostenido de los destilados genera un aumento en los costos logísticos que afecta las cadenas de suministro internacionales. Esta semana se dedica El Especial WMC a examinar, brevemente y con marcado acento didáctico, cómo esta situación impacta el precio del diesel y las consecuencias para los consumidores.
ENERGÍA
El petróleo Brent registró un ligero retroceso semanal del 2% cotizando cerca de los 102 dólares por barril, mientras el referente WTI acumula una baja de 1,3% para ubicarse sobre los 91 dólares. La presión compradora cedió levemente al confirmarse que las exportaciones del Golfo Pérsico retornaron a niveles previos al conflicto. Sin embargo, la volatilidad persiste tras nuevos ataques a petroleros en el estrecho de Ormuz y el despliegue militar estadounidense en la región, que incluye la llegada de diez mil efectivos adicionales y un tercer grupo de combate.
La tensión energética aumentó esta semana tras la instalación de baterías de misiles Patriot en Arabia Saudita y Catar para resguardar instalaciones clave de gas natural y crudo. Aunque las operaciones en las terminales saudíes comenzaron a restablecerse paulatinamente, la plena capacidad de cuatro millones de barriles diarios tomará semanas. Esta vulnerabilidad infraestructura se suma a las advertencias de la Casa Blanca sobre posibles incursiones militares directas si no hay un acuerdo diplomático.
Para mitigar el desabastecimiento, los países del G-7 acordaron liberar 100 millones de barriles de reservas estratégicas a través de la Agencia Internacional de la Energía durante cuatro meses. Esta oferta adicional busca contrarrestar la prórroga de la prohibición de exportaciones de diésel aplicada por Rusia hasta final de mes.
Los miembros de la OPEP+ se reunirán el domingo para debatir las cuotas de producción para noviembre, pero los analistas afirman que se espera que el grupo mantenga la producción estable.
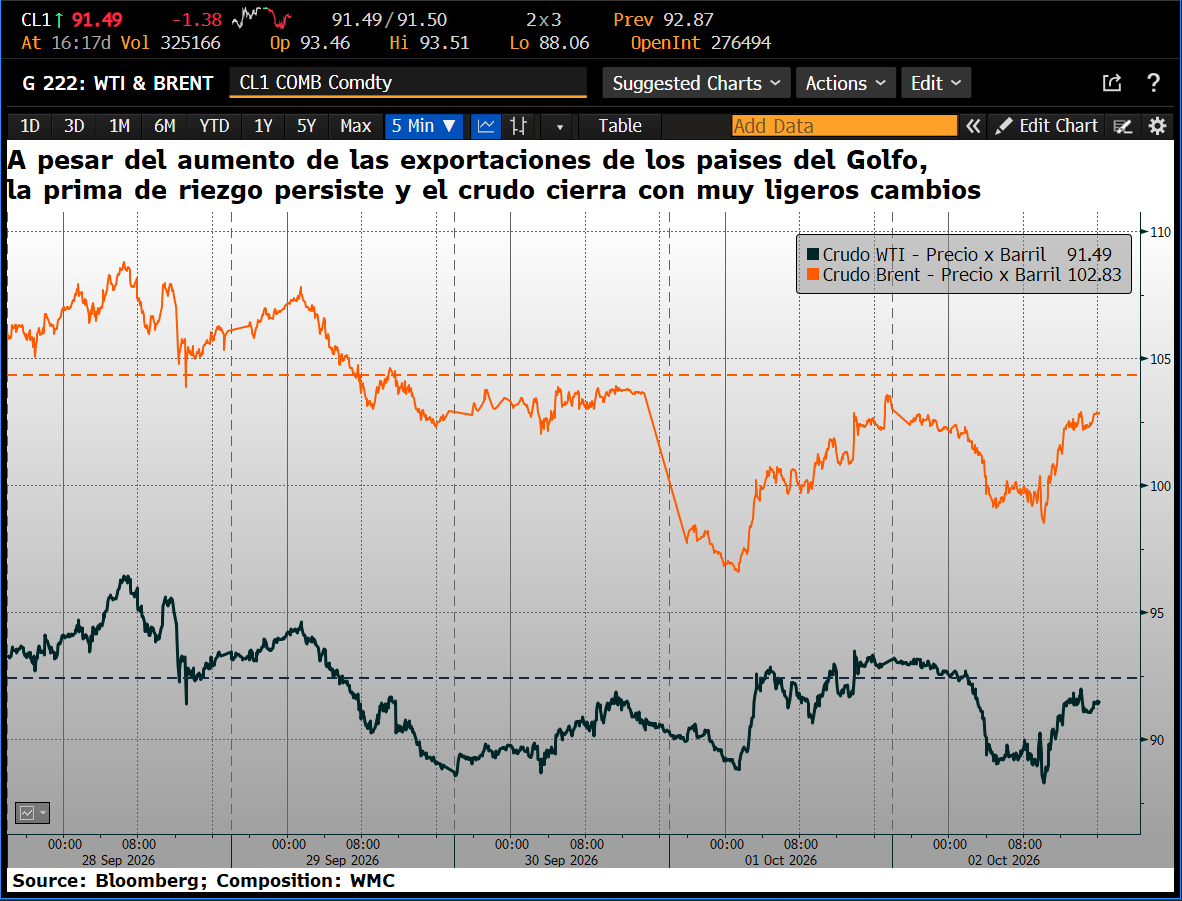
Gráfica 3. Evolución desde 28 Septiembre al 02 de Octubre de la cotización diaria del Brent en linea naranja y en negra la del WTI. Fuente: Bloomberg, Composición: WMC.
VENEZUELA

De la nota de prensa de la Bolsa de Valores de Caracas: En la Bolsa de Valores de Caracas, entre el 28 de septiembre y el 2 de octubre de 2026, se negoció un total de Bs 53.319.742.625,17. ó unos 12.238.000 $/día.
Los valores cuyos precios aumentaron, en el período, fueron Protinal (+38,36%), Mercantil Servicios Financieros clase A (+21,05%), Proagro (+10,43%), Mercantil Servicios Financieros clase B (+8,16%), Sivensa (+7,53%), Manpa (+7,43%), Banco del Caribe clase A (+5,26%), Productos EFE (+5,14%), Ron Santa Teresa (+4,07%), entre otras.
CIERRES

Cierra su cotización BCV en 871,360
Sube 14.355 céntimos desde la semana pasada.
CALENDARIO PRÓXIMA SEMANA.
GANADORAS Y PERDEDORAS
del S&P 500
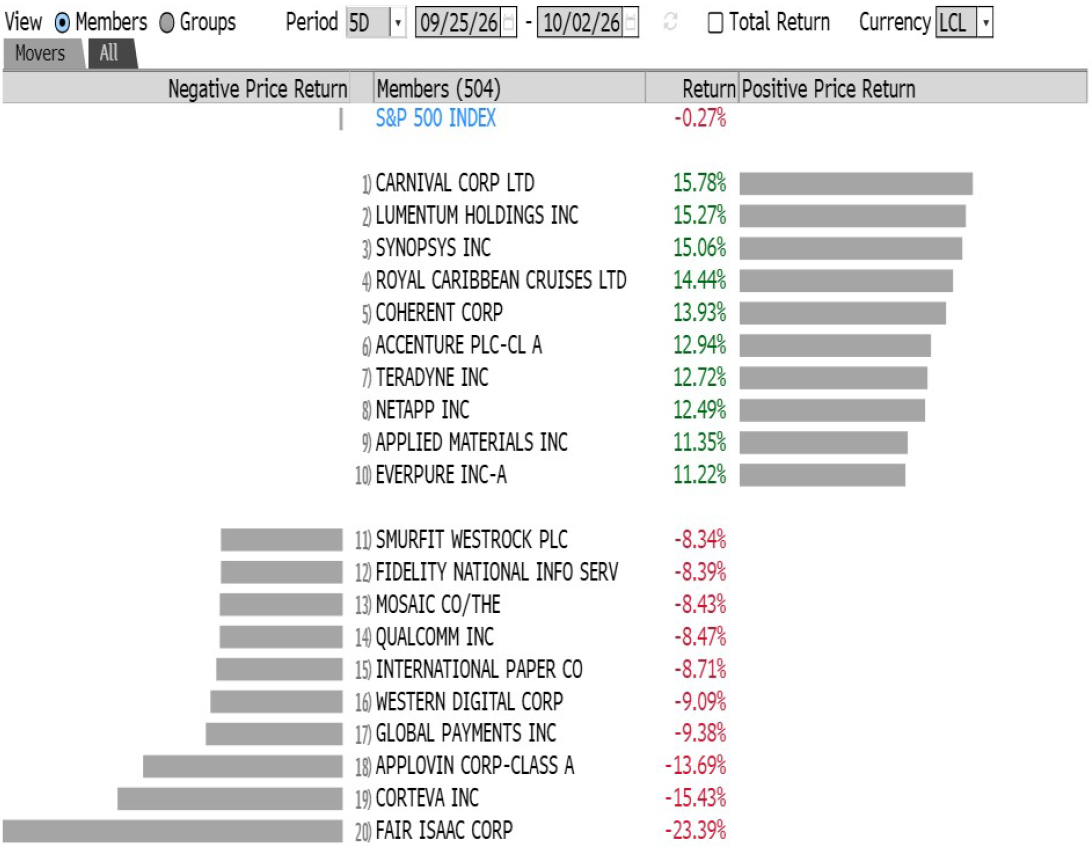
Ganadoras y perdedoras de la semana
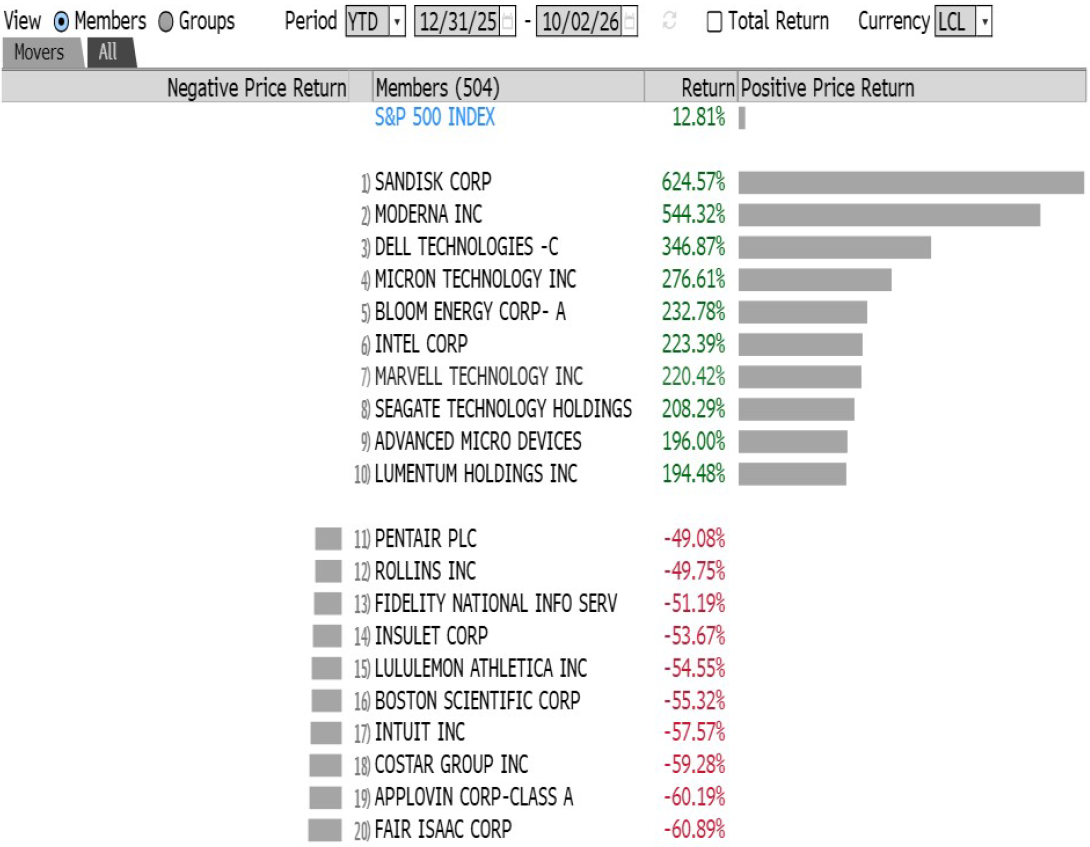
Ganadoras y perdedoras del año a la fecha