
Boletín Semanal WMC- Edición #503

COLOR DEL MERCADO
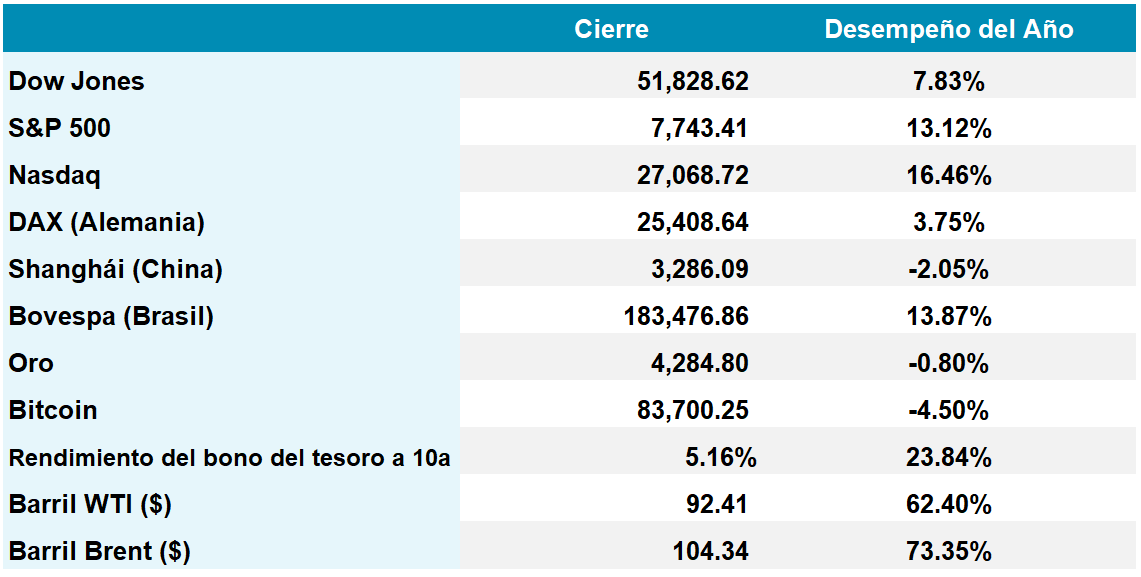
Dow Jones 51828 +0,28% | S&P 500 7.743 +1,21% | Nasdaq 27.068 +2,06%
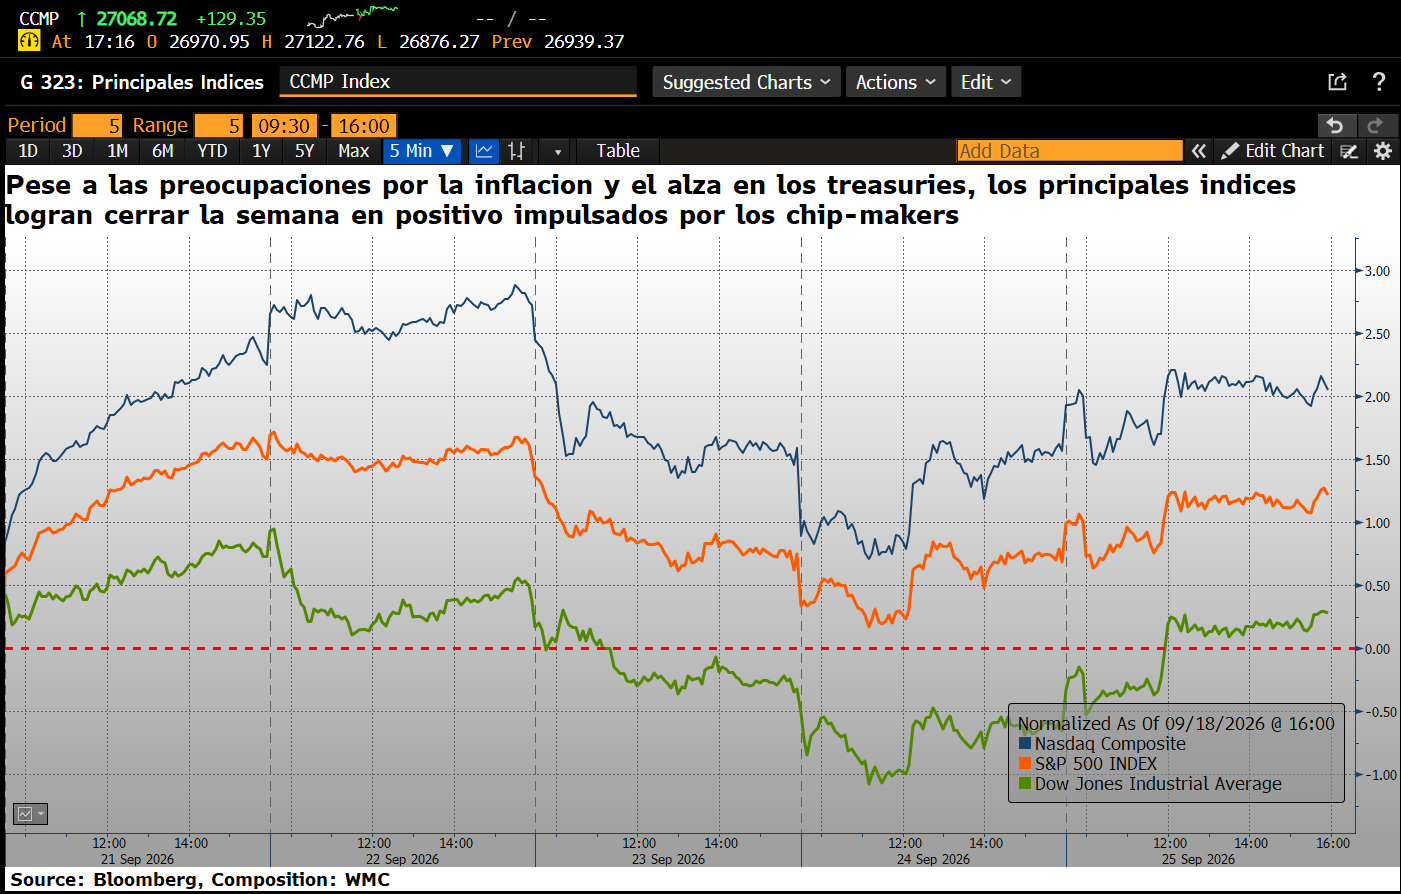
Gráfica 1. Evolución desde el 21al 25 de Septiembre 2026 de los tres principales índices bursátiles . Fuente: Bloomberg. Composición: WMC.
Esta semana que concluye estuvo caracterizada por la volatilidad en los rendimientos de los bonos del Tesoro estadounidense, destacando el alza en el título a 5 años que se alzó sobre el 5%, alcanzando máximos no vistos desde 2007. Este ajuste respondió a la solidez macroeconómica y elevó al 64% la probabilidad de que la Reserva Federal incremente las tasas de interés en su reunión de octubre. En paralelo, los indicadores de confianza del consumidor registraron un retroceso debido a persistentes presiones inflacionarias.
A pesar del alza de las tasas soberanas, los principales índices: el S&P 500, el Nasdaq y el Dow Jones operaron cerca de máximos históricos cerrando con un saldo positivo impulsados principalmente por el sector tecnología quien mostró su mejor semana en más de dos meses. (Véase gráfica 1). La presión disminuyó sobre el cierre semanal ante la moderación del petróleo Brent cerca de los 104 dólares por barril, impulsado por iniciativas diplomáticas de Irán para reabrir el estrecho de Ormuz.
En activos alternativos, el oro se mantuvo firme sobre los 4.280 dólares por onza y el bitcoin cotizó alrededor de los 83.700 dólares.
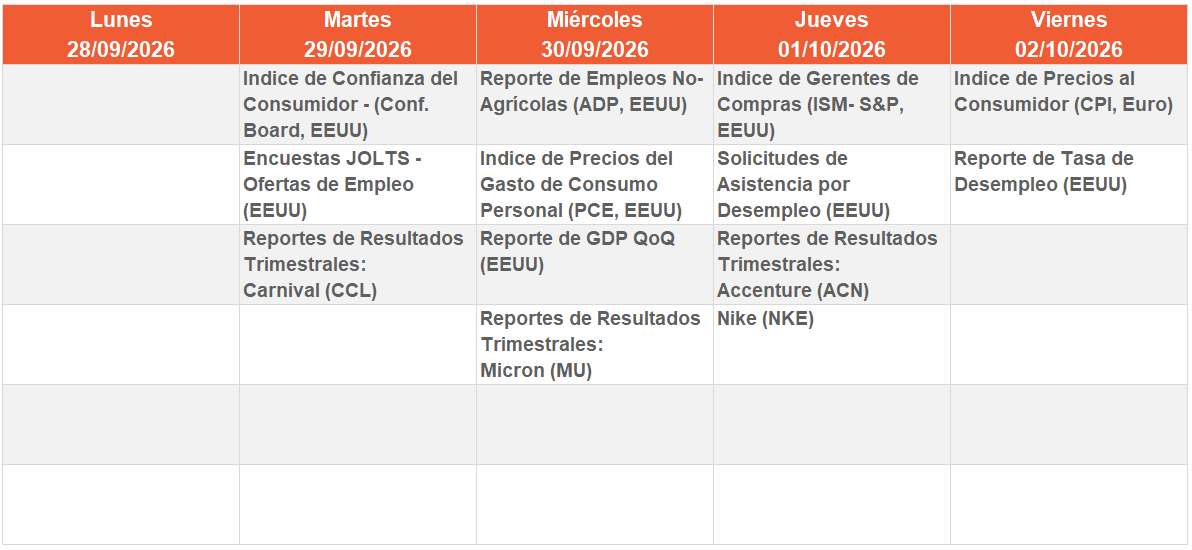
Para la semana próxima la atención se desplazará hacia una agenda económica relevante que incluye el informe sobre la confianza del consumidor, las vacantes laborales, la revisión final del PIB del segundo trimestre y el índice de precios PCE. El periodo culminará el viernes con el reporte oficial de empleo de septiembre, insumo determinante para calibrar las futuras decisiones de política monetaria.
Diplomacia de Formas sin Fondo: Culmina la cumbre entre Washington y Pekín
La reciente cumbre entre Donald Trump y Xi Jinping en Washington dejó un marcado contraste entre el despliegue protocolar y la escasez de acuerdos estructurales. A pesar del simbolismo exhibido y las expectativas generadas por la Casa Blanca, el acercamiento bilateral se caracterizó por la falta de avances concretos en materia arancelaria y tecnológica. La extensión de la tregua comercial por únicamente dos meses, anunciada por el Departamento del Tesoro, ofreció un alivio temporal, pero subrayó la persistente incertidumbre que rodea la relación entre las dos mayores potencias económicas.
En el terreno estratégico, los temas prioritarios como la regulación de la inteligencia artificial, las tensiones geopolíticas sobre Taiwán y los roces en las cadenas de suministro de alta tecnología quedaron relegados a conversaciones preliminares sin mecanismos de implementación.
Las caídas registradas en los índices bursátiles de Hong Kong reflejaron la decepción de los inversionistas, quienes percibieron que la pompa diplomática no logró disipar las divergencias estructurales. La estrategia de ambos gobiernos parece enfocarse en contener el deterioro bilateral y evitar una confrontación directa, más que en consolidar un marco de estabilidad predecible.
Este panorama alimenta un entorno de volatilidad para el comercio global y alienta a postergar las decisiones de inversión. Si bien la breve prórroga otorga espacio para futuras negociaciones en foros multilaterales, confirma que la certidumbre operativa sigue supeditada a maniobras tácticas. Para los mercados, el encuentro ratificó que la distensión actual es frágil y eminentemente política.
Rendimientos de Bonos del Tesoro redefinen el panorama global
Los máximos alcanzados esta semana en los rendimientos de los bonos del Tesoro estadounidense han marcado un cambio estructural consolidando un entorno de costos de financiamiento elevados que Wall Street no registraba desde antes de la crisis de 2008. Esta dinámica responde a presiones inflacionarias por el encarecimiento del petróleo, el expansivo gasto en inteligencia artificial y un déficit fiscal estadounidense cercano al 5,5 % del producto interno bruto. En este escenario, la Reserva Federal mantiene un sesgo restrictivo orientado a controlar los precios, impulsando la curva de rendimientos por encima del 5 % y transformando un ajuste coyuntural en un nuevo régimen financiero.
El impacto de este fenómeno incide directamente en la economía real. Con tasas hipotecarias superiores al 7 % y un repunte en la morosidad del crédito de consumo, la presión sobre hogares y corporaciones se intensifica. A la vez, el contagio internacional ha elevado el rendimiento medio de la deuda soberana global a máximos de más de dos décadas, alcanzando a plazas clave como Japón y complicando el margen de maniobra fiscal de los gobiernos.
A pesar de que estos rendimientos atraen a inversionistas institucionales en busca de ingresos fijos, la persistencia de tasas elevadas tensiona la estabilidad crediticia general. El devenir del mercado dependerá de la firmeza monetaria del banco central frente a una economía que se adapta a un entorno donde el capital caro prevalecerá hasta que las condiciones financieras impongan un ajuste definitivo.
Sentimiento de los Consumidores en EEUU
El índice de sentimiento del consumidor de la Universidad de Michigan retrocedió en septiembre a 48,1 puntos, registrando su nivel más bajo en cuatro meses y reflejando una creciente inquietud en los hogares estadounidenses. Este deterioro generalizado, manifestado a través de diversos grupos demográficos y filiaciones políticas, responde principalmente al impacto sostenido de la inflación en el costo de vida cotidiano, acentuado por el incremento de los combustibles y los alimentos.
El alza del combustible, impulsada por el conflicto en Oriente Medio, ha empujado la expectativa inflacionaria a un año hasta el 4,6%. De forma paralela, las proyecciones a largo plazo alcanzaron el 3,4%, lo que sugiere una persistencia en la percepción de presiones sobre los precios. A esta dinámica se suman el endurecimiento del crédito hipotecario, con tasas superiores al 7%, y la imposición de nuevos aranceles comerciales que amenazan con trasladar mayores costes a la economía real.
El pesimismo sobre las condiciones empresariales a corto plazo contrasta con un ligero repunte en las compras de bienes duraderos, motivado no por un optimismo genuino, sino por la intención táctica de anticiparse a futuras subidas de precios. Este comportamiento evidencia cómo las presiones sobre el ingreso disponible están reconfigurando las decisiones financieras de las familias. En conjunto, el panorama actual plantea desafíos para la actividad económica, en un entorno donde la erosión del poder adquisitivo limita la capacidad de gasto e incrementa la incertidumbre sobre la evolución del consumo privado.
EL ESPECIAL WMC de esta semana
Muse AI
El desarrollo de la inteligencia artificial ha dado un salto cuantitativo con la transición desde modelos conversacionales pasivos hacia sistemas agénticos capaces de operar con autonomía en entornos digitales complejos. El reciente despliegue comercial de Muse por parte de Meta Platforms (META) representa la encarnación más clara de este cambio de paradigma al conectar la capacidad analítica con la infraestructura transaccional y operativa global,. Esta semana se dedica El Especial WMC a examinar, brevemente y con marcado acento didáctico, las dramáticas implicaciones que la adopción de estos sistemas agénticos están causando sobre las plataformas comerciales tradicionales.
ENERGÍA
El mercado petrolero cierra una semana de marcadas fluctuaciones donde la cotización del crudo Brent se mantiene holgadamente sobre los 100 dólares por barril, cotizando en torno a los 104 dólares, mientras que el West Texas Intermediate retrocede para ubicarse en torno a los 93 dólares.
Este comportamiento refleja la compleja ponderación de los operadores entre incipientes señales de distensión diplomática y persistentes amenazas a la infraestructura energética regional. Aunque las gestiones para reactivar el oleoducto Este-Oeste en Arabia Saudita y los acercamientos impulsados por mediadores en Omán para reabrir el estrecho de Ormuz brindaron un alivio temporal, los recurrentes ataques hutíes volvieron a elevar la prima de riesgo. La cautela predomina entre los inversionistas, pues los principales productores instan a Washington a mantener la presión y las sanciones comerciales contra Teherán.
Más allá de la diplomacia, los fundamentos de oferta y demanda continúan ejerciendo una presión alcista sobre el mercado físico. Las interrupciones en el punto estratégico de Bab el-Mandeb obligan a las embarcaciones a tomar rutas marítimas más prolongadas hacia los mercados asiáticos. A esto se suma el repunte de la demanda china por crudo no sancionado, impulsado por un control más riguroso de las restricciones a la exportación iraní.
Simultáneamente, el sector de destilados medios enfrenta volatilidad ante eventuales limitaciones a las exportaciones estadounidenses de diésel y la prórroga de los recortes de suministro rusos. De este modo, el mercado se mantiene alerta por si los avances en el diálogo lograrán aliviar las tensiones estructurales del mercado energético global.
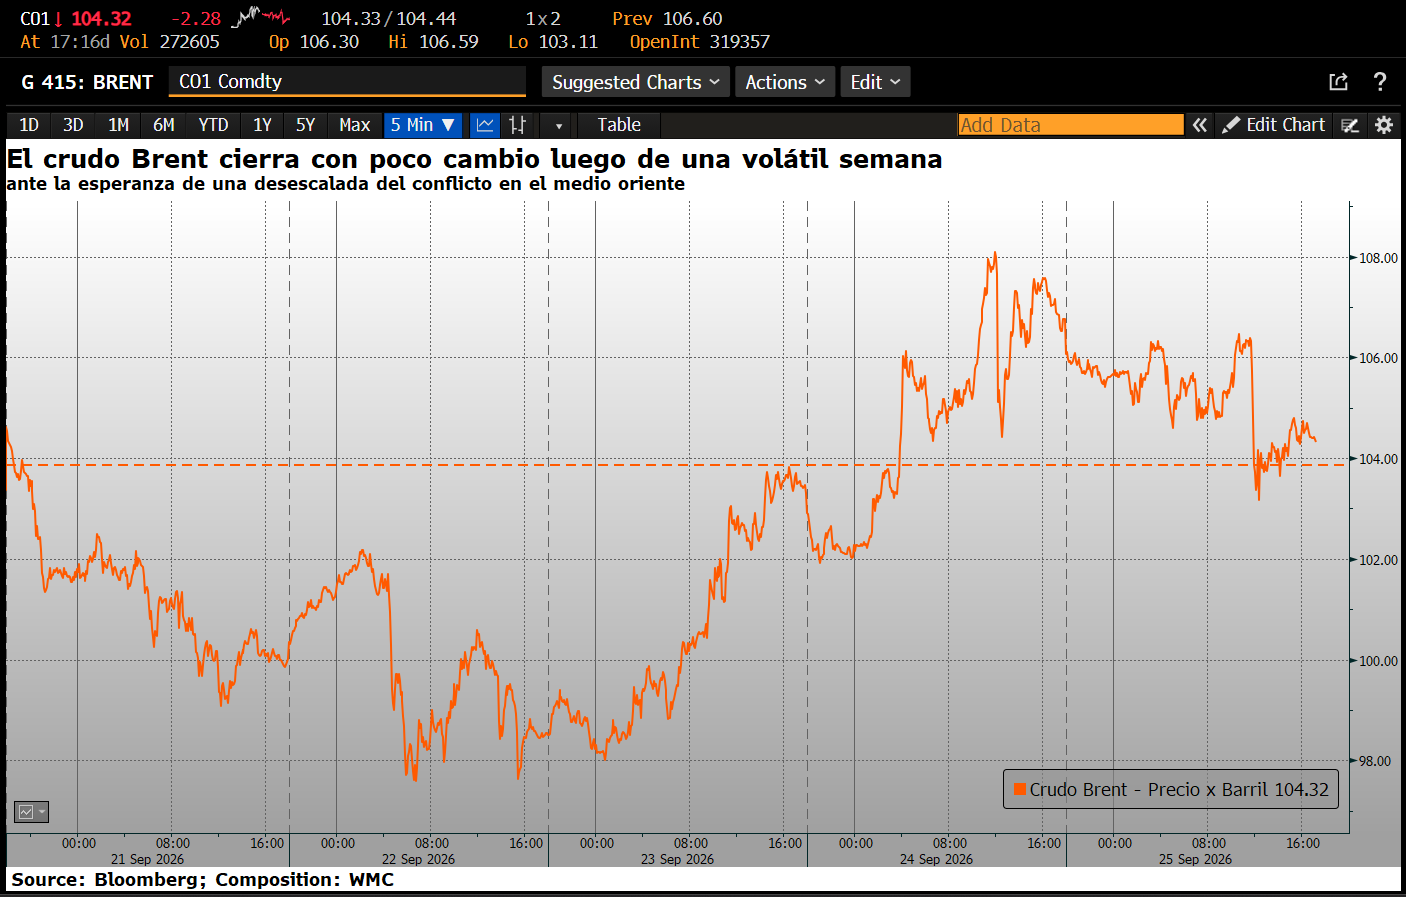
Gráfica 3. Evolución desde 21 de Septiembre al 25 de Septiembre de la cotización diaria del Brent en linea naranja . Fuente: Bloomberg, Composición: WMC.
VENEZUELA

De la nota de prensa de la Bolsa de Valores de Caracas: En la Bolsa de Valores de Caracas, entre el 21 y el 25 de septiembre de 2026, se negoció un total de Bs 64.409.417.115,53. ó unos 15.030.000 $/día.
Los valores cuyos precios aumentaron, en el período, fueron Protinal (+32,50%), Mercantil Servicios Financieros clase B (+19,86%), Ron Santa Teresa clase B (+17,02%), Bolsa de Valores de Caracas (+10,63%), Manpa (+9,09%), Proagro (+7,46%), CANTV clase D (+6,86%), Envases Venezolanos (+5,88%), Banco de Venezuela (+5,87%), entre otras.
CIERRES

Cierra su cotización BCV en 857,005
Sube 7.440 céntimos desde la semana pasada.
CALENDARIO PRÓXIMA SEMANA.
GANADORAS Y PERDEDORAS
del S&P 500
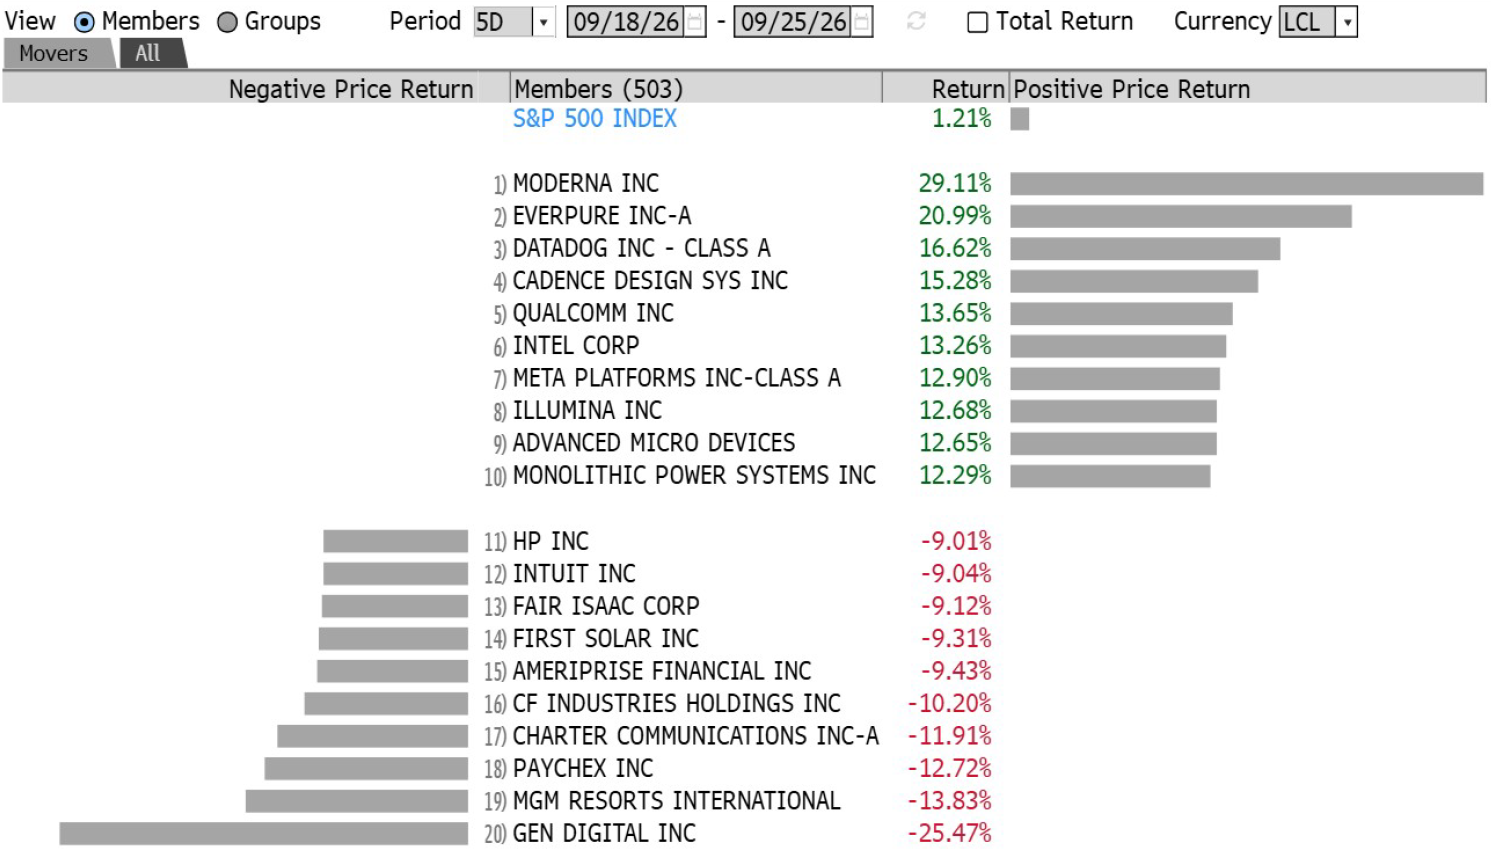
Ganadoras y perdedoras de la semana
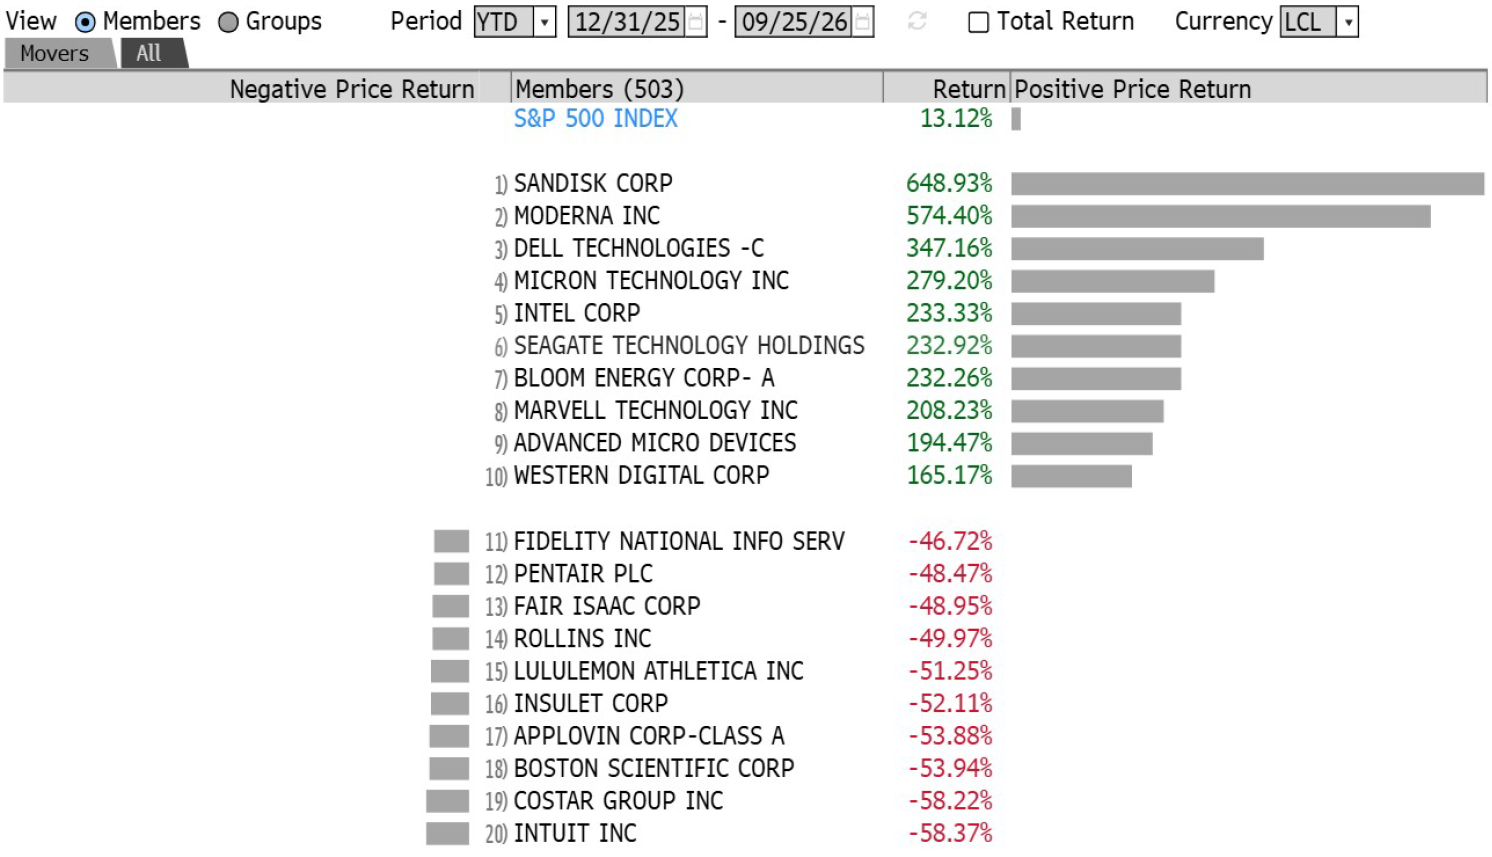
Ganadoras y perdedoras del año a la fecha