
Boletín Semanal WMC- Edición #502

COLOR DEL MERCADO
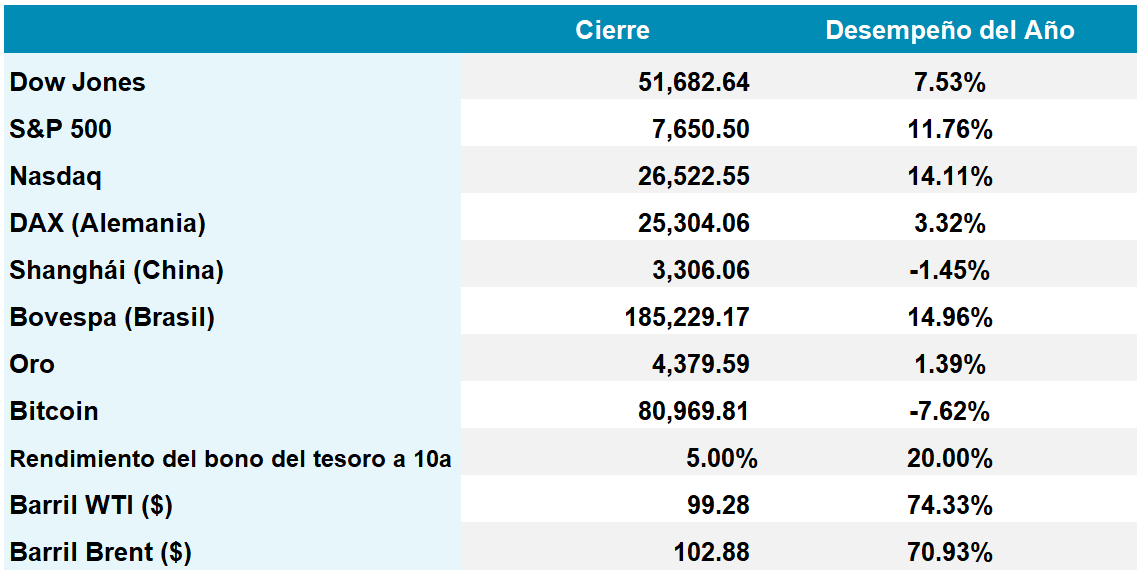
Dow Jones 51.682 -1,69% | S&P 500 7.650 -0,09% | Nasdaq 26.522 +0,72%
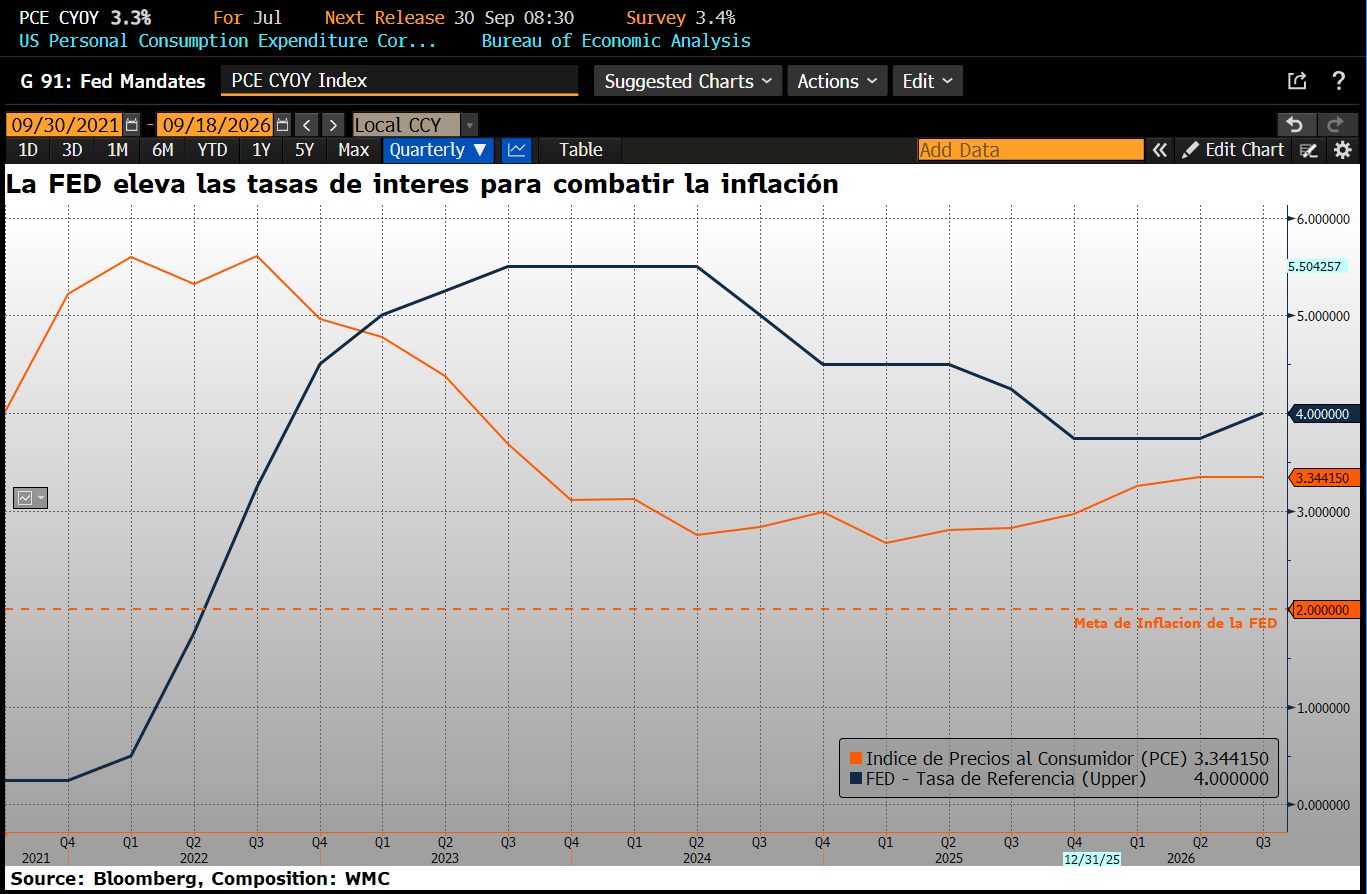
Gráfica 1. Evolución desde el 30 de Septiembre 2021 al 18 de Septiembre 2026 de: en linea negra la tasa de fondos federales de la FED y en linea naranaja el índice de precios al consumidor . Fuente: Bloomberg. Composición: WMC.
La semana estuvo dominada por el giro decisivo de la Reserva Federal, que incrementó por unanimidad la tasa de interés en 25 puntos básicos hasta el rango de 3,75% a 4,00%, en su primer alza desde 2023. (véase gráfica 1). Esta postura respondió a una inflación del 3,4% interanual, fuertemente agravada por el conflicto entre Estados Unidos e Irán el cual mantiene el crudo Brent volátil cerca de los 103 dólares por barril.
Como consecuencia, el rendimiento del bono del Tesoro a diez años escaló a máximos no vistos desde 2007, mientras el tramo a dos años saltó al 4,75%, aplanando la curva de tipos al reducir la brecha entre diez y dos años a 24,8 puntos básicos, señalando que el mercado está anticipando una serie de subidas en el futuro próximo.
Esta presión sobre las condiciones financieras globales se trasladó a las materias primas y a la renta variable. El oro mostró elevadas oscilaciones tras fluctuar desde mínimos de 4.235 hasta máximos de 4.400 dólares por onza ante la fortaleza del dólar y la búsqueda de refugio. Los mercados emergentes acumularon su quinta semana consecutiva de pérdidas por el costo de importar energía, mientras el sector tecnológico sufrió ante los llamados de directivos para desacelerar la inteligencia artificial de frontera.
De cara a la próxima semana, la atención de los inversionistas se desplazará hacia la cumbre bilateral entre Donald Trump y Xi Jinping en Washington. El mercado evaluará si el encuentro logra consolidar la tregua comercial y generar acuerdos sobre minerales críticos e inteligencia artificial.
Cumbre Trump - Xi Jinping levanta expectativas
La próxima cumbre en Washington entre los presidentes Donald Trump y Xi Jinping la semana entrante, sitúa a las dos mayores economías del mundo en un delicado punto de inflexión macroeconómico. Tras meses de prolongada fricción y la decisión estratégica de Washington de postergar la aplicación de nuevos aranceles del 7,5% para preservar su margen de negociación, el consenso de mercado anticipa un encuentro enfocado principalmente en contener la volatilidad cambiaria antes que en concretar un pacto comercial definitivo de gran alcance.
El foco se centra en la extensión de la tregua comercial vigente y el cumplimiento de compromisos de compra de productos agrícolas, energéticos e industriales estadounidenses por parte de Pekín. No obstante, los mayores riesgos estratégicos residen en la cadena de suministro global de minerales críticos y tierras raras, junto con la profundización del desacoplamiento en inteligencia artificial. Una escalada en las restricciones de exportación chinas o la imposición de tarifas adicionales amenazaría con consolidar dos ecosistemas tecnológicos paralelos y segregados.
Analistas coinciden en que el escenario base contempla una estabilización gestionada de las relaciones bilaterales. En el ámbito bursátil, un resultado constructivo impulsaría moderadamente la renta variable china y estabilizaría la cotización del yuan, mientras que un desenlace adverso desataría una reasignación defensiva de capitales hacia activos de refugio seguro. De este modo, los inversionistas internacionales conservan una cautela operativa, conscientes de que la competencia geopolítica entre ambas potencias continuará moldeando las perspectivas globales de inversión durante los próximos trimestres.
Japón ajusta sus tasas de Interés pero persiste la debilidad del Yen.
El Banco de Japón incrementó su tasa de interés de referencia en 25 puntos básicos, situándola en el 1,25%, en un esfuerzo por contener la inflación subyacente en torno al objetivo del 2%. Sin embargo, la reacción de los mercados cambiarios fue contraria a las pretensiones de la entidad: el yen experimentó una depreciación frente al dólar. Este comportamiento refleja que la medida ya había sido descontada por los inversionistas, sumado a la cautela generada por la disidencia interna de dos miembros del consejo directivo.
Con este ajuste, el costo del dinero en Japón alcanza el rango inferior de su tasa neutral, consolidando una fase de normalización monetaria. Este movimiento coincide con decisiones similares de la Reserva Federal y el Banco Central Europeo, marcando una sincronización global inédita en la política monetaria reciente.
A pesar de que las proyecciones sugieren que la inflación en Japón podría acelerarse hacia el 3% a comienzos del próximo año, el desacuerdo en la votación evidencia fricciones entre el control de precios y el estímulo al crecimiento. Hacia adelante, el gobernador Kazuo Ueda (Banco Central de Japón) enfrentará el desafío de mantener un ritmo gradual de ajustes sin comprometer la estabilidad económica ni la credibilidad institucional.
El fin de una era: Berkshire Hathaway sin Warren Buffett
El anuncio este viernes de la renuncia de Warren Buffett a la presidencia de Berkshire Hathaway marca el cierre definitivo de una de las gestiones corporativas más extraordinarias de la historia financiera moderna, transformando una atribulada fábrica textil en un conglomerado valorado en más de un billón de dólares. Tras ceder la dirección ejecutiva a Greg Abel a principios de año, la transición a sus 96 años se completa al asumir el título de presidente emérito, cediendo la presidencia del consejo a su hijo Howard Buffett, quien velará por la preservación de la cultura y los principios de la organización.
Esta reestructuración traslada plenamente la ejecución operativa y la asignación de capital hacia Abel, quien ya ha comenzado a gestionar los activos operativos y las elevadas reservas de efectivo de la compañía, las cuales superan los 360.000 millones de dólares. Si bien la cartera de renta variable, valorada en más de 350.000 millones de dólares, mantendrá posiciones estratégicas clave, el mercado observa de cerca el reajuste del enfoque estratégico en un período donde el rendimiento de la acción ha mostrado cierto rezago respecto al índice S&P 500.
La salida del icónico inversor plantea interrogantes sobre la futura administración del portafolio accionario y el despliegue de liquidez. No obstante, la estructura institucional diseñada por la firma busca garantizar la estabilidad operativa, asegurando que la disciplina patrimonial y la orientación al accionista que caracterizaron durante seis décadas al grupo de Omaha permanezcan inalteradas ante este inevitable relevo generacional.
EL ESPECIAL WMC de esta semana
Incremento de la tasa de Fondos Federales
El pasado miércoles los doce integrantes del Comité Federal de Mercado Abierto de la Reserva Federal (FOMC) tomaron la decisión, de manera unánime, de incrementar la tasa de fondos federales en 25 puntos básicos marcando un punto de inflexión en la gestión macroeconómica de Estados Unidos,. Esta semana se dedica El Especial WMC a examinar, brevemente y con marcado acento didáctico, las muy importantes consecuencias económicas que esta medida implica para el futuro inmediato y el largo plazo.
ENERGÍA
Tras tres semanas consecutivas de alzas, los precios del petróleo registran un leve retroceso semanal, situando al barril Brent cerca de los 103 dólares y al West Texas Intermediate en torno a los 99 dólares. Pese a esta moderación, la permanencia de ambas referencias cercano al umbral de los 100 dólares mantiene una presión considerable sobre los costos energéticos globales. La reciente atenuación en la volatilidad responde principalmente a la capacidad de respuesta logística exhibida por Arabia Saudita frente a las interrupciones operativas en su infraestructura clave.
El pánico inicial provocado por los ataques de las fuerzas hutíes contra el oleoducto East-West (que retiraron temporalmente entre cuatro y cinco millones de barriles diarios de capacidad) comenzó a disiparse tras confirmarse que Saudi Aramco ha redirigido envíos mediante transferencias entre buques en el golfo de Omán. Esta maniobra, realizada fuera del estrecho de Ormuz, junto con la perspectiva de restablecer hasta la mitad del flujo habitual del oleoducto dañado, ha devuelto cierta calma a los participantes del mercado.
No obstante, el déficit físico persistente impide un alivio definitivo de las cotizaciones. Los analistas coinciden en que la prima de riesgo geopolítico solo continuará cediendo en la medida en que el tráfico marítimo por Ormuz se regularice y se confirme un cronograma claro para la restauración total de la red saudí. Hasta entonces, la atención se desplazará hacia los próximos indicadores macroeconómicos y encuestas de actividad, fundamentales para evaluar la resiliencia de la demanda global frente a una oferta tensionada.
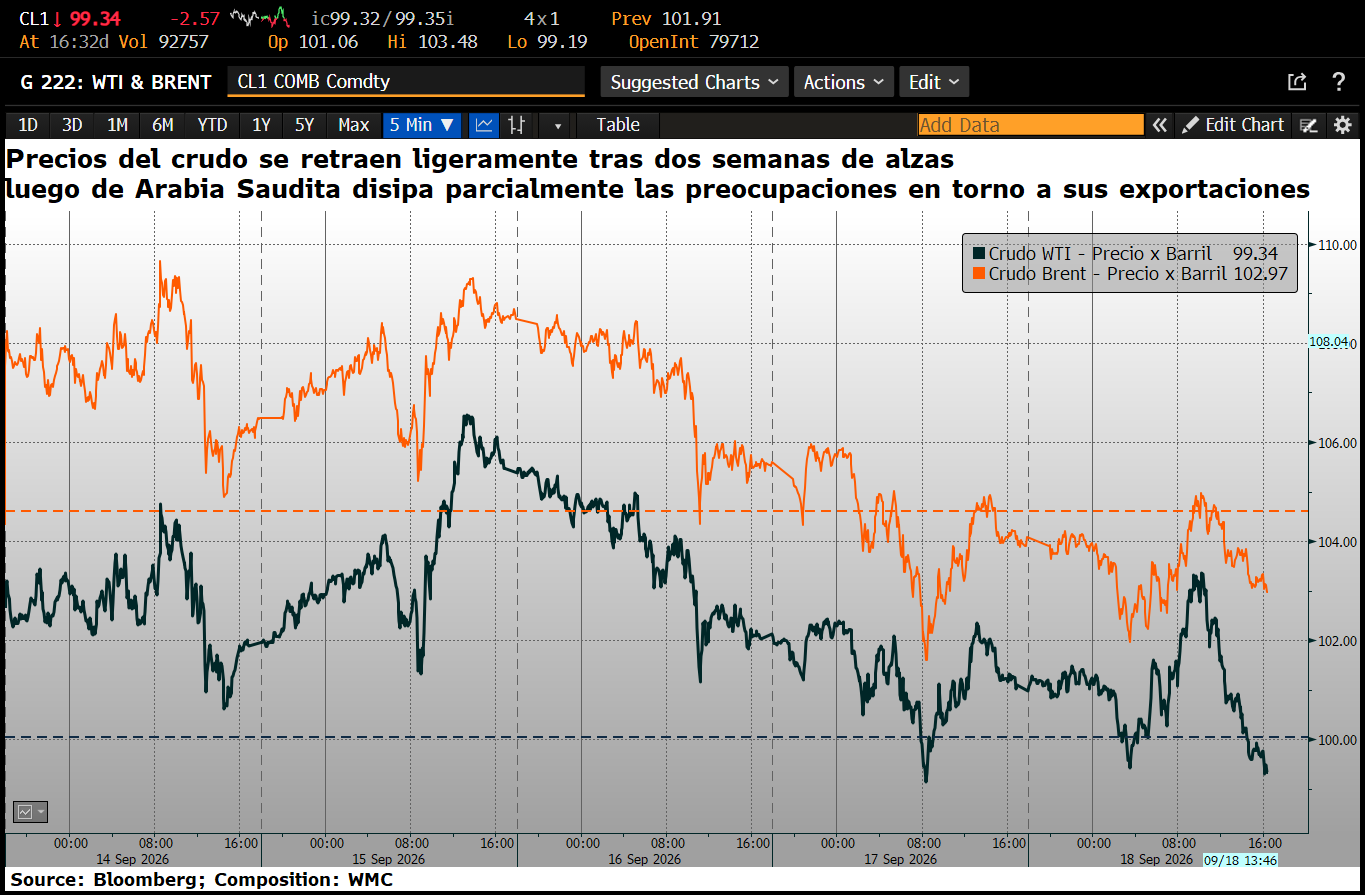
Gráfica 3. Evolución desde 14 de Septiembre al 18 de Septiembre de la cotización diaria del Brent en linea naranja y en negra la del WTI. Fuente: Bloomberg, Composición: WMC.
VENEZUELA

De la nota de prensa de la Bolsa de Valores de Caracas: En la Bolsa de Valores de Caracas, entre el 15 y el 18 de septiembre de 2026, se negoció un total de Bs 26.379.920.142,93. ó unos 6.210.000 $/día.
Los valores cuyos precios aumentaron, en el período, fueron Fábrica Nacional de Vidrio (+35,59%), Grupo Zuliano (+19,20%), Banco Provincial (+15,28%), Venealternative clase B (+15,13%), Productos EFE (+14,12%), Mercantil Servicios Financieros clase A (+13,92%), Bolsa de Valores de Caracas (+12,61%), Envases Venezolanos (+9,68%), entre otras.
CIERRES

Cierra su cotización BCV en 849,560
Sube 7.360 céntimos desde la semana pasada.
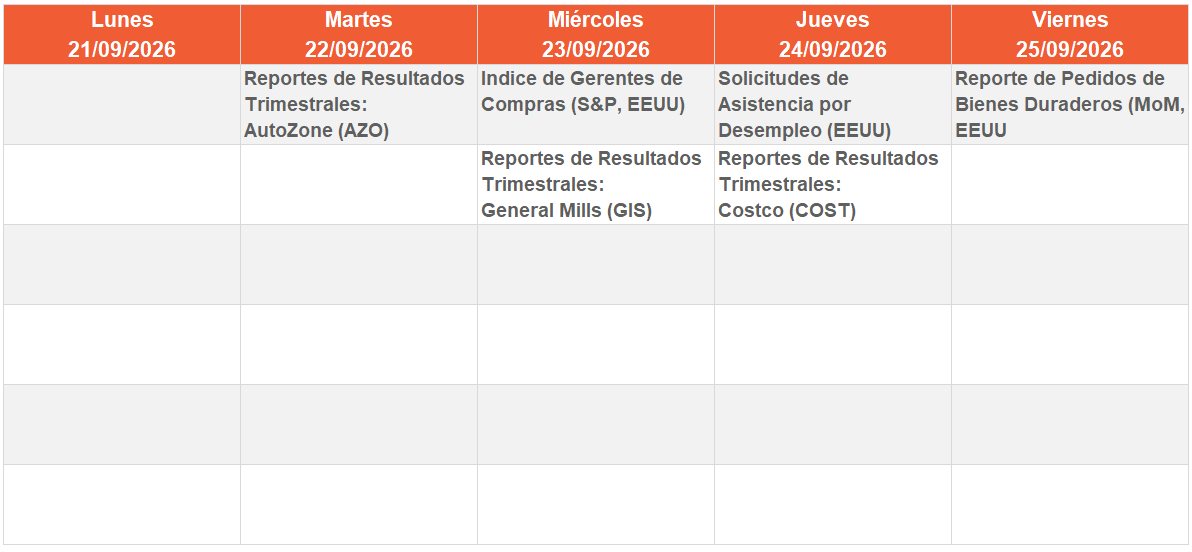
CALENDARIO PRÓXIMA SEMANA.
GANADORAS Y PERDEDORAS
del S&P 500
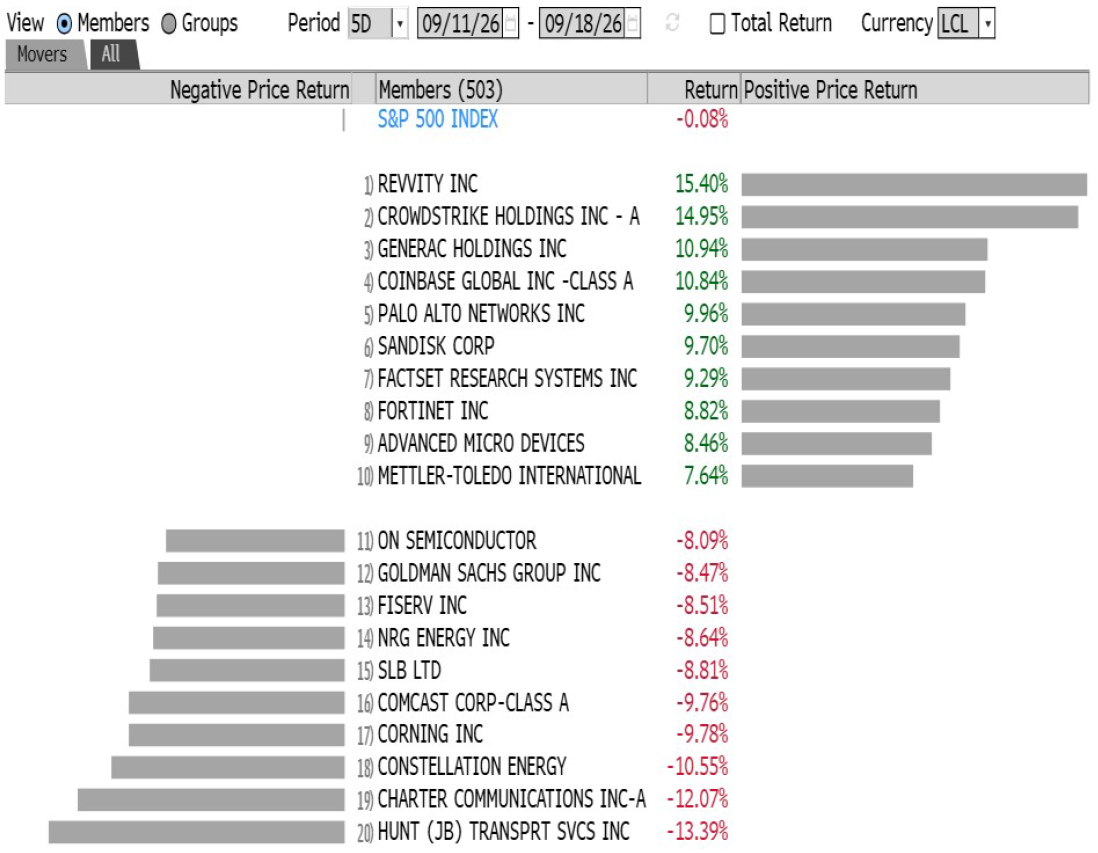
Ganadoras y perdedoras de la semana
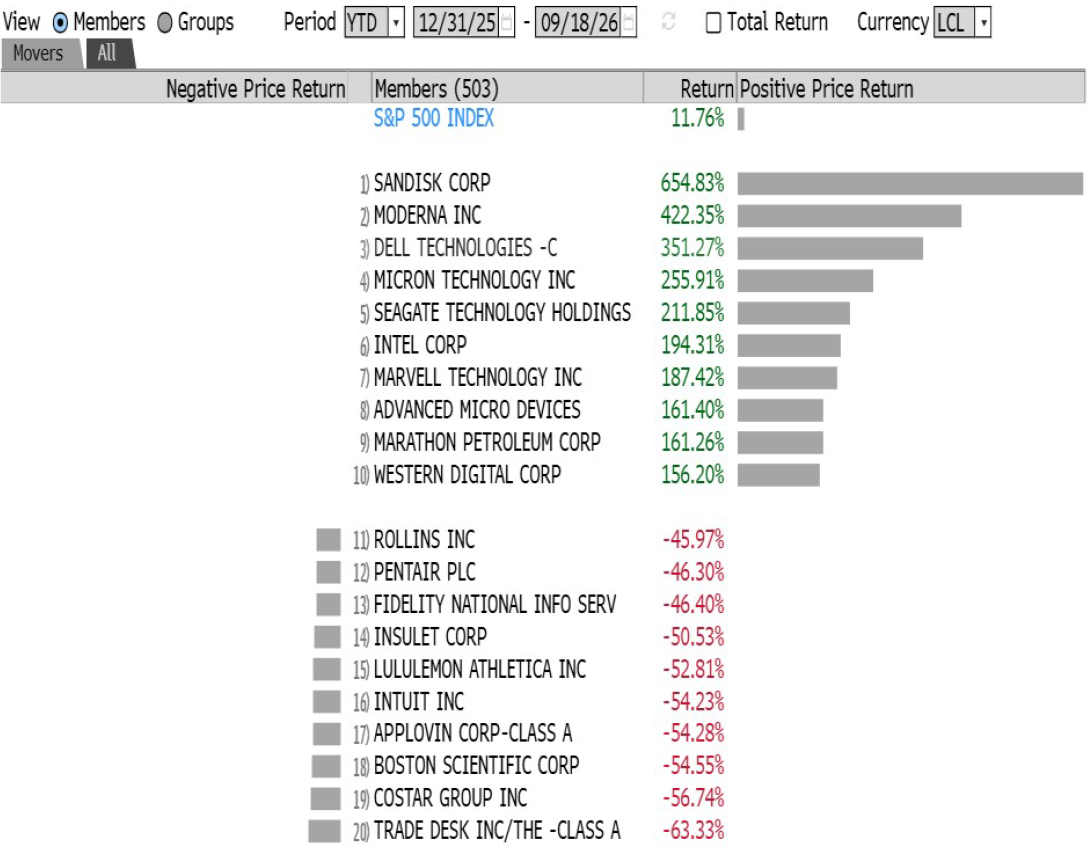
Ganadoras y perdedoras del año a la fecha