
Boletín Semanal WMC- Edición #501

COLOR DEL MERCADO
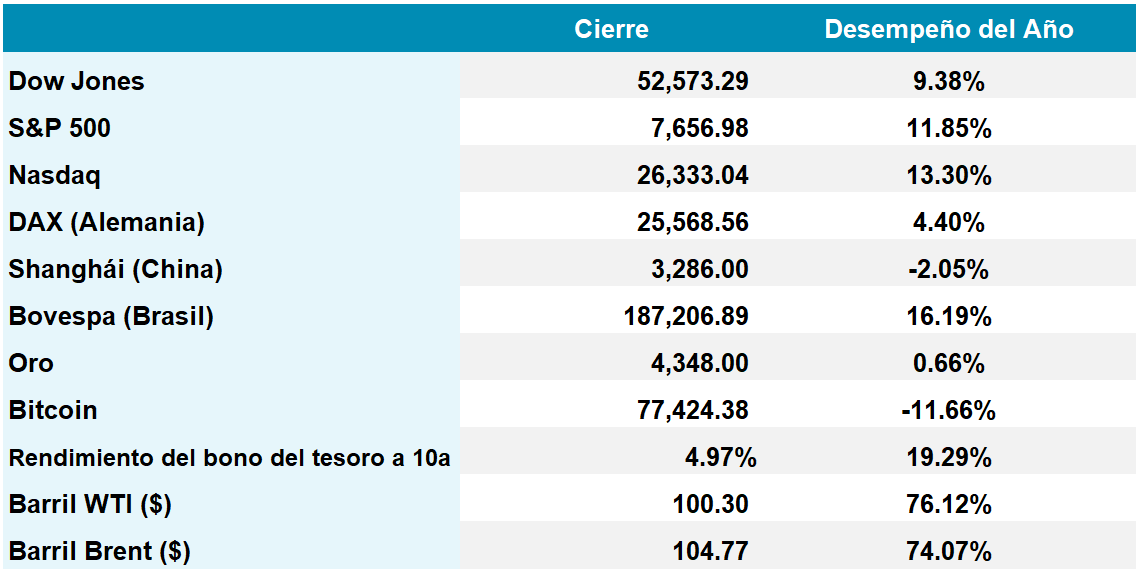
Dow Jones 52.573 -1,57% | S&P 500 7.656 -0,80% | Nasdaq 26.333 -0,66%
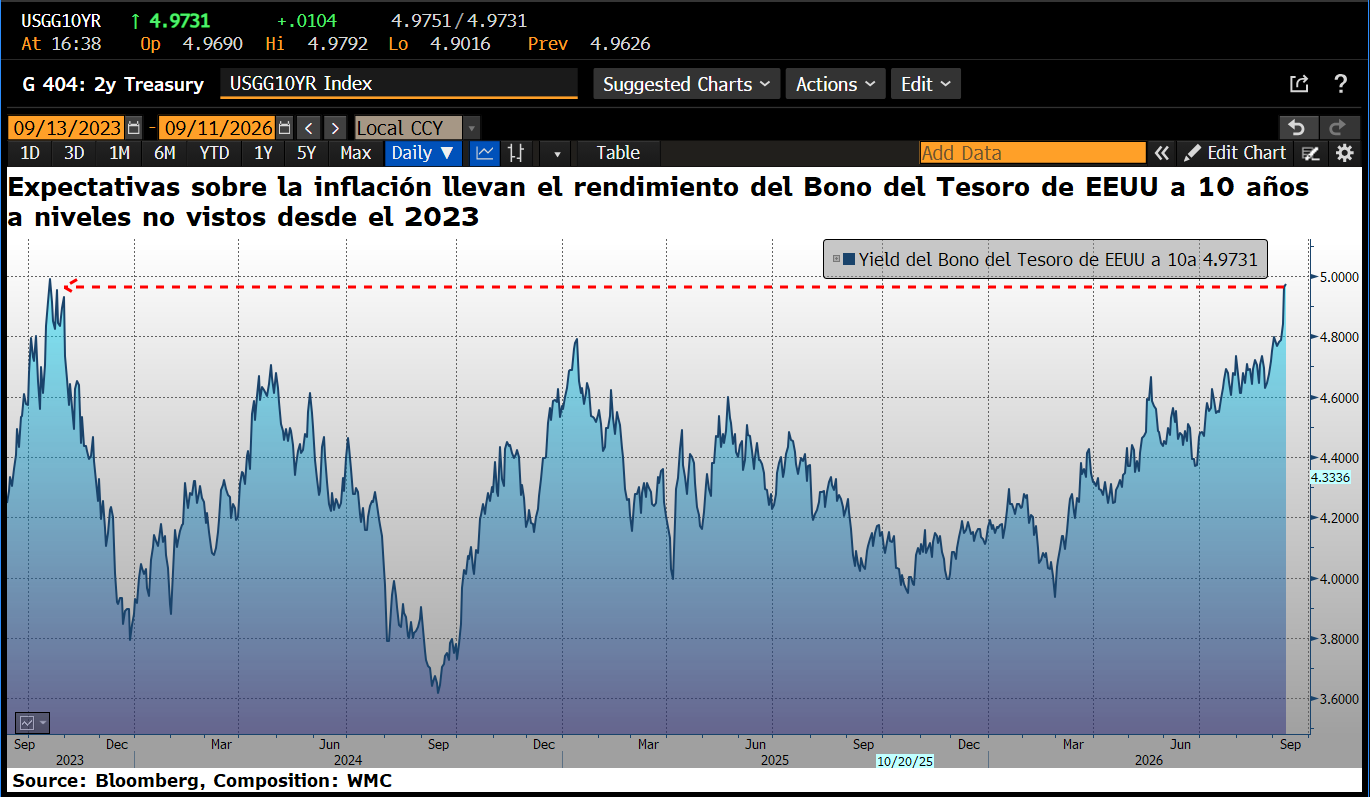
Gráfica 1. Evolución desde el 13 de Septiembre 2023 al 11 de Septiembre 2026 del rendimiento del Bono del Tesoro a 10 años. Fuente: Bloomberg. Composición: WMC.
Los índices bursátiles estadounidenses cerraron la semana con pérdidas, impulsados por el repunte de los rendimientos de la deuda soberana y la escalada bélica en Oriente Medio. El S&P 500 finalizó la semana retrocediendo 0,8%, mientras el Nasdaq y el Dow Jones descendieron 0,66% y 1,57% respectivamente. A pesar del leve alivio observado el viernes tras moderarse el crudo, el Brent casi toca los 110 dólares por barril ante los ataques a instalaciones energéticas en Arabia Saudita y tensiones en el estrecho de Bab el-Mandeb.
Esta presión sobre la energía deterioró la confianza del consumidor y reavivó los temores inflacionarios. El Índice de Precios al Consumidor subió un 0,4% mensual, llevando la inflación subyacente a un máximo de cuatro meses del 0,3%. En respuesta, el rendimiento del bono del Tesoro a 10 años alcanzó un 4,97%, rozando niveles máximos no vistos desde 2023. (Véase gráfica 1). En el ámbito empresarial, Apple (APPL) acaparó los reflectores al presentar su primer teléfono plegable, el mayor cambio de diseño del iPhone en casi dos décadas, con precios de hasta 3.000 dólares.
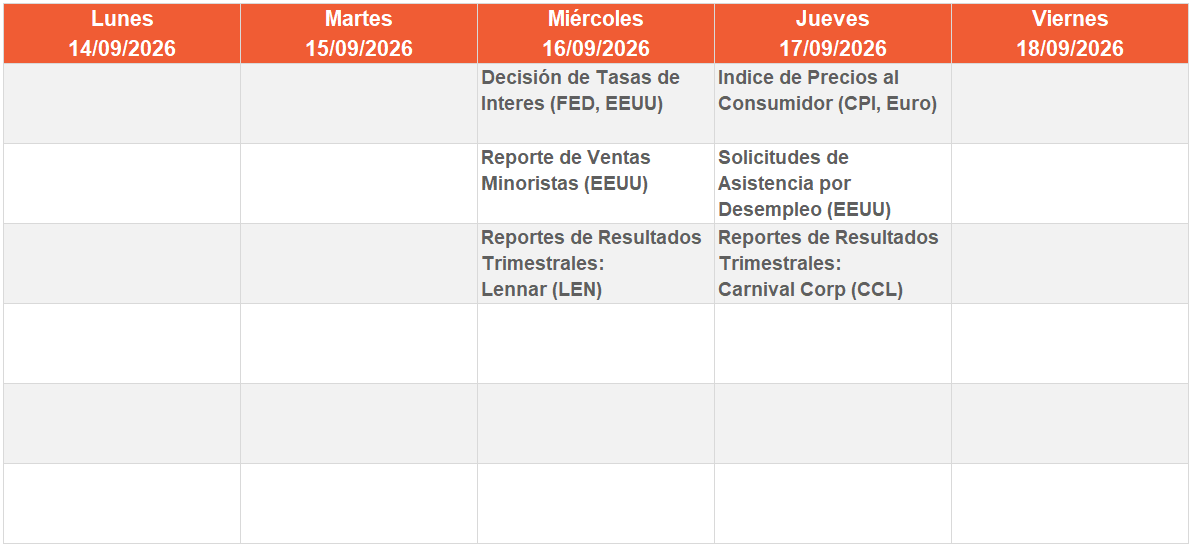
De cara a la próxima semana, los reflectores se trasladarán hacia la política monetaria. El mercado descuenta una probabilidad del 87% de que la Reserva Federal incremente su tasa de referencia en 25 puntos básicos. Simultáneamente, la decisión del Banco de Japón será crucial, ya que un mensaje hawkish que acelere el ritmo de alzas podría fortalecer significativamente al yen y generar repercusiones globales mediante la liquidación masiva de operaciones de carry trade.
El BCE endurece su política monetaria ante el choque energético.
El Banco Central Europeo elevó su tasa de depósito un cuarto de punto, ubicándola en el 2,5%, en una decisión unánime motivada por el repunte de los precios de la energía tras el estallido del conflicto en Oriente Medio. La presidenta Christine Lagarde calificó el ajuste como indiscutible, respaldada por la resiliencia económica de la Eurozona durante el segundo trimestre y por revisiones al alza en las proyecciones de inflación, las cuales situarán el indicador en 3% este año y por encima de la meta oficial (2%) hasta 2027. Este endurecimiento monetario consolida al organismo europeo como el más estricto entre las potencias del G7, impulsando el rendimiento de los bonos europeos a máximos no vistos en casi tres años mientras los mercados anticipan incrementos adicionales antes del cierre del ciclo.
La determinación de Fráncfort contrasta marcadamente con la postura de la Reserva Federal estadounidense, cuya comunicación bajo la gestión de Kevin Warsh se ha caracterizado por la brevedad y la reducción de la orientación prospectiva. Ante este vacío informativo en Estados Unidos, el mercado lee el movimiento europeo como un indicador adelantado de que las presiones inflacionarias derivadas del petróleo a 105 dólares por barril terminarán obligando a otros bancos centrales a elevar sus costos de endeudamiento.
Aunque el BCE debe actuar con cautela para evitar asfixiar la actividad económica ante un deterioro en el suministro de gas, el consenso del mercado sugiere que la resiliencia en la producción sostendrá el ciclo de ajustes, sentando un precedente decisivo.
Escalada Arancelaria entre Washington y Canadá
Esta semana la ruptura de las negociaciones comerciales entre Estados Unidos y Canadá ha desatado una severa escalada proteccionista que amenaza la estabilidad de las cadenas de suministro integradas en América del Norte. La administración estadounidense invocó la Sección 338 de la Ley de Tarifas de 1930 para imponer aranceles del 50% sobre bienes canadienses valorados en aproximadamente 20.000 millones de dólares, además de prohibir la importación de productos clave. Aunque los recursos energéticos esenciales como el petróleo crudo quedaron exentos, la medida afecta directamente a sectores como el siderúrgico, industrial y de bienes de consumo.
En respuesta, el gobierno del primer ministro canadiense, Mark Carney, implementó represalias proporcionales mediante gravámenes de entre el 15% y el 50% a exportaciones estadounidenses, duplicando las tarifas al acero y aluminio. El colapso del diálogo bilateral responde a desacuerdos fundamentales sobre el sector automotriz y exigencias de relajación normativa cultural que Canadá percibe como una vulneración a su soberanía.
Las implicaciones macroeconómicas de esta disputa afectarán desproporcionadamente a Canadá debido a su alta dependencia del mercado estadounidense, forzando un reajuste a la baja en las proyecciones de crecimiento. No obstante, el impacto transfronterizo también generará presiones inflacionarias y costos operativos adicionales para empresas norteamericanas, entorpeciendo la competitividad de las empresas estadounidense.
La ausencia de canales de negociación abiertos sugiere un periodo prolongado de incertidumbre comercial, donde la fragmentación de mercados afectará al dinamismo operativo existente entre ambas naciones.
Aumentan las presiones inflacionarias en EEUU
Los datos macroeconómicos de inflación publicados esta semana en Estados Unidos reflejan un repunte generalizado en los precios, complicando el panorama para la Reserva Federal antes de su próxima reunión de política monetaria. El Índice de Precios al Productor avanzó un 0,4% mensual en agosto, impulsado principalmente por el encarecimiento de la energía y los servicios de transporte. Este comportamiento al por mayor se trasladó rápidamente al consumidor final, según confirmó la publicación del Índice de Precios al Consumo, cuya medida subyacente superó las expectativas del mercado al registrar un incremento del 0,3% en el mismo período.
Factores estructurales y geopolíticos continúan presionando los costos en múltiples frentes de la economía estadounidense. Las tensiones bélicas en Medio Oriente han empujado el barril de petróleo por encima de los cien dólares, mientras que las fricciones comerciales y nuevos aranceles imponen cargas adicionales sobre las cadenas de suministro. De forma paralela, la acelerada expansión de infraestructura para la inteligencia artificial ha generado incrementos vertiginosos en equipos electrónicos y software informático, transmitiendo mayores presiones de costos a toda la estructura productiva.
Con una inflación general situándose en el 3.4% anual y un retroceso persistente en los salarios reales, la probabilidad de un incremento en las tasas de interés por parte del banco central ha aumentado sustancialmente. Los miembros del comité decisor enfrentan la necesidad de contener las expectativas de inflación frente a shocks de oferta exógenos que amenazan con alejar de manera prolongada los precios de su objetivo oficial.
EL ESPECIAL WMC de esta semana
El Mercado en Septiembre, a lo largo de los años.
El "Efecto Septiembre" destaca como una de las irregularidades estacionales más enigmáticas. Históricamente, describe la tendencia estadística persistente de los índices bursátiles a registrar consistentemente sus peores rendimientos durante el noveno mes del año calendario..Esta semana se dedica El Especial WMC a examinar, brevemente y con marcado acento didáctico, lo que ha sido el comportamiento estadístico del mercado durante los meses de septiembre y a revisar las múltiples causas que en algún grado explican esta anomalía
ENERGÍA
La reciente superación del umbral de los cien dólares por barril en los indicadores West Texas Intermediate y Brent refleja una crisis de oferta estructural en los mercados energéticos globales. La intensificación del conflicto en Oriente Medio ha reducido drásticamente los flujos de crudo a través del Estrecho de Ormuz a menos de dos millones de barriles diarios, desarticulando las rutas tradicionales de exportación y contrarrestando la efectividad de las vías alternativas terrestres.
De acuerdo con la Agencia Internacional de Energía, la oferta global experimentará una contracción cercana al 6% durante este año, con un recorte proyectado de 5,7 millones de barriles diarios. Esta perturbación se profundiza por el desplome de la producción saudí a mínimos históricos de seis millones de barriles diarios tras severos ataques a sus infraestructuras críticas. A su vez, los inventarios mundiales de petróleo han sufrido reducciones consecutivas hasta alcanzar sus niveles más bajos desde 2023, agotando el amortiguador físico del mercado.
Aunque los altos precios están generando un fenómeno evidente de destrucción de demanda en las economías consumidoras, la velocidad del deterioro en el suministro supera con creces cualquier desaceleración en el consumo. La reactivación de las compras por parte de las refinerías chinas en el mercado físico acentúa la presión compradora sobre crudos alternativos. Así, la divergencia entre el ajustado balance físico actual y las proyecciones de desaceleración futura consolida una prima de riesgo geopolítico que mantiene al mercado petrolero en un equilibrio precario y tensionado.
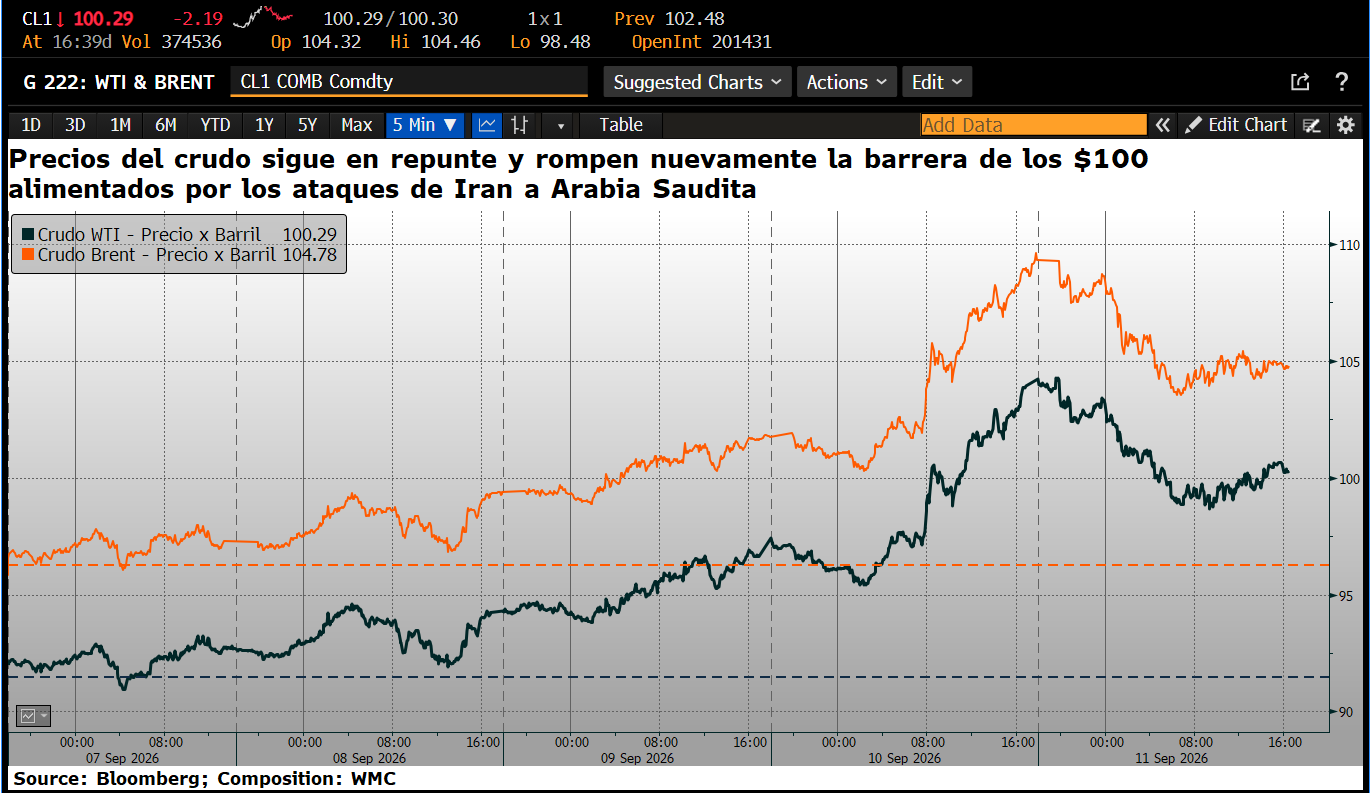
Gráfica 3. Evolución desde 07 de Septiembre al 11 de Septiembre de la cotización diaria del Brent en linea naranja y en negra la del WTI. Fuente: Bloomberg, Composición: WMC.
VENEZUELA

De la nota de prensa de la Bolsa de Valores de Caracas: En la Bolsa de Valores de Caracas, entre el 7 y el 11 de septiembre de 2026, se negoció un total de Bs 83.737.438.696,40; ó unos 19.885.000 $/día. Cifra récord en lo que va de año
Los valores cuyos precios aumentaron, en el período, fueron Banco del Caribe clase A (+20,28%), Bolsa de Valores de Caracas (+18,94%), Banco Provincial (+16,22%), Corimon (+14,77%), Protinal (+13,46%), Ron Santa Teresa clase B (+12,54%), Sivensa (+12%), Invaca clase B (+11,54%), entre otras.
CIERRES

Cierra su cotización BCV en 842,206
Sube 47.210 céntimos desde la semana pasada.
CALENDARIO PRÓXIMA SEMANA.
GANADORAS Y PERDEDORAS
del S&P 500
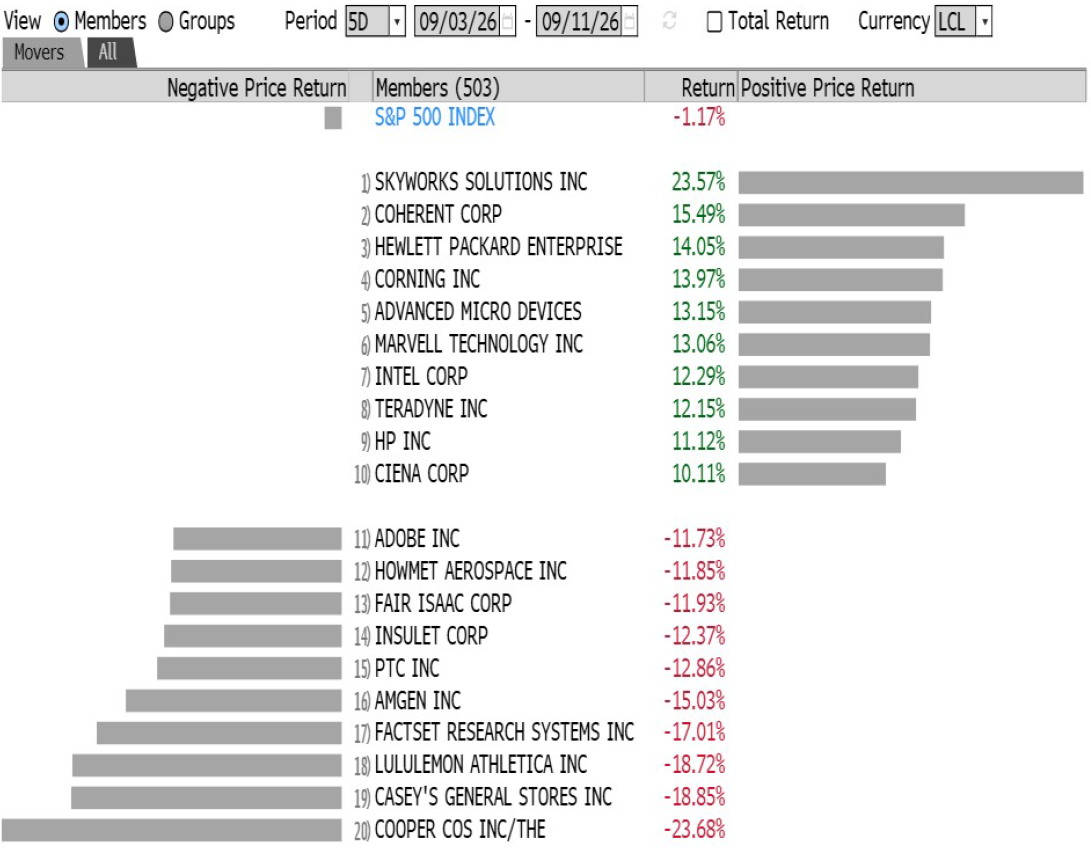
Ganadoras y perdedoras de la semana
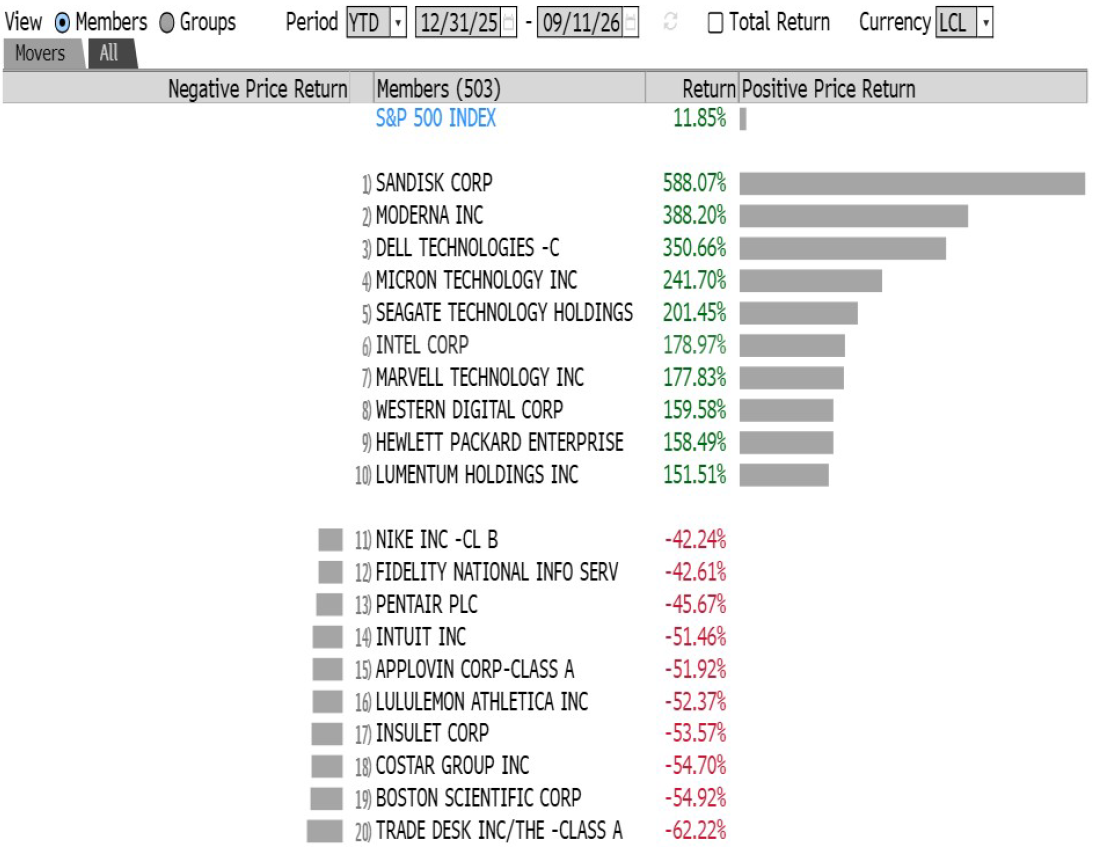
Ganadoras y perdedoras del año a la fecha