
Incremento de la tasa de Fondos Federales
El Especial WMC:
El pasado miércoles los doce integrantes del Comité Federal de Mercado Abierto de la Reserva Federal (FOMC) tomaron la decisión, de manera unánime, de incrementar la tasa de fondos federales en 25 puntos básicos marcando un punto de inflexión en la gestión macroeconómica de Estados Unidos, trascendiendo la mera dinámica crediticia de corto plazo. Al elevar el rango objetivo al nivel de 3,75% a 4,00%, la autoridad monetaria ejecutó su primer alza desde 2023 y expuso una re evaluación sobre las fuerzas estructurales que afectan los precios en el país.
Imagen: Federal Open Market Committee (FOMC) encargado de decidir la política de tasas de interés. Crédito: Shutterstock.com
Giro monetario: La Reserva Federal busca hacer frente a la inflación
La decisión de aplicar un endurecimiento gradual responde a la necesidad de calibrar el doble mandato de la FED, de estabilidad de precios y máximo empleo. Dado que la tasa de desempleo se mantiene contenida en el 4,1% y la actividad económica muestra una expansión sólida del 2,3% sustentada en la productividad, el banco central busca moderar la demanda agregada sin precipitar una contracción crediticia que destruya puestos de trabajo.
Un aspecto central de esta nueva fase es el reconocimiento explícito de que la inflación responde a dinámicas que escapan al control directo de los tipos de interés. En su comunicado oficial, el comité retiró la caracterización previa que atribuía el alza de precios a choques temporales de oferta, reconociendo la transversalidad del fenómeno. (Véase gráfica 2.1).
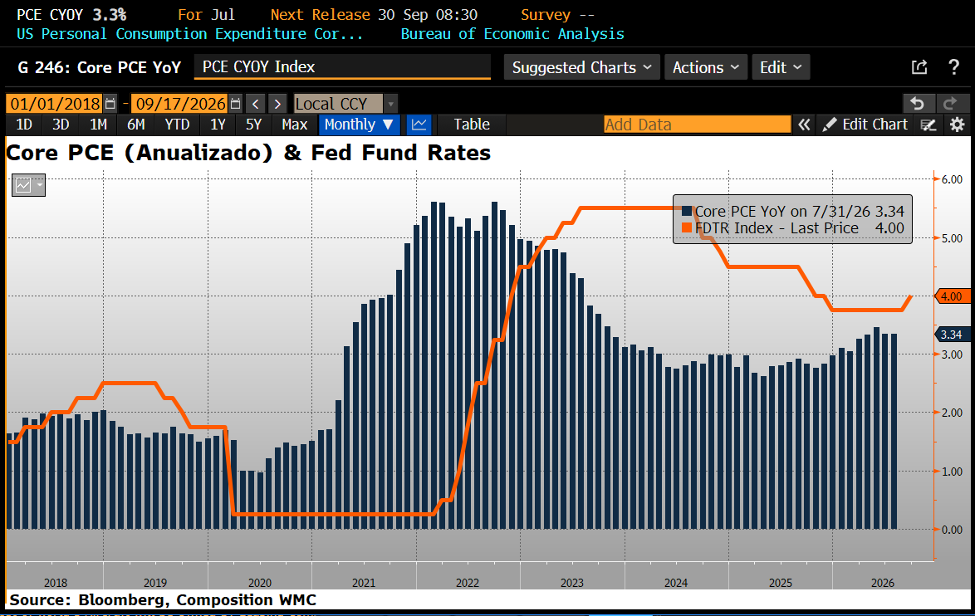
Gráfica 2.1. Evolución desde Enero del 2018 a la fecha de: el índice de tasa de interés objetivo de la FED en linea naranja; y en columnas negras, el Core PCE índex (el índice de precios al consumo persona, excluyendo energía y alimentos es decir la medida de inflación preferida por la FED). Fuente Bloomberg. Composición : WMC
Presiones dominantes
La revisión al alza del índice de Gastos de Consumo Personal al 3,7% para el cierre de 2026 está explicada por la confluencia de tres vectores no monetarios. En primer lugar, el conflicto que involucra a Estados Unidos e Israel frente a Irán ha generado un shock energético en los precios del petróleo. En segundo lugar, la implementación de nuevas tarifas arancelarias sobre las importaciones ha encarecido los insumos en las cadenas de suministros. Finalmente, la masiva carrera corporativa hacia la infraestructura de Inteligencia Artificial ha desatado una competencia sin precedentes por capital, energía y tecnología, alimentando presiones de costos en sectores clave.
Esta complejidad macroeconómica se despliega sobre un entorno político caracterizado por el choque abierto entre el Poder Ejecutivo y la Reserva Federal en vísperas de las elecciones de medio término. Durante las semanas previas el presidente Donald Trump había intensificado sus críticas públicas, exigiendo reducciones de tasas a niveles del 1% o inferiores y acusando a la junta de actuar con sesgo político. Frente a este escenario, la postura firme y unánime de los doce gobernadores actúa como un escudo de independencia institucional. Al mismo tiempo, la dirección bajo la conducción de Kevin Warsh ha iniciado un viraje metodológico al distanciar a la entidad del uso rígido de la orientación prospectiva, o forward guidance. Al negarse a comprometer de antemano la trayectoria futura de los tipos, el organismo busca recuperar flexibilidad operativa para responder a los datos de alta frecuencia, aunque ello incremente la volatilidad en las expectativas.
El Elefante en el cuarto
Más allá de las disputas retóricas, el obstáculo real más severo para la política monetaria radica en la trampa de la dominancia fiscal, donde el volumen del endeudamiento público limita la efectividad de las tasas de interés. La deuda soberana de Estados Unidos ha superado el umbral histórico de los 40 billones de dólares, impulsada por déficits presupuestarios continuos. Para el año fiscal 2026, los desembolsos del servicio de la deuda ascenderán a 1.039 billones de dólares, absorbiendo más del 22% de la recaudación fiscal. Este renglón de gasto en intereses se ha consolidado como el segundo más elevado del presupuesto nacional, sobrepasando las partidas destinadas a la Defensa Nacional. Cada incremento en la tasa de fondos federales eleva los costos que el Tesoro debe ofrecer al emitir nuevos títulos, ampliando el déficit y obligando a colocar mayor volumen de deuda, lo que presiona al alza los tipos de largo plazo y restringe el margen presupuestario público. (Véase gráfica 2.2).
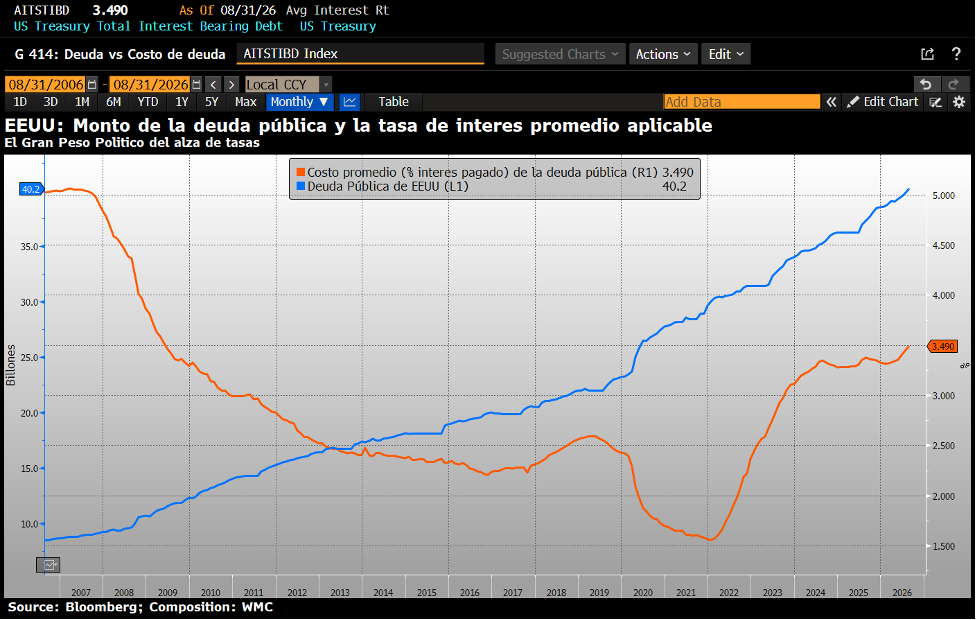
Gráfica 2.2. Evolución desde el 31 de Agosto de 2006 al 31 de Agosto de 2026 de: el monto total de deuda pública de Los Estados Unidos en linea naranja; y en linea azul, la tasa de interés pagada por esa deuda pública. Fuente Bloomberg. Composición : WMC
Acción restrictiva internacional coordinada
El ajuste dispuesto por la autoridad monetaria tampoco puede interpretarse como un evento aislado, sino como parte de una reconfiguración coordinada “de facto” entre las principales entidades emisoras del mundo. La decisión de la Reserva Federal siguió a la subida de tasas del Banco Central Europeo y se anticipó a las medidas proyectadas por el Banco de Japón, configurando un frente común ante el repunte de los costos de producción y la energía. Esta sincronización busca evitar desequilibrios en los flujos de capital y estabilizar los mercados cambiarios. No obstante, el mantenimiento de rendimientos elevados en los bonos del Tesoro, cuya tasa a diez años bordea el 5%, ha fortalecido la cotización del dólar, generando efectos colaterales severos en las economías emergentes. Estas naciones enfrentan presiones de depreciación en sus monedas, el encarecimiento del servicio de sus pasivos en divisas y la fuga de capitales hacia activos de menor riesgo. (Véase gráfica 2.3).
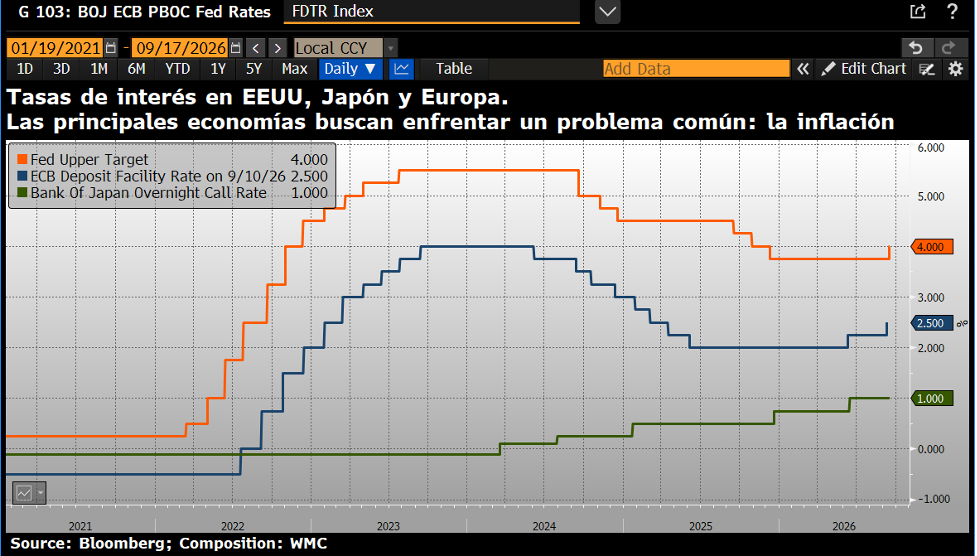
Gráfica 2.3. Evolución desde Enero del 2021 a Sep de 2026 de las tasas de interés referenciales de los principales bancos centrales. En línea anaranjada: Tasa de la FED USA; en línea azul la tasa del Banco Central Europeo ; y en línea verde las tasa del Banco del Japón. Fuente: Bloomberg. Composición WMC
Implicación académica en la teoría económica
En el plano conceptual, la consecuencia más profunda de las proyecciones reside en el anclaje de la Tasa Neutral de Largo Plazo, denotada formalmente como r*, en el nivel del 3,0%. (Véase Especial WMC del 27 de Agosto 2023: Jerome Powell y la r*)
La Tasa Neutral representa el nivel de equilibrio en el cual la política monetaria ni estimula ni frena la economía, y su fijación en esta nueva cota decreta el fin definitivo de la era del dinero barato que caracterizó a las décadas posteriores a la crisis financiera internacional del 2008. Para el sector corporativo y la comunidad de inversionistas, este ajuste implica que los modelos de valoración de activos, la estructuración de fusiones y adquisiciones y las decisiones de proyectos de capital deben incorporar de forma permanente un costo de oportunidad más elevado. Las empresas altamente apalancadas o cuyos modelos dependían de tasas cercanas a cero enfrentan la necesidad de realizar una reevaluación sustancial de sus métricas de viabilidad financiera.
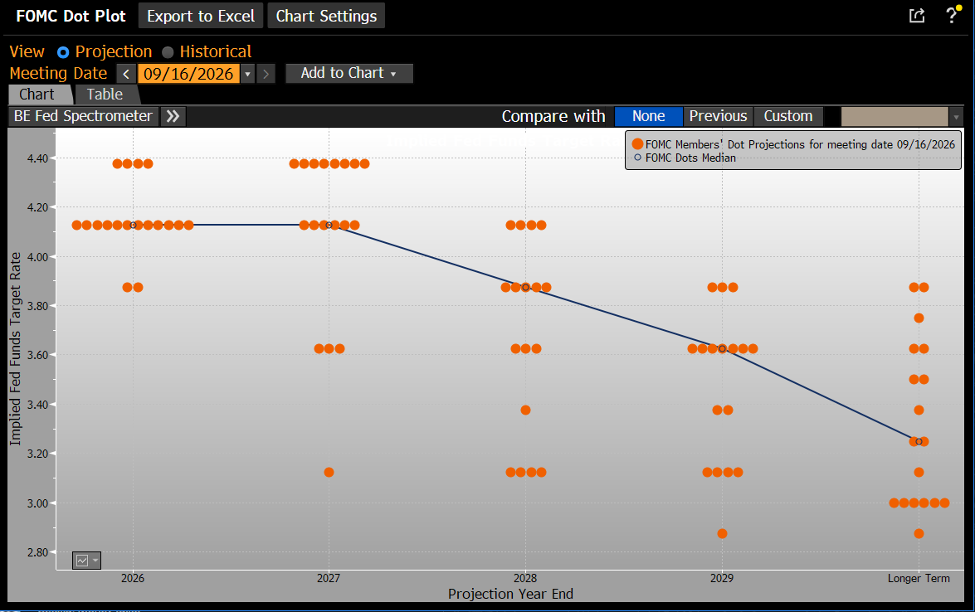
La gráfica 2.4 muestra el “Dot Plot” del FOMC correspondiente a la reunión del 16 de Septiembre. Esta es la herramienta empleada para graficar las expectativas individuales de los miembros del comité sobre la evolución de las tasas. Se observa que en la opinión de los miembros, la tasa implícita de largo plazo para los fondos federales tiende a ubicarse en torno al 3%.
En conclusión
La transición a este entorno de tasas más altas aplicadas a la economía real tendrá sus efectos en el comportamiento del consumo, la economía hogareña, y en la toma de decisiones empresariales. El nuevo rango de entre 3,75% y 4,00% encarecerá progresivamente el costo de la vida a través del sistema bancario, elevando el costo del crédito para las tarjetas de consumo, los préstamos automotrices y el mercado hipotecario. Si bien el consumo ha mostrado resiliencia sustentada en la solidez del empleo, el encarecimiento del endeudamiento reduce el margen de ingreso disponible y desacelera la demanda en sectores sensibles al crédito.
La subida de tasas aprobada por la Reserva Federal trasciende un simple ajuste coyuntural para constituirse en un testimonio de las rigideces estructurales que dominarán la macroeconomía global en los próximos años. Al equilibrar la lucha contra una inflación persistente impulsada por presiones geopolíticas, proteccionistas y tecnológicos con la necesidad de preservar el empleo y gestionar la pesada carga de la deuda pública, el banco central inaugura un periodo prolongado de dinero costoso donde la prudencia fiscal y la eficiencia productiva serán los determinantes clave del desarrollo económico futuro.