
Alza de las Tasas Hipotecarias
El Especial WMC:
Las tasas hipotecarias en Estados Unidos acumulan siete semanas consecutivas de incrementos sostenidos. Este hecho cobra relevancia habida cuenta del efecto macroeconómico que se encuentra asociado a la actividad inmobiliaria, abarcando: la construcción, la fabricación de materiales, insumos y equipos, la venta y los alquileres de inmuebles, la manos de obra y un largo etcétera.
Imagen: Logos de la Mortgage Bankers Association (MBA), que es la asociación nacional que representa al sector del financiamiento inmobiliario residencial y comercial. ; y de la Federal Housing Finance Agency (FHFA), Entidad principal del Estado que supervisa el mercado hipotecario. Se encarga de supervisar y regular a los gigantes hipotecarios respaldados por el gobierno como Fannie Mae y Freddie Mac, asegurando la liquidez para el financiamiento de vivienda en el país. Composición WMC
El repunte de tasas en el sector hipotecario en Estados Unidos y las implicaciones para la economía
El promedio nacional de las tasas para el financiamiento hipotecario es de un 7,40% en los préstamos a treinta años de tasa fija y en los préstamos a quince años la tasa ronda el 6,73%. Este nivel general de financiamiento para la vivienda es el más alto documentado desde noviembre de 2023 (período extraordinario donde la inflación post-pandemia indujo a la Fed a elevar los tipos de referencia desde el 0,25% hasta el 5,5% y, con esto, se dispararon las tasas hipotecarias). Si se excluye este pico extraordinario, es necesario retroceder hasta el año 2001 para encontrar un costo de financiamiento de igual magnitud a la que está experimentando EEUU hoy. (Véase gráfica 2.1).
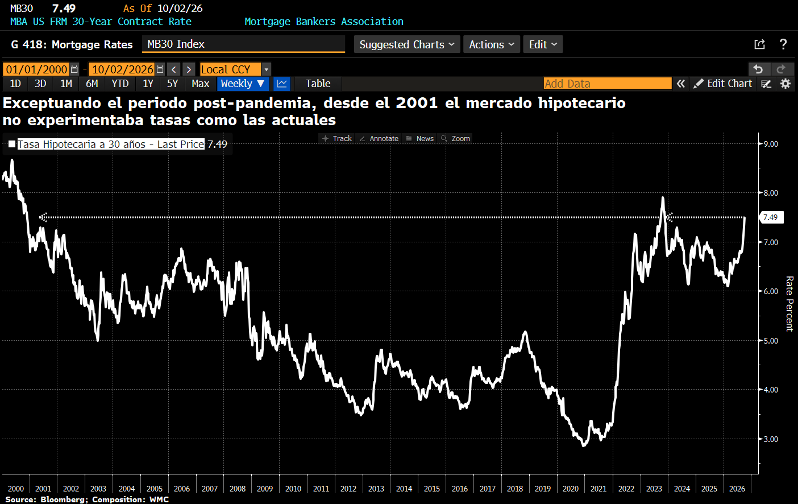
Gráfica 2.1. Evolución desde Enero de 2000 del promedio de tasas para el financiamiento hipotecario en Loas Estados Unidos Fuente Bloomberg. Composición : WMC
Las tasas hipotecarias, el déficit fiscal y el mercado de deuda soberana
Para entender esta escalada crediticia, es fundamental comprender que existe una muy alta correlación entre las tasas hipotecarias y los rendimientos de los bonos del Tesoro a diez años, instrumento referencial que superó recientemente la barrera del 5,3%, un territorio inexplorado desde mayo de 2002.. (Véase gráfica 2.2).
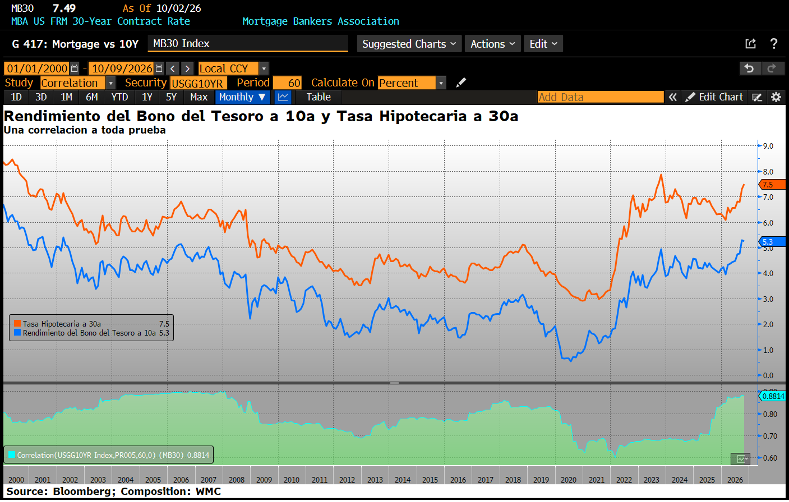
Gráfica 2.2. PANEL SUPERIOR Evolución desde Enero de 2000 de: En linea azul, el rendimiento de los Bonos del Tesoro a 10 años; En linea naranja Tasa hipotecaria a 30 años. PANEL INFERIOR: Evolución del indice de correlación entre ambas variables. Fuente Bloomberg. Composición : WMC
El origen del alza
Esta alza en el rendimiento de los bonos del Tesoro ha sido impulsada por una "tormenta perfecta" de factores macroeconómicos y fiscales. En primer lugar, la resiliencia de la economía estadounidense ha forzado a los mercados a aceptar que las tasas de interés de referencia de la Fed se mantendrán elevadas por un período prolongado.
A esta política monetaria restrictiva se suma una realidad fiscal ineludible: el déficit del gobierno federal rozó los dos billones de dólares anuales al cierre de agosto, empujando la deuda pública total por encima de los 40 billones de dólares. Para financiar este agujero, el Tesoro se ve en la obligación de inundar el mercado con emisiones masivas de nueva deuda. Naturalmente, esta sobreoferta presiona los precios de los bonos a la baja y, en consecuencia, dispara sus rendimientos.
A estos factores se les añade el efecto del ajuste cuantitativo. Al permitir que sus valores respaldados por hipotecas venzan sin reinvertir la totalidad de los fondos, el banco central ha retirado del tablero a su comprador más grande. Esta retirada estratégica no solo presiona al alza los rendimientos soberanos, sino que amplía drásticamente el diferencial (spread) entre los bonos del Tesoro y las tasas hipotecarias, encareciendo de forma desproporcionada el crédito para el comprador final.
El efecto de bloqueo y las distorsiones en los precios inmobiliarios
La consecuencia directa de este encarecimiento crediticio es el efecto de bloqueo en el sector residencial. Millones de ciudadanos tienen actualmente tasas hipotecarias fijas a treinta años por debajo del 3% o 4%. Vender una propiedad para adquirir otra implica renunciar a ese contrato favorable. El comprador asume una nueva deuda a tasas cercanas al 7,40%. Este cambio matemático es un aumento en los pagos mensuales de capital e intereses, lo que representa una pérdida de valor presente neto para la familia que decide mudarse.
El inventario nacional de viviendas sufre el impacto de esta inmovilidad financiera. La Agencia Federal de Financiamiento de la Vivienda estima que el efecto de bloqueo impidió la realización de 1,33 millones de ventas de viviendas entre el segundo trimestre de 2025 y el presente. La demanda de compra desciende debido a la falta de asequibilidad.
La escasez de oferta crea también una distorsión en la valoración de los activos. Los precios a nivel nacional subieron un 5,7% debido a la falta de inventario, un incremento que eclipsa el impacto directo de las tasas elevadas que habrían empujado los precios a la baja. El mercado opera con volúmenes deprimidos mientras los precios se mantienen elevados.
Además, la falta de dinamismo en el mercado inmobiliario reduce la movilidad laboral de los estadounidenses. Trabajos de investigación indican que las altas tasas redujeron la movilidad geográfica en un 16% para los hogares con hipotecas vigentes. Las familias evalúan cuidadosamente cada decisión financiera. El talento se estanca ante la imposibilidad financiera de asumir costos de vivienda elevados si deciden aceptar ofertas de trabajo en otras ciudades.
Reducción del gasto y consumo de los hogares
Quienes deciden comprar una casa con las tasas actuales deben destinar una parte mucho mayor de sus ingresos mensuales puramente al pago de intereses. El ratio de servicio de la deuda de los hogares sobre el ingreso disponible cerró recientemente en 11,11%. (Véase gráfica 2.3). Con un presupuesto familiar ajustado por el costo de la vivienda, se reduce el dinero disponible para el consumo. Las familias recortan el gasto en bienes de consumo masivo, electrodomésticos, automóviles y proyectos de remodelación. Esto impacta de manera directa los ingresos de las empresas minoristas. El sector comercial nota un cambio en los patrones de consumo: los compradores priorizan artículos de primera necesidad frente a productos discrecionales.
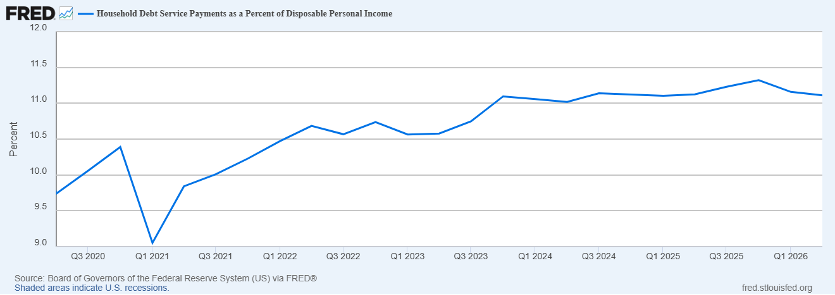
Gráfica 2.3. Evolución desde Q3 2020 del porcentaje del ingreso de las familias que se dedica al pago de deudas hipotecarias. Fuente: Junta de Gobernadores del Sistema de La Reserva Federal US.
Los dueños de viviendas recurren a las líneas de crédito con garantía hipotecaria (HELOC - Home Equity Line of Credit) para obtener liquidez sin alterar su hipoteca primaria. El saldo total de esta deuda aumentó un 12,9% anual hasta alcanzar los 427.600 millones de dólares en 2026, con un saldo promedio por consumidor de 52.347 dólares. Los hogares aceptan pagar tasas cercanas al 7,5% sobre esta deuda secundaria para financiar gastos mayores. Al mismo tiempo, las tasas de morosidad en deudas de consumo no garantizadas, incluyendo tarjetas de crédito y préstamos para automóviles, registran niveles sumamente elevados. Las familias tienen restricciones de liquidez crecientes y presupuestos rígidamente limitados
Freno a la construcción
Las constructoras enfrentan condiciones de mercado adversas. Observan menos demanda por compradores y asumen costos de financiamiento propios más altos para desarrollar nuevos proyectos residenciales o comerciales.
Indicadores clave:
Los inicios de construcción de viviendas cayeron un 2,6% en agosto de 2026, ubicándose en una tasa anualizada de 1,275 millones de unidades.
Las solicitudes de permisos de construcción disminuyeron un 2,7% hasta 1,394 millones.
Las entregas de viviendas construidas sufrieron una caída interanual del 27,1%.
Impacto en la generación de empleos.
El sector inmobiliario y de la construcción son un motor fundamental para el empleo en Estados Unidos. Al paralizarse las obras y reducirse las transacciones, disminuye la contratación de profesionales. Los empleos en empresas constructoras de viviendas unifamiliares cayeron con una contracción nacional del 4,5%. Esta desaceleración afecta a albañiles, arquitectos, contratistas, agentes de bienes raíces y gestores bancarios. Los desarrolladores inmobiliarios ajustan sus planes de inversión a largo plazo ante la incertidumbre económica y el alto nivel de cancelaciones de contratos de compra.
Véase en la gráfica 2.4. el ploteo de la relación de cambios en la cantidad de empleos Vs permisos de construcción por estado. Los puntos rojos muestran los estados donde ambas cifras decrecen, es decir el cuadrante inferior izquierdo.
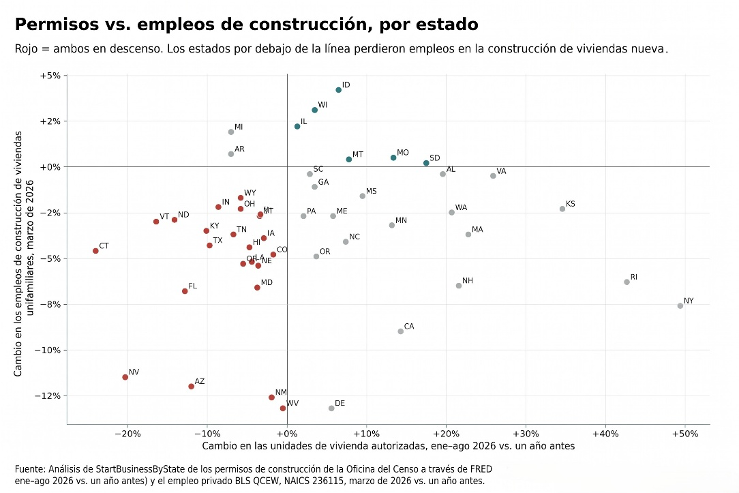
Gráfica 2.4 Relación de cambios en la cantidad de empleos Vs permisos de construcción por estado. Fuente: Starbusinessbystate.
Presión inflacionaria en el sector de alquileres
Al no poder calificar para una hipoteca debido a los altos pagos mensuales, millones de personas están obligadas a permanecer en el mercado de alquiler a largo plazo. Esta sobredemanda de unidades de arrendamiento presiona los precios de las rentas al alza. La inflación de los alquileres se ubicó en un 3% interanual en agosto de 2026. El costo del refugio tiene un peso enorme en el índice de precios al consumidor. Mantener esta inflación subyacente elevada complica los esfuerzos de la Reserva Federal por estabilizar la economía.
El banco central necesita que los costos de vivienda bajen para alcanzar su objetivo general de inflación. Las mismas tasas de interés altas que buscan enfriar la economía limitan la oferta de viviendas y empujan a los ciudadanos hacia el alquiler, creando un ciclo restrictivo difícil de romper a corto plazo.
Riesgos crediticio en bienes raíces comerciales y la rentabilidad bancaria
El sector de bienes raíces comerciales tiene vencimientos a corto plazo con refinanciamientos costosos. Los propietarios de edificios de oficinas deben refinanciar esta deuda en un entorno de tasas altas, mientras los activos subyacentes experimentan caídas en su valor de mercado debido a las menores tasas de ocupación estructural. Este desfase entre el costo del pasivo y el rendimiento del activo presiona los márgenes operativos de los desarrolladores.
Los bancos regionales y las instituciones financieras comunitarias son los acreedores principales de estas deudas comerciales. La banca estadounidense sufre el deterioro de sus carteras de inversión. El repunte sostenido en los rendimientos de los bonos soberanos genera pérdidas no realizadas masivas en los balances bancarios. Las entidades financieras invirtieron depósitos en bonos del Tesoro y valores respaldados por hipotecas de bajo rendimiento. Con las tasas actuales, el valor de liquidación en el mercado secundario de esos activos cae. Estas pérdidas latentes merman la capacidad de los bancos para extender nuevo crédito a la economía.
El nuevo desafío: Adaptación.
En definitiva, el mercado impone a los actores el asimilar una realidad incómoda: la era del dinero barato ha llegado a su fin y aquellas tasas hipotecarias al 3% fueron una anomalía histórica, no un derecho adquirido. Este cambio de paradigma re define las reglas del juego para todos los actores económicos. La pregunta central ya no es cuándo volverá el crédito barato, sino: ¿cómo se readaptará la productividad de la economía ahora que el costo del capital penaliza el endeudamiento? No hay duda de que en esta nueva realidad financiera, la disciplina y la adaptabilidad son herramientas valiosas de supervivencia.