
Boletín Semanal WMC- Edición #506

COLOR DEL MERCADO
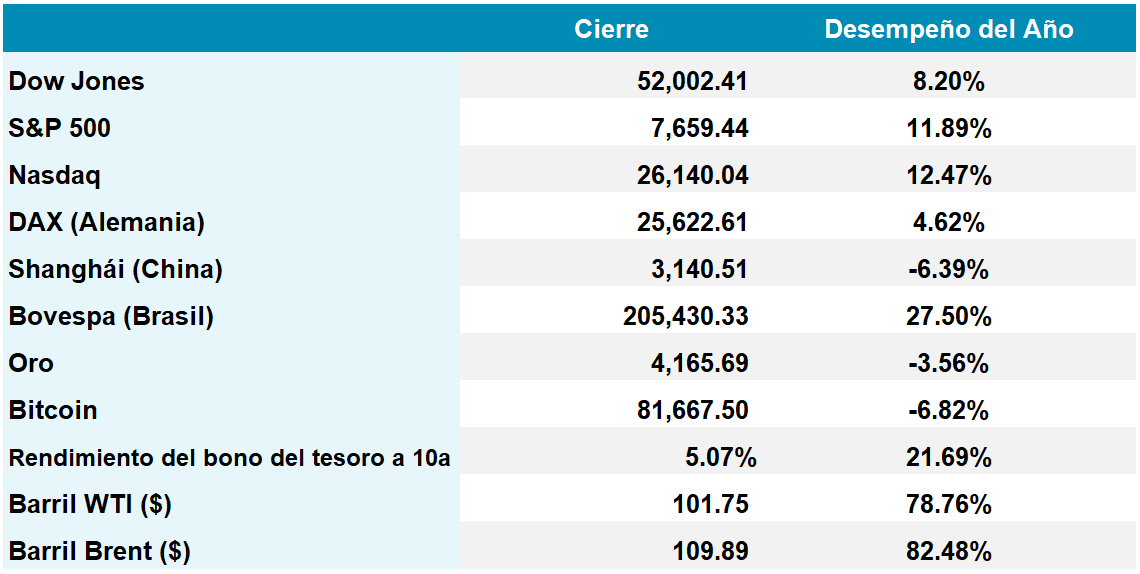
Dow Jones 51.896 +0,47% | S&P 500 7.678 -1,70% | Nasdaq 26.167 -4,38%
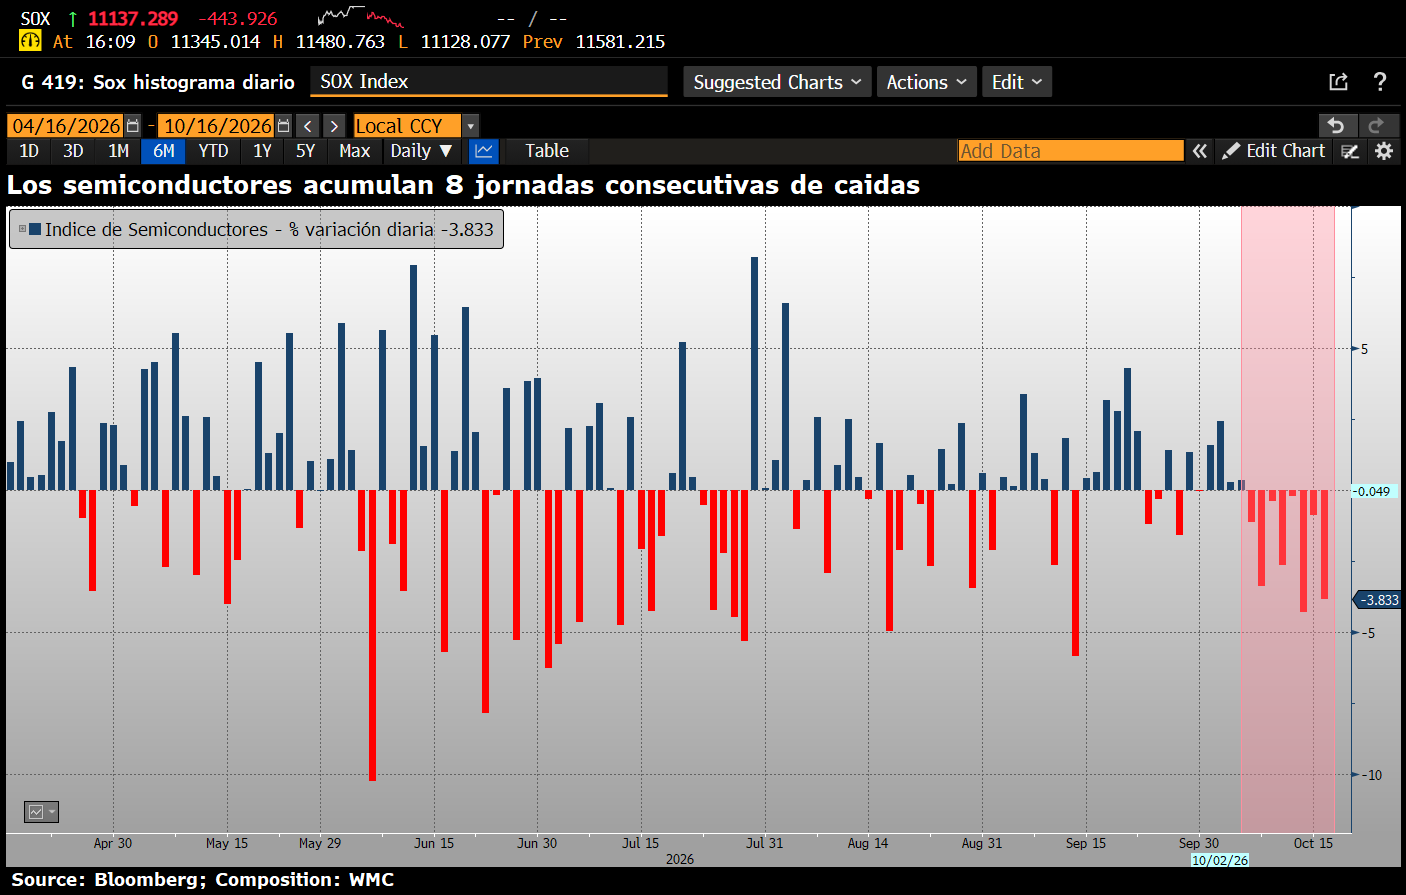
Gráfica 1. Evolución desde 16 de abril al 16 de Octubre de la variación diaria del índice SOX que agrupa las empresas del sub sector Semiconductores. Fuente: Bloomberg. Composición: WMC.
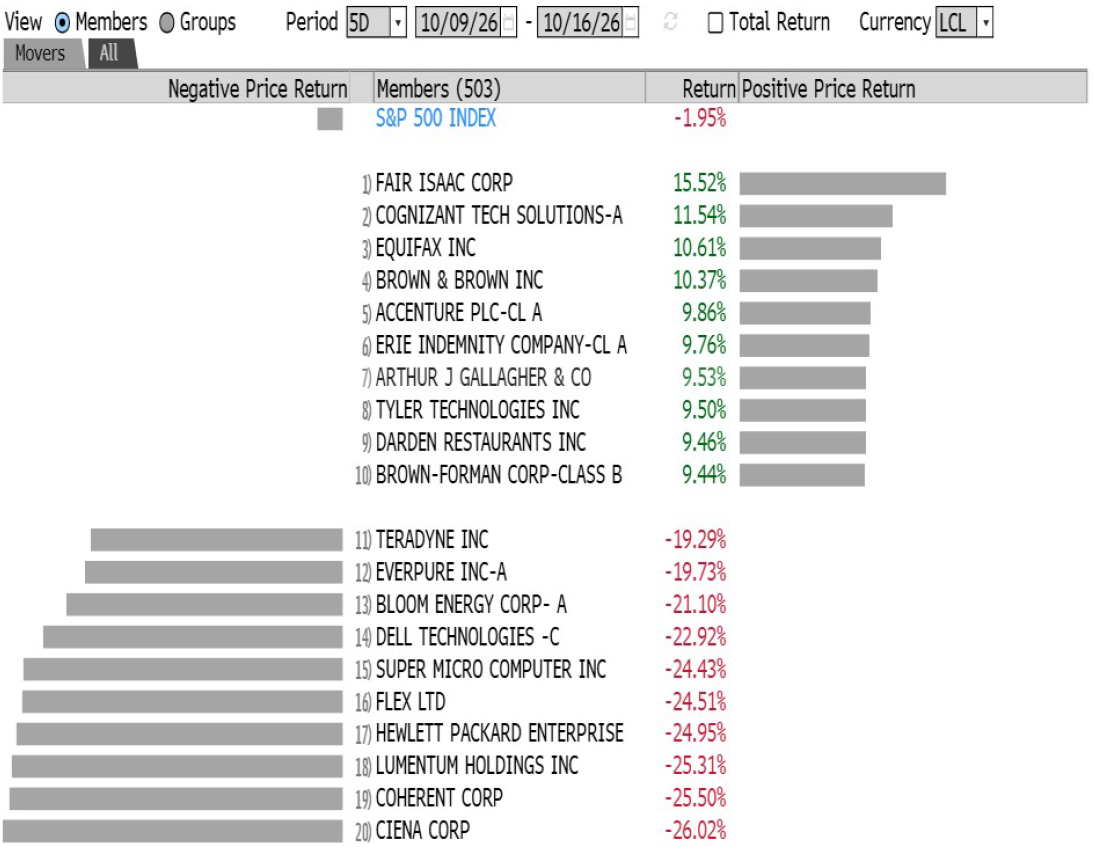
Wall Street cerró una semana de pérdidas tecnológicas, con el petróleo cerca de US$110 por barril y dudas sobre la inflación. El Nasdaq Composite perdió cerca de 4,4% en la semana, su mayor caída desde junio. Los semiconductores encadenaron ocho sesiones de descensos, la racha más larga desde 2008, mientras la venta alcanzó a proveedores de centros de datos y computación para IA.
La atención pasó de las valoraciones a la financiación. Los bonos de CoreWeave, endeudado proveedor de infraestructura de IA, cayeron a niveles de “distress” y sus rendimientos subieron hasta 15%, esto activó las dudas de que los ingresos futuros compensen el gasto en chips, centros de datos y energía. Como muchos proyectos se financian con deuda, mayores intereses pueden reducir la rentabilidad aunque la demanda crezca.
Los Bonos del Tesoro atrajeron compras de activos refugio pese a dos informes de inflación superiores a lo previsto. Sin embargo, el encarecimiento del petróleo volvió a presionar al alza los rendimientos, al alimentar el temor de que la energía prolongue las presiones sobre los precios y limite el margen de la Reserva Federal.
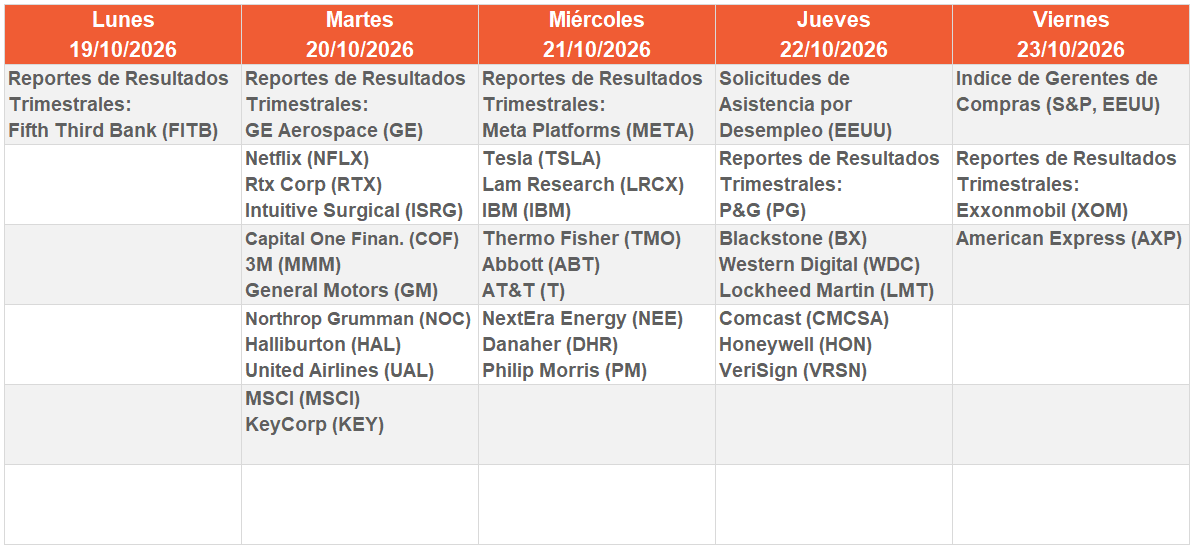
Los resultados empresariales serán la próxima prueba: el mercado buscará comprobar si los ingresos de IA justifican la inversión. Mientras tanto, salud, finanzas y materiales resistieron mejor la caída que las tecnológicas.
Inflación en Estados Unidos presiona a consumidores y productores
El índice de precios al consumidor en Estados Unidos -publicado el pasado miércoles- mostró que los precios aumentaron 0,6% en septiembre, frente a 0,4% en agosto, mientras la inflación interanual subió a 3,7%. El encarecimiento de la gasolina, cuyo precio avanzó 9,1% en el mes, explicó más de la mitad del incremento mensual del índice CPI. La inflación subyacente, que excluye alimentos y energía, avanzó 0,3% mensual y 2,6% interanual, reflejando presiones que también alcanzaron servicios médicos, alquileres y bienes como vehículos usados y prendas de vestir.
Un día después, el índice de precios al productor (PPI) mostró una aceleración más pronunciada. Los precios mayoristas aumentaron 1,3% mensual, el mayor avance desde marzo de 2022, y 6,3% frente al mismo mes del año anterior. Al excluir alimentos y energía, el indicador subió 0,7%, por encima del 0,3% previsto por los economistas. La energía explicó buena parte del resultado: los precios de este componente aumentaron 10,8%, impulsando el costo de los bienes destinados a la demanda final.
La lectura conjunta de ambos informes apunta a una presión inflacionaria que comienza en los costos energéticos, pero que también toca a otras actividades. Ese proceso no es automático: depende de los márgenes empresariales, la demanda y la duración del encarecimiento de los combustibles.
Para la Reserva Federal, la persistencia de estas presiones complica la evaluación de cuándo retomar el endurecimiento monetario. Aunque las tasas de interés ya incorporan parte de la restricción, los datos de septiembre muestran que la inflación continúa por encima del objetivo del 2%. La evolución de los costos energéticos y su transmisión al resto de la economía será determinante para interpretar las próximas cifras.
Se acerca el IPO de Anthropic con ingresos récord y un crecimiento más lento
Anthropic informó a potenciales inversionistas que sus ingresos alcanzaron US 16.800 millones en el tercer trimestre, un 45% más que los US 11.600 millones del trimestre anterior. La cifra multiplica por doce la de un año antes, pero el ritmo de expansión quedó por debajo del crecimiento superior al 140% del segundo trimestre. Anthropic también reportó rentabilidad ajustada y flujo de caja libre positivo.
La compañía reportó un margen bruto del 85% y un margen operativo ajustado superior al 11%, aunque no detalló por completo los ajustes de cálculo. En 2025, registró pérdidas operativas superiores a US 8.000 millones e ingresos de unos US 4.600 millones. Su retención neta de ingresos llegó al 900%, medida del gasto creciente de clientes existentes.
Anthropic prepara una oferta pública inicial que podría comenzar a comercializarse la semana del 9 de noviembre. Algunos inversionistas habían considerado una valoración de US$ 1,8 a US$ 2 billones; sin embargo, Reuters informó esta semana que ciertos sectores del mercado han reducido sus expectativas hacia US$1,5 billones, en respuesta a la desaceleración de los ingresos. La valoración dependerá del interés por la operación y de cómo se ponderen las ventas futuras frente a los costes de computación.
OpenAI y Meta compiten con Anthropic por clientes en un mercado donde los avances tecnológicos pueden presionar los precios de los modelos. Mantener márgenes elevados requerirá controlar el gasto en infraestructura y un desarrollo a medida. El posible IPO de Anthropic se desarrolla en un mercado donde las nuevas emisiones se han debilitado: muchas empresas que debutaron recientemente cotizan por debajo de los principales índices estadounidenses.
CoreWeave (CRWV) pone a prueba la financiación en el auge de la IA
CoreWeave, proveedor de cómputo para empresas de inteligencia artificial, afronta una prueba de confianza tras la caída de sus bonos a niveles preocupantes. Los bonos de la empresa con vencimiento en 2032 cotizan cerca de 78 centavos por dólar -niveles donde usualmente cotiza la deuda de las empresas en dificultades financieras-; las acciones han caído más de 24% esta semana y acumulan un descenso superior al 55% desde sus máximos de abril. Los derivados de crédito reflejan una probabilidad de default de 50% dentro de los próximos 5 años.
El desplome contrasta con el objetivo de su cofundador Brannin McBee de lograr una calificación de grado de inversión, que ampliaría el acceso a fondos institucionales. CoreWeave se ha endeudado para construir centros de datos y comprar chips avanzados.
La dificultad está en cubrir la financiación con el rendimiento de la infraestructura. Algunos contratos con clientes son más cortos que los arrendamientos de los centros de datos. Si la demanda se desacelera o aparece capacidad excedente, CoreWeave podría tener que pagar instalaciones que ya no generen ingresos suficientes.
Core Wave ilustra con los riesgos sistémicos y las vulnerabilidades operativas que amenazan a otros proveedores de servicios en la nube descentralizada o neoclouds. Este tipo de plataformas emergentes suelen operar con márgenes ajustados, alta dependencia de proveedores tecnológicos centralizados y estructuras de capital altamente apalancadas para financiar su rápida expansión.
EL ESPECIAL WMC de esta semana
Earnings Season Q3 de la Banca.
Los reportes financieros del tercer trimestre de 2026 emitidos por las mayores entidades estadounidenses confirman la disipación de una recesión inmediata y consolidan el escenario de un aterrizaje suave orquestado por la Reserva Federal. No obstante, La rentabilidad sostenida de los bancos enmascara la fragilidad del entorno de endeudamiento y el agotamiento del consumidor de ingresos medios. Las instituciones financieras han asegurado sus márgenes trasladando los mayores costos de financiamiento a los clientes de tarjetas de crédito, esquivando al mismo tiempo la retención de la deuda riesgosa asociada a la tecnología en sus propios balances. Esta semana se dedica El Especial WMC a examinar, brevemente y con marcado acento didáctico, las métricas reportadas por la banca y una interpretación del significado económico real que las cifras están revelando.
ENERGÍA
El petróleo estadounidense volvió a superar los US$100 por barril en una semana de interrupciones de oferta y riesgos geopolíticos. El West Texas Intermediate (WTI) llegó a los US$ 101, mientras el Brent avanzó hasta los US$ 110 (nivel al que no llegaba desde Mayo). La presión aumentó después de que el huracán Isaias paralizara parte de la producción en el golfo de México y redujera la extracción estadounidense a 13,7 millones de barriles diarios. Cerca del 71,5% de la producción petrolera regional quedó temporalmente fuera de servicio.
Las existencias comerciales de crudo en Estados Unidos disminuyeron 8,5 millones de barriles, la mayor caída desde febrero, mientras las refinerías recurrieron a inventarios para sostener sus operaciones. También pesaron los ataques contra buques en el estrecho de Ormuz. Al menos nueve embarcaciones comerciales fueron atacadas durante la semana y el hundimiento del carguero GFS Pride elevó la preocupación por la seguridad de esta ruta clave para el suministro mundial.
El mercado también incorporó el deterioro de la tregua energética entre Rusia y Ucrania. Moscú continuó atacando infraestructura ucraniana y Kyiv anunció que reanudaría los ataques contra refinerías rusas. Estas acciones amenazan la oferta de combustibles mientras los flujos de crudo afrontan riesgos en Oriente Medio.
Los operadores comparan esos riesgos con la liberación de reservas de emergencia coordinada por la Agencia Internacional de Energía. La posible insuficiencia de los suministros de diésel también mantiene sobre la mesa nuevas restricciones estadounidenses a las exportaciones.
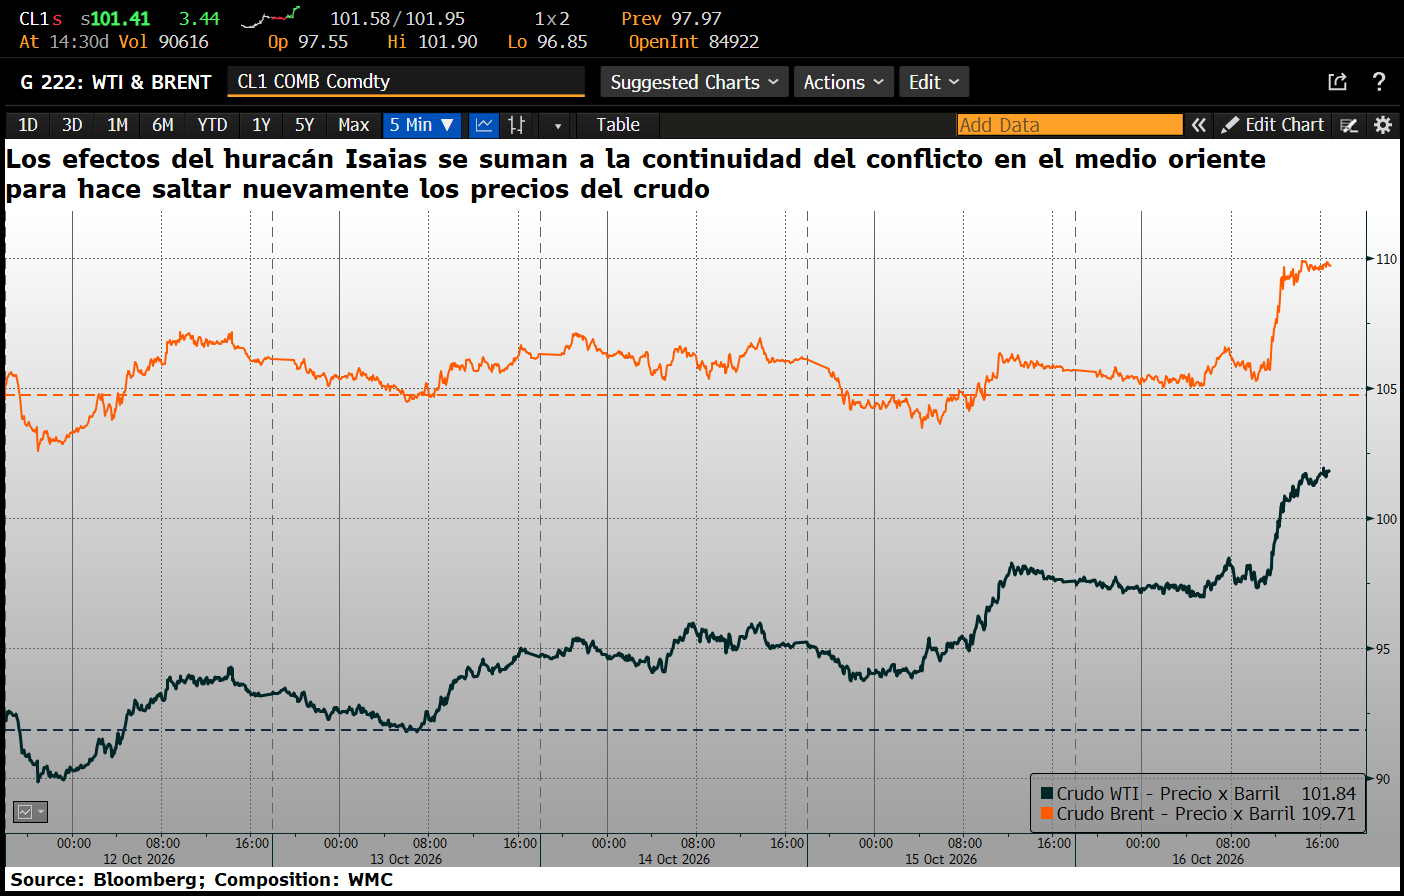
Gráfica 3. Evolución desde 12 al 16 de Octubre de la cotización diaria del Brent en linea naranja y en negra la del WTI. Fuente: Bloomberg, Composición: WMC.
VENEZUELA

De la nota de prensa de la Bolsa de Valores de Caracas: En la Bolsa de Valores de Caracas, entre el 13 y el 16 de octubre de 2026, se negoció un total de Bs 87.497.100.465,88. ó unos 24.827.000 $/día; cifra record en lo que va de año
Los valores cuyos precios aumentaron más en el período fueron Domínguez & Cía. (+44,49%), Protinal (+42.57%), Clave Capital clase B (+37.25%), Grupo Mantra clase B (+34,61%), Invaca clase B (+30,62%), CANTV clase D (+29,61%), Ron Sanra Reresa clase B (+23,53%), Corporación Grupo Químico (+19,86%) y Envases Venezolanos (+19,78%), entre otros.
CIERRES

Cierra su cotización BCV en 881,06
Sube 9.270 céntimos desde la semana pasada.
CALENDARIO PRÓXIMA SEMANA.
GANADORAS Y PERDEDORAS
del S&P 500
Ganadoras y perdedoras de la semana
Ganadoras y perdedoras del año a la fecha