
Boletín Semanal WMC- Edición #507

COLOR DEL MERCADO
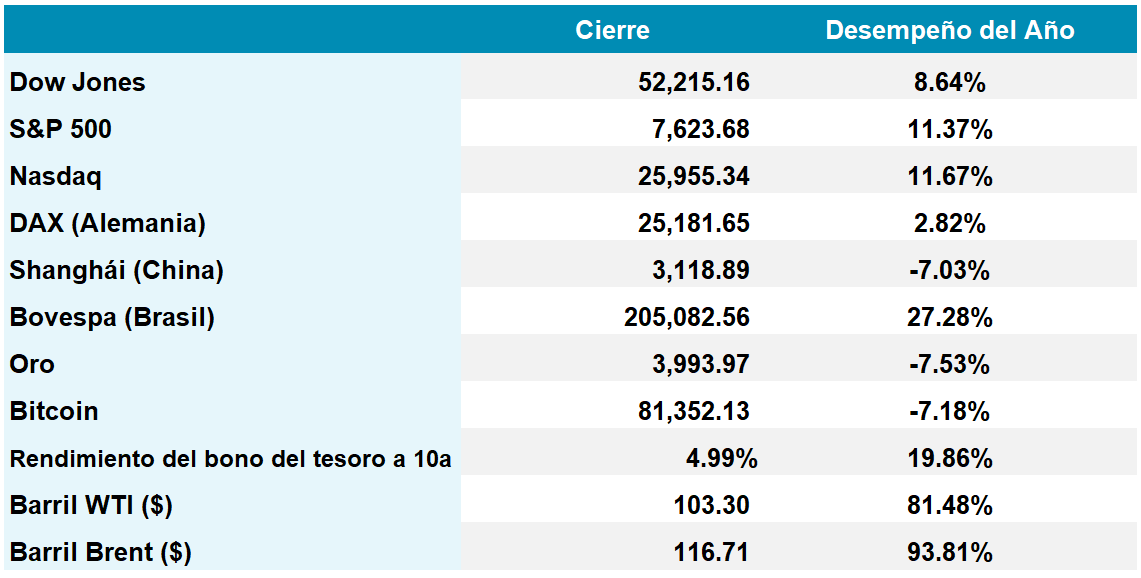
Dow Jones 52.215 +0,41% | S&P 500 7.623 -0,47% | Nasdaq 25.955 -0,71%
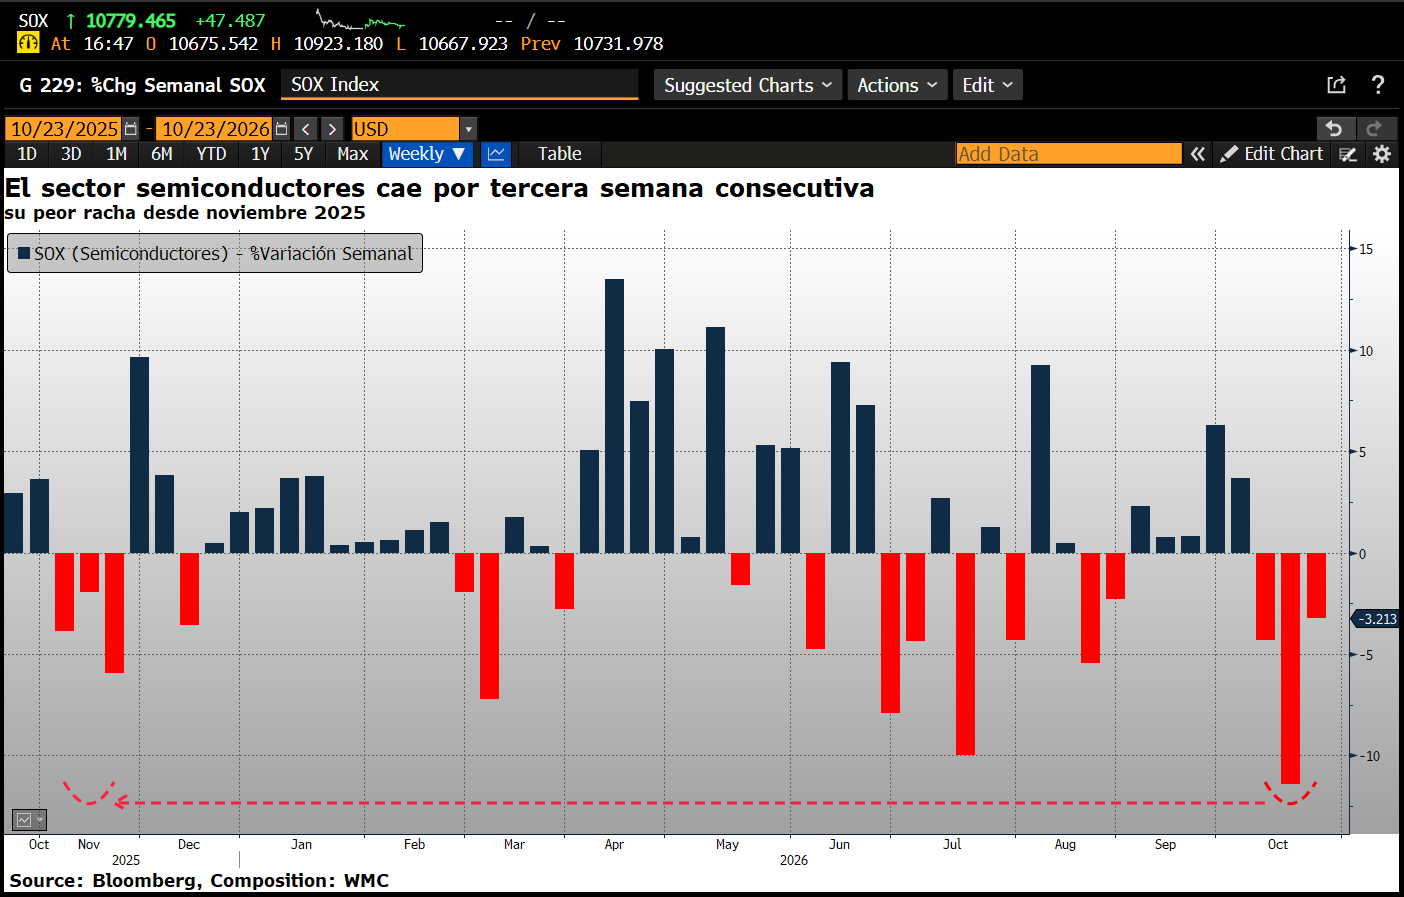
Gráfica 1. Evolución desde 23 de Octubre 2025 al 23 de Octubre 2026 de la variación semanal del índice SOX que agrupa las empresas del sub sector Semiconductores. Fuente: Bloomberg. Composición: WMC.
La semana dejó retrocesos en el S&P 500 y en el Nasdaq mientras que el Dow Jones avanzó 0,4% y el Russell 2000 se alzó con 2%, una divergencia que reflejó el castigo concentrado en tecnología.
El pasado jueves, los semiconductores perdieron 6,7% (Véase índice SOX en gráfica 1), y Meta (META) cayó 7%, mientras el Nasdaq Composite registró su peor sesión desde junio. Meta elevó el mínimo de su presupuesto anual de inversión (CAPEX) hasta un rango de entre 135.000 y 145.000 millones de dólares, reactivando dudas sobre cómo financiar la infraestructura de inteligencia artificial y cuándo producirá rendimientos. La compañía registró un flujo de caja libre negativo de 2.120 millones durante el trimestre. Ese día, la búsqueda de refugio impulsó los bonos del Tesoro, pero el petróleo alteró esa dinámica el viernes: el Brent cerró sobre $116 ante amenazas al suministro de Oriente Medio.
Esa presión apareció también en la encuesta de Michigan: el sentimiento del consumidor quedó en 48 puntos, frente a 48,1 en septiembre. Las expectativas de inflación subieron al 4,7% para un año y al 3,5% a largo plazo, sus mayores niveles desde mayo.
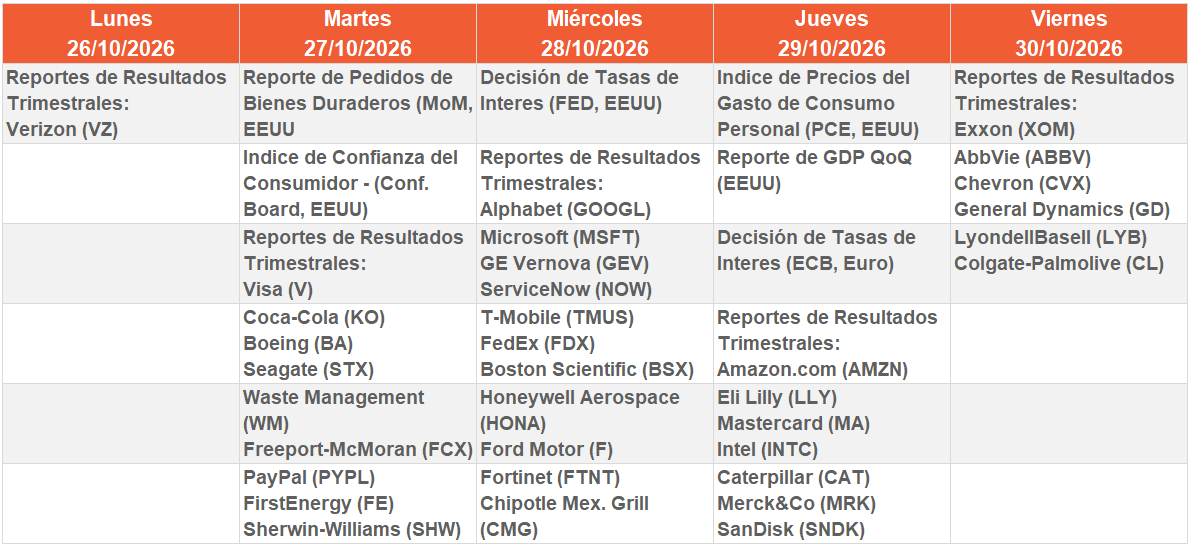
La semana entrante la atención pasará a la reunión de la Reserva Federal del 27 y 28, para la que se esperan tasas estables, mientras la probabilidad de una subida antes de terminar el año ronda el 84%. Microsoft (MSFT) y Alphabet (GOOGLE) reportarán el miércoles; Amazon (AMZN), el jueves, cuando también se publicarán el PIB y la inflación PCE, el indicador preferido de la Fed.
La deuda francesa atraviesa uno de sus peores momentos
El mercado de bonos franceses enfrenta un deterioro severo debido al estancamiento político y las protestas por el costo de vida. La prima de riesgo del bono a diez años frente al bund alemán subió hasta 1,78 puntos porcentuales, su nivel más alto desde fines de 2011. Esta presión se extendió a los títulos a corto plazo, donde el rendimiento a dos años se ubica ahora en 3,86%. Al mismo tiempo, el retorno de la deuda a diez años alcanzó el 5,07%, superando las tasas estadounidenses por primera vez desde 2013.
Las dificultades del gobierno para ajustar el gasto público antes de las elecciones presidenciales alimentan el escepticismo del mercado. A diferencia de la crisis de 2011, cuando las turbulencias se concentraban en Grecia la arquitectura financiera europea actual posee mecanismos de protección más sólidos, sin embargo aún no se proyecta una intervención de emergencia por parte del Banco Central Europeo.
No obstante, la falta de catalizadores positivos inmediatos mantiene la cautela sobre la renta fija regional. El desequilibrio en las finanzas de las economías centrales genera temor a que Alemania deba asumir mayores costos de financiamiento o emitir más deuda para sostener la estabilidad comunitaria. Ante este contexto de volatilidad en los activos europeos, las firmas que gestionan portafolios globales están reduciendo su exposición a la deuda francesa e italiana para reasignar capital hacia los bonos del Tesoro de Estados Unidos y la deuda soberana británica.
Elon Musk asoma la idea de una fusión entre Tesla (TSLA) y SpaceX (SPCX)
La propuesta de fusión entre Tesla y SpaceX buscaría consolidar un grupo corporativo valorado en 3,6 billones de dólares, posicionando a la nueva entidad junto a las mayores empresas de capitalización bursátil. La operación contemplaría la creación de comités independientes en ambas firmas para negociar los términos del acuerdo. El grupo resultante sumaría una facturación proyectada de 153.000 millones de dólares este año, respaldada por la venta de vehículos eléctricos y servicios satelitales. Sin embargo, la entidad registraría un flujo de caja libre negativo de al menos 54.000 millones de dólares debido a desembolsos en capacidad de cómputo e infraestructura.
Ambas empresas comparten acuerdos comerciales de baterías y vehículos, además de desarrollo tecnológico conjunto por lo que la fusión buscaría generar beneficios por las sinergias y optimización de costos.
En el plano legal, la aprobación de la operación requeriría el voto afirmativo de la mayoría absoluta de las acciones de Tesla y enfrentaría obstáculos regulatorios en jurisdicciones internacionales, especialmente en China (Tesla obtuvo 21.000 millones de dólares en el mercado chino, donde opera su planta en Shanghái). Al mismo tiempo, SpaceX mantiene contratos de defensa con el gobierno estadounidense mediante la red Starshield. La desconfianza de las autoridades chinas hacia un contratista militar podría obligar a aislar la filial china de Tesla mediante licencias para autorizar la transacción.
EEUU evalúa reducir los aranceles hacia Canadá
La administración estadounidense evalúa eximir de aranceles del 50% a determinados productos agrícolas y forestales provenientes de Canadá. La medida busca aliviar tensiones comerciales en sectores clave de la economía ante la proximidad de las elecciones legislativas. No obstante, las reducciones tarifarias en estos bienes específicos podrían compensarse con incrementos en los gravámenes aplicados a otras importaciones canadienses. Esta estrategia mantendría el monto total afectado por las tarifas en torno a 20.000 millones de dólares, cifra que representa cerca del 5% de las exportaciones de Canadá hacia el mercado estadounidense.
La modificación proyectada constituye el segundo ajuste en este esquema proteccionista, tras la exención previa otorgada a materiales como el cemento y la sal para carreteras. Sin embargo, la reasignación de gravámenes hacia otros productos conserva la carga fiscal sobre el flujo comercial binacional. Las tensiones derivadas de este conflicto han generado fricciones en estados fronterizos como Michigan y Nuevo Hampshire, donde candidatos al Senado cuestionan los efectos del proteccionismo sobre las industrias locales.
El uso de facultades comerciales históricas enfrenta además impugnaciones en los tribunales, donde importadores estadounidenses argumentan un exceso en las atribuciones del ejecutivo. Mientras tanto, el sector agrícola y la industria maderera del noreste estadounidense observan la evolución de los anuncios para evaluar el costo final de sus insumos. La volatilidad normativa entre ambos países continúa afectando los costos de distribución y las proyecciones de gasto en las cadenas de suministro transfronterizas.
EL ESPECIAL WMC de esta semana
Hoy: Acciones Vs Bonos?
El rendimiento de los US Treasury a 10 años, rondando el 5% en el actual ambiente alcista de tasas de interés ha venido creando situaciones en las que algunos gerentes de inversiones están comenzado a re balancear portafolios para vender acciones y tomar posiciones de renta fija soberana. Esta semana se dedica El Especial WMC a examinar, brevemente y con marcado acento didáctico, las circunstancias que están causando este renovado interés por las inversiones en renta fija y las implicaciones al futuro inmediato para las carteras de inversión.
ENERGÍA
Los precios del crudo registraron incrementos esta semana debido al repunte de la incertidumbre geopolítica entre Estados Unidos e Irán. El barril de Brent cotiza cerca de los 117 dólares,(Véase gráfica 3) mientras que la referencia West Texas Intermediate se ubica cerca de los 103. El despliegue de nuevos grupos de combate navales estadounidenses en el Golfo Pérsico y las advertencias de Teheran sobre posibles represalias contra la infraestructura energética regional sostienen una elevada prima de riesgo.
La escalada verbal y militar sostiene un recargo sustancial en las cotizaciones y en las tarifas de flete marítimo. Datos de seguimiento naviero muestran que los flujos de crudo a través del estrecho de Ormuz promedian 12,65 millones de barriles diarios, una cifra 26% inferior a sus niveles históricos. A pesar de esta restricción en el tránsito marítimo, los volúmenes totales exportados desde Medio Oriente, excluyendo las cifras de Irán, se mantienen por encima de las métricas previas al conflicto gracias a reajustes operativos en la zona.
En el frente logístico, rastreos navieros registran envíos de diésel ruso hacia puertos estadounidenses, lo que sugiere un restablecimiento de entregas directas de combustible procesado.
De cara a los próximos días, los analistas enfocarán su atención en la evolución de las maniobras navales en el estrecho y en la capacidad de los países del golfo de sostener los despachos regulares si las hostilidades llegan a alterar nuevamente las rutas clave de exportación en la región.
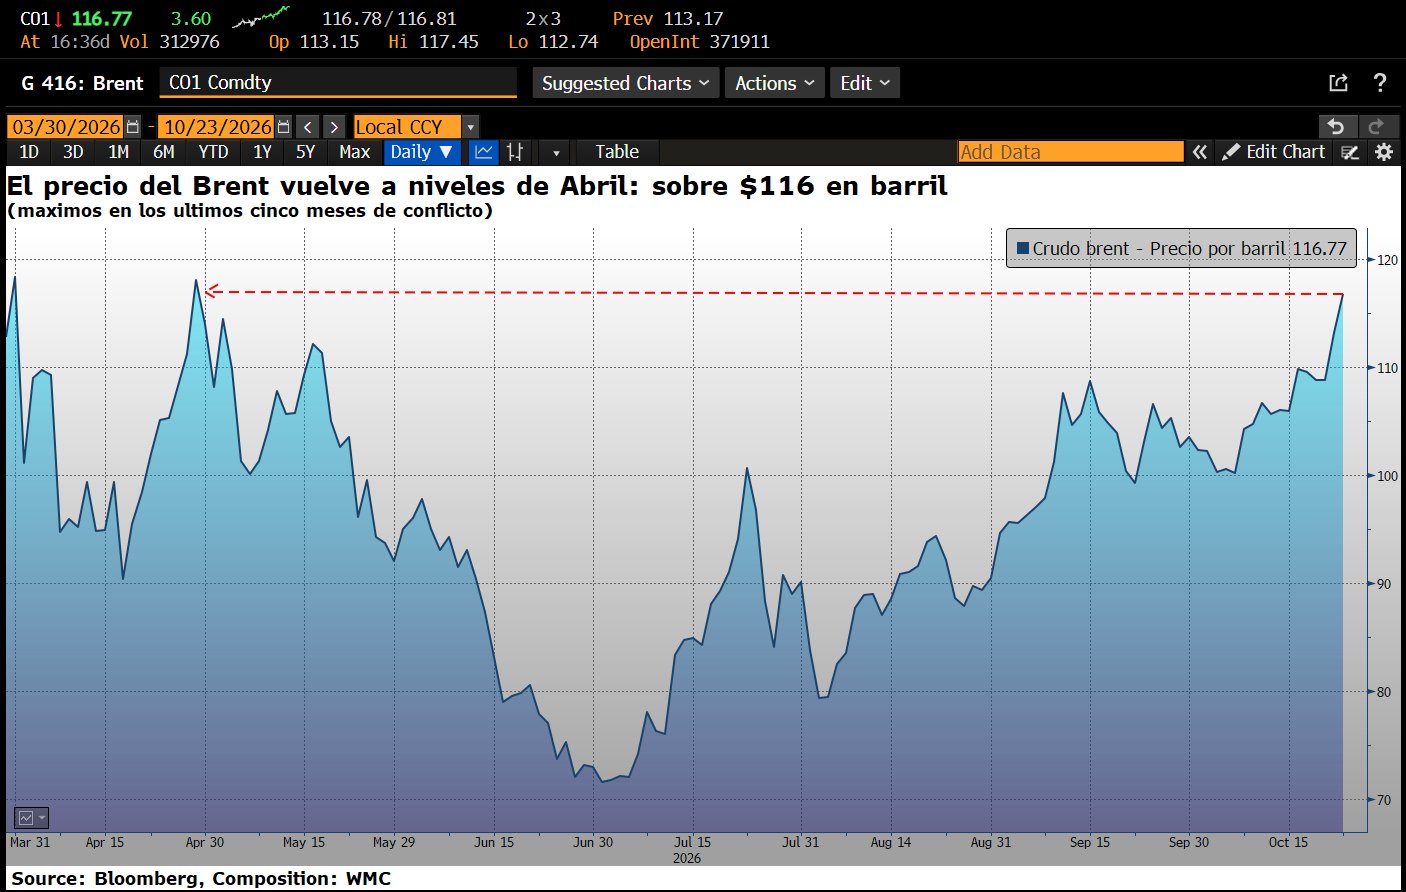
Gráfica 3. Evolución desde 30 de Marzo 2026 al 23 de Octubre 2026 de la cotización diaria del Brent. Fuente: Bloomberg, Composición: WMC.
VENEZUELA

De la nota de prensa de la Bolsa de Valores de Caracas: En la Bolsa de Valores de Caracas, entre el 19 y el 23 de octubre de 2026, se negoció un total de Bs 35.498.750.874,11.. ó unos 8.002.000 $/día;
Los valores cuyos precios aumentaron más en el período fueron Impulsa clase B (+69,33%). Protinal (+46,96%), Invaca clase A (+20,21%), Clabe Capital clase B (+19,85%), Sivensa (+18,67%), Productos EFE (+17,61%), Fábrica Nacional de Cementos (+16,00%), Grupo Mantra clase B (+14,29%), Corporación Grupo Químico (12,38%) y Grupo Zuliano (+10,50%), entre otros.
CIERRES

Cierra su cotización BCV en 887,240
Sube 6.240 céntimos desde la semana pasada.
CALENDARIO PRÓXIMA SEMANA.
GANADORAS Y PERDEDORAS
del S&P 500
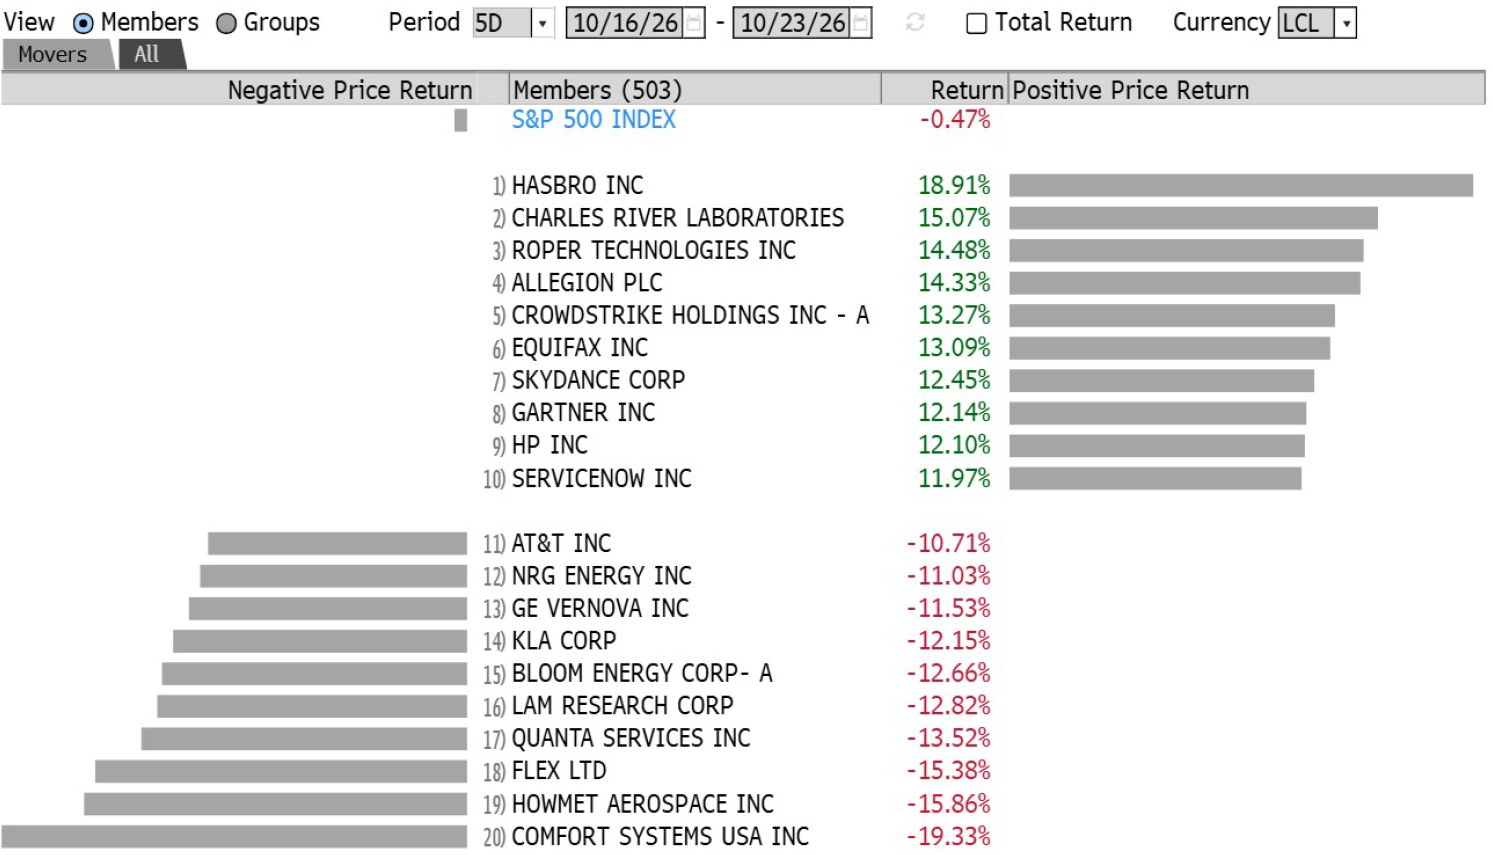
Ganadoras y perdedoras de la semana
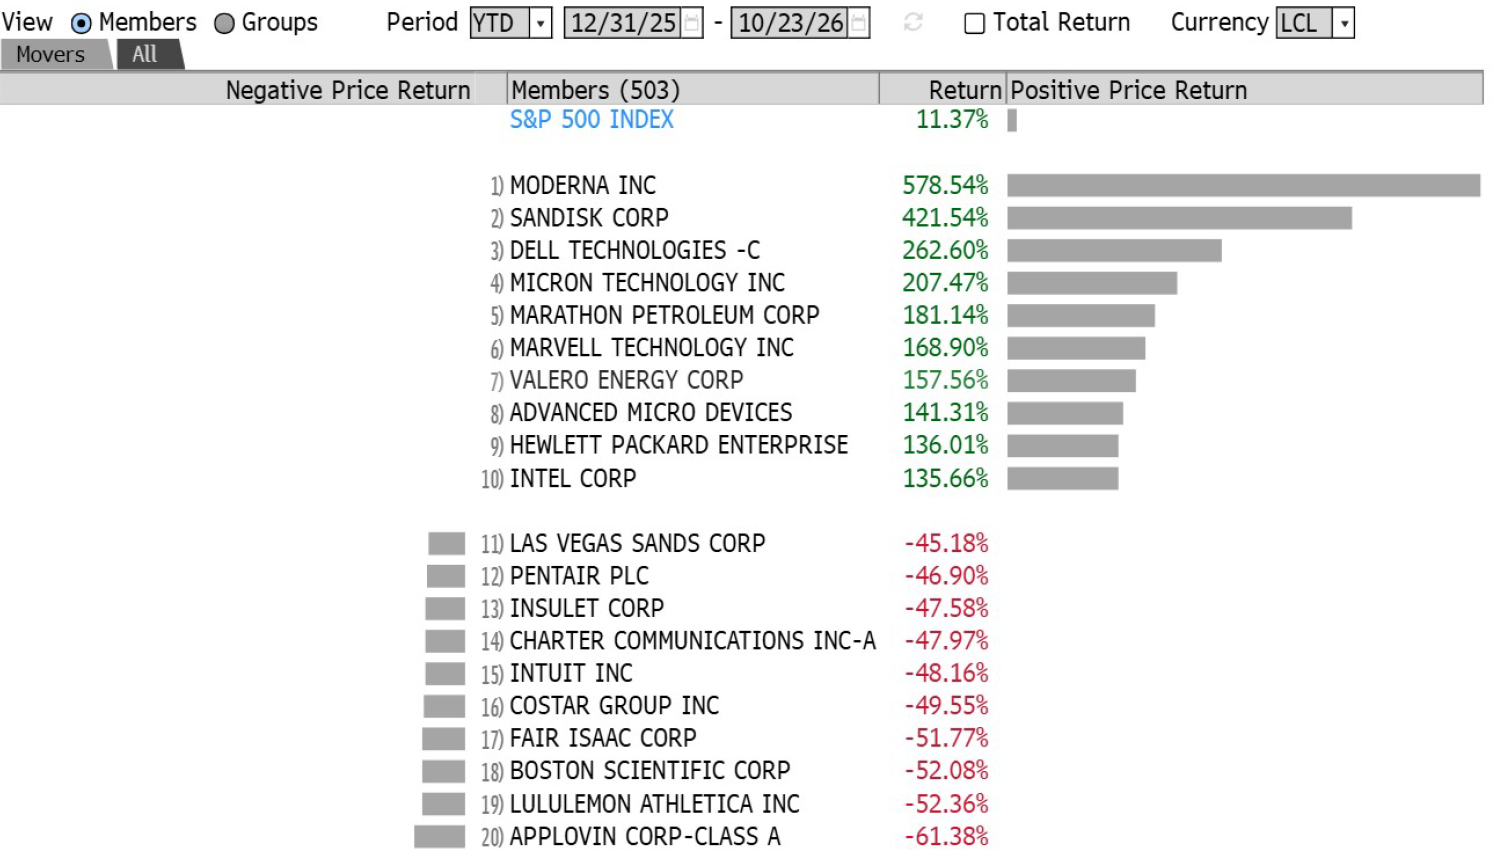
Ganadoras y perdedoras del año a la fecha