
Hoy: Acciones Vs Bonos?
El Especial WMC:
El rendimiento de los US Treasury a 10 años rondando el 5% en el actual ambiente alcista de tasas de interés ha venido creando situaciones en las que algunos gerentes de inversiones están comenzado a re balancear portafolios para vender acciones y tomar posiciones de renta fija soberana.
Imagen:Caricaturas de la NYSE y de la US Treasury creadas con ayudas del generador de imágenes de Chay AI; Composición: WMC
El reajuste del capital ante el retorno de los bonos al cinco%
El rendimiento del bono del Tesoro estadounidense a diez años se ha ubicado sobre el 5% desde mediados de septiembre lo que ha reconfigurando la relación entre riesgo y retorno. El mercado ha comenzado a recalibrar sus carteras para capturar un ingreso que compite directamente con las expectativas del mercado accionario. Véase en la gráfica 2.1 la evolución del rendimiento de este bono durante los pasados 25 años.
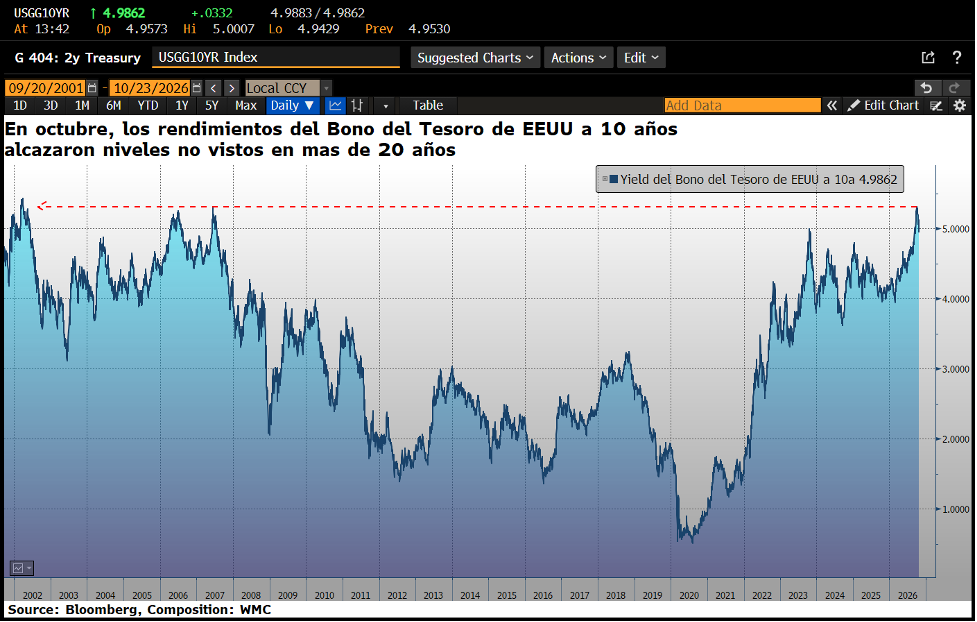
Gráfica 2.1. Evolución desde el 20 Septiembre 2001 a la fecha del rendimiento del US Treasury a 10 años Fuente Bloomberg. Composición : WMC
El mercado de renta fija reajusta la percepción de la relación riesgo /rendimiento.
Actualmente la asimetría en la renta fija define una desproporción entre el riesgo asumido y el potencial de ganancia, favoreciendo a los tenedores de bonos: Las matemáticas de estos instrumentos dictan que un aumento adicional en las tasas de interés genera pérdidas de precio moderadas, ya que los altos cupones actúan como un colchón financiero mientras que un descenso en los rendimientos provoca una apreciación de capital que, sumada a los ingresos corrientes, resulta en ganancias elevadas.
El atractivo relativo de los bonos también aparece reflejado en el estrechamiento de la diferencia entre el earnings yield del S&P 500 (los beneficios esperados por cada dólar pagado por sus acciones, calculados como el inverso del P/E) y el rendimiento del Tesoro a diez años. A inicios de este mes el earning yield del S&P 500 se ubicó en 5,24%, prácticamente igual al rendimiento del bono del tesoro ese día. Esta convergencia ayuda a explicar el renovado interés por la deuda pública: las acciones ofrecen un menor margen inicial frente a los bonos bajo esta comparación y su atractivo depende más del crecimiento posterior de los beneficios mientras que los intereses del Treasury están fijados contractualmente.
Véase en la gráfica 2.2 la evolución desde Octubre del 2021 de la comparación de los rendimientos del bono a 10 años Vs el inverso de la relación P/E que es una medida del rendimiento de cada dólar invertido en acciones de las empresas del índice S&P 500
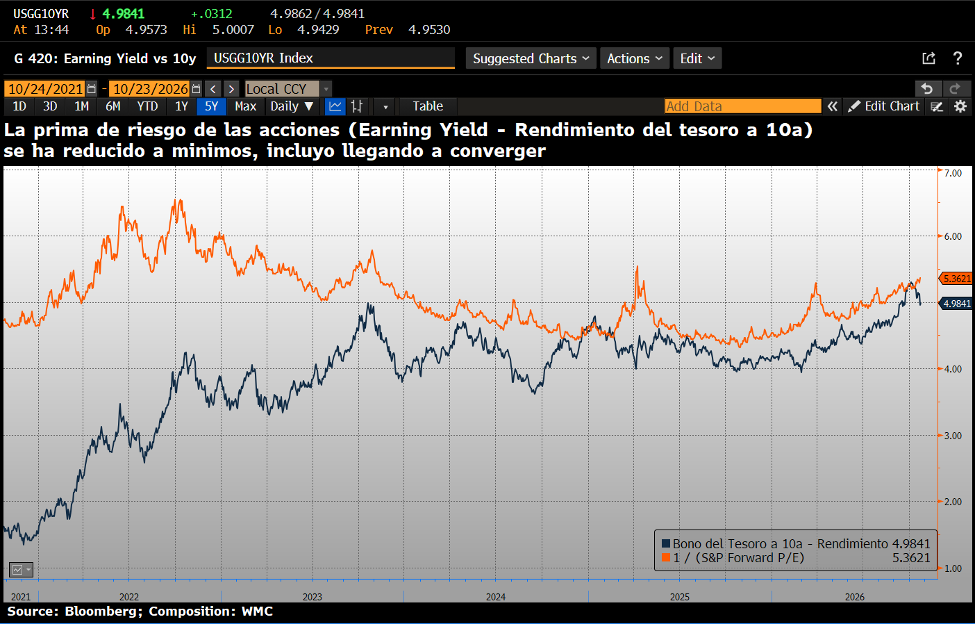
Gráfica 2.2. la evolución desde Octubre del 2021 de la comparación de los rendimientos del bono a 10 años (línea negra) Vs el inverso de la relación P/E que es una medida del rendimiento de cada dólar invertido en acciones de las empresas del índice S&P 500 (línea naranja). Fuente Bloomberg. Composición : WMC
Gráfica 2.3. Evolución desde Julio 2026 de la revalorización de la cotización de las acciones de los seis principales bancos. Fuente : Bloomberg. Composición: WMC
Flight to Quality o refugio
El pasado Jueves se produjo en los mercados una intensa sesión que ilustra perfectamente la mecánica de rotación de capital. El sector tecnológico experimentó un retroceso profundo donde el índice Nasdaq perdió un 2,6%. Este marcado retroceso impulsó inmediatas compras de deuda pública y llevó el rendimiento del Tesoro al 4,96%. El movimiento bursátil demostró una fuerte demanda de protección ante el creciente riesgo empresarial y evidenció que los títulos gubernamentales compensan adecuadamente las pérdidas accionarias cuando aumenta la preocupación por el crecimiento económico.
Reajuste de espectativas
La implicación para el futuro no es que la renta fija haya ganado la partida de forma permanente, sino que la relación entre ambas clases de activos ha entrado en una fase en la que el punto de partida de los rendimientos importa más que en la década pasada. Durante años, con el bono del tesoro a diez años por debajo del 2%, la renta fija ofrecía poco ingreso corriente y la prima de riesgo de la renta variable parecía la única vía razonable para obtener retornos. Con el bono en el entorno del 5%, esa aritmética ha cambiado. Las gestoras que han ajustado sus carteras no están pronosticando una recesión ni un colapso bursátil; están reconociendo que el costo de oportunidad de mantener acciones ha aumentado y que la compensación por riesgo debe justificarse con mayor rigor. La tensión entre un mercado laboral resiliente, un crecimiento nominal fuerte y una inflación que no cede del todo mantendrá la presión sobre la Reserva Federal y sobre la prima de plazo. En ese contexto, la distinción entre duración, calidad crediticia y valoración relativa será más determinante que la etiqueta general de “renta fija” o “renta variable”. El 5% no es un techo ni un suelo; es un precio que obliga a elegir con más cuidado.
Reacción de los Portfolio Managers
La revalorización del dinero a largo plazo ha generado ajustes tácticos en las recomendaciones de las principales gestoras de capital.
BlackRock:
Hace unos días, redujo las acciones estadounidenses a una posición neutral y sobreponderó los títulos del Tesoro de corto plazo. La entidad calcula que a los niveles actuales existe un margen de 75 puntos básicos antes de que el retorno de los bonos gubernamentales registre números negativos en un horizonte de doce meses. La preferencia por plazos cortos limita la sensibilidad a nuevas subidas de rendimientos y conserva opciones de apreciación de capital. La gestora redujo su exposición bursátil para manejar la volatilidad de un ciclo tecnológico que exige desembolsos de capital extraordinarios. Las proyecciones refuerzan la competitividad de la deuda.
Vanguard :
Publicó estimaciones situando el retorno anualizado esperado a diez años de las acciones estadounidenses entre 4,8% y el 6,8% por ciento. En un marcado contraste, los bonos agregados estadounidenses proyectan un rendimiento firme del 5,1% al 6,1%. La proximidad de ambos intervalos explica el interés por la deuda al evaluar estrictamente los riesgos. Los gestores de Vanguard enfatizan la preservación del capital, prefiriendo bonos de corta duración y valores respaldados por activos. La competencia por el financiamiento y el crecimiento resistente explican la trayectoria reciente de los tipos de interés.
Morgan Stanley:
Sostiene que el repunte del rendimiento a diez años, el cual alcanzó el 5,36% el 7 de octubre, refleja mayores necesidades de liquidez. La entidad proyecta que el rendimiento se ubicará cerca del 4,7% durante los próximos doce a quince meses. Esta expectativa abre espacio para ganancias de precio adicionales al cupón pagado. La firma observa que el P/E del índice bursátil cayó a cerca de 19, un ajuste que equilibra la compensación entre activos y exige alta selectividad en las compras.
La tesis de Morgan Stanley también sostiene que el crecimiento nominal y las mejoras de productividad vinculadas a la inteligencia artificial pueden continuar impulsando los beneficios. Desde esa perspectiva, rendimientos elevados reflejan fortaleza económica suficiente para sostener las cotizaciones, siempre que la inflación no obligue a imponer un endurecimiento más severo.
Goldman Sachs:
Ofrece un contrapunto. La firma recientemente volvió a favorecer tácticamente las acciones, apoyándose en beneficios resistentes y valoraciones más bajas. La firma indica que la resiliencia continua del consumo interno sostiene el argumento a favor de invertir en renta variable y mantiene posiciones favorables a las acciones porque las grandes corporaciones lograron proteger sus márgenes operativos trasladando hábilmente los incrementos de costos a los consumidores.
La gestora reconoció simultáneamente ingresos atractivos en bonos y advirtió que una menor presión inflacionaria pudiese generar una apreciación interesante en estos activos. Ambos argumentos pueden coexistir: la mejora del rendimiento esperado de la deuda no elimina la capacidad empresarial de aumentar beneficios.
Comportamiento de los Spreads Crediticios (Spread over Treasury)
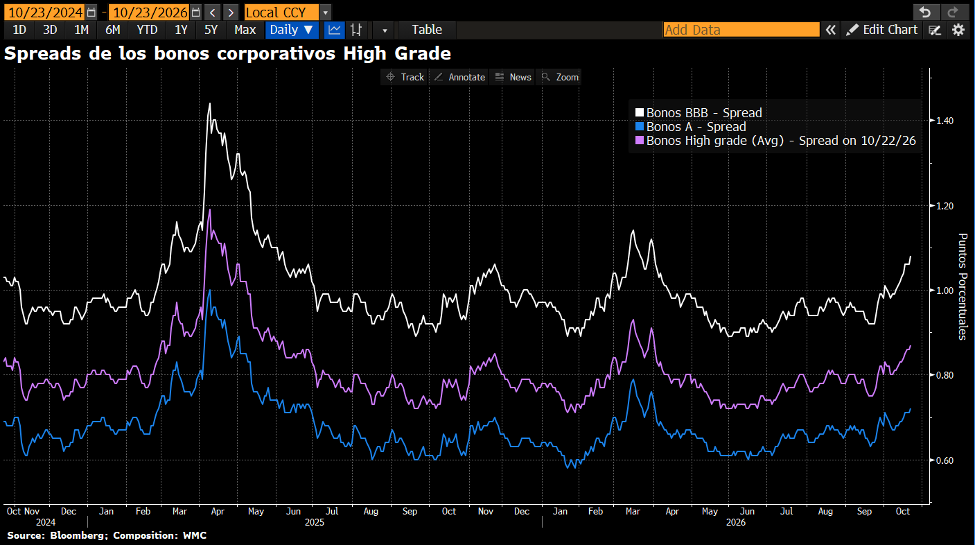
Los diferenciales crediticios (spreads) introducen otra distinción. Los spreads son el rendimiento adicional que paga un emisor privado en exceso a lo correspondiente deuda pública comparable como compensación por su riesgo. Los diferenciales de la deuda corporativa de grado de inversión se han mantenido en niveles históricamente ajustados, en torno a 78 puntos básicos sobre los Treasuries a comienzos de 2026, y los de high yield alrededor de 275 puntos básicos, cerca de los mínimos de septiembre. Esa compresión refleja fundamentales corporativos sólidos y balances en buena forma, pero también implica que el inversionista en crédito recibe una compensación limitada por asumir riesgo de impago o de ampliación de diferenciales. Cuando el rendimiento libre de riesgo ya es atractivo, la prima adicional que ofrece el crédito por unidad de riesgo se reduce, y eso desplaza el atractivo relativo hacia la deuda soberana de alta calidad o hacia segmentos específicos del crédito donde los spreads no se han comprimido tanto. La conclusión práctica es que la renta fija no es un bloque homogéneo: la distinción entre duración corta y larga, entre soberano y crédito, y entre grado de inversión y high yield se vuelve más importante cuando los rendimientos absolutos son altos pero las primas de riesgo son estrechas.