
Boletín Semanal WMC- Edición #510

COLOR DEL MERCADO
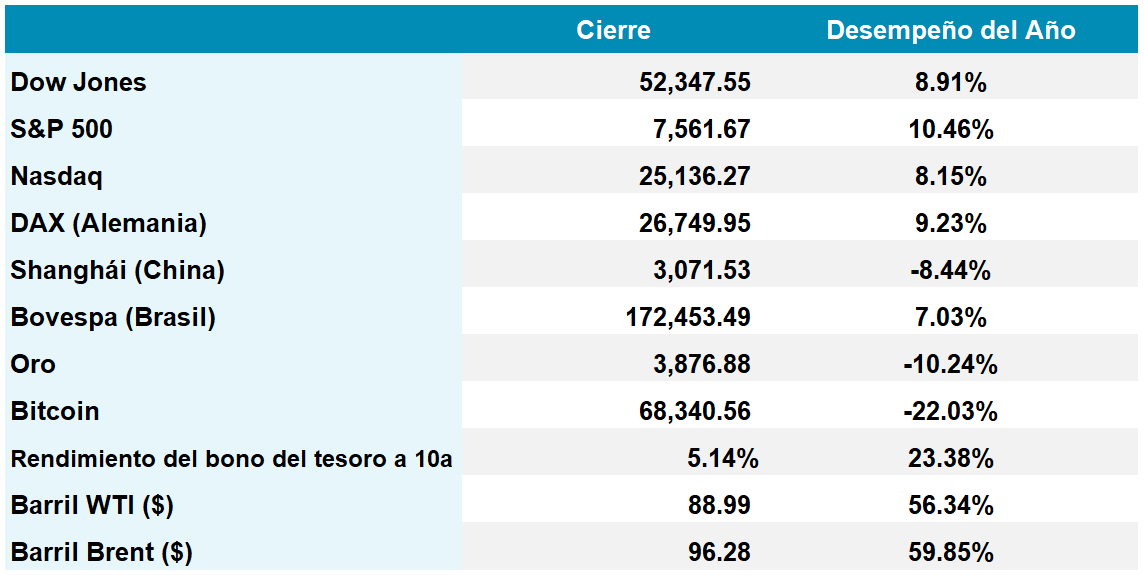
Dow Jones 52.347 +2,07% | S&P 500 7.561 +2,51% | Nasdaq 25.136 +2,27%
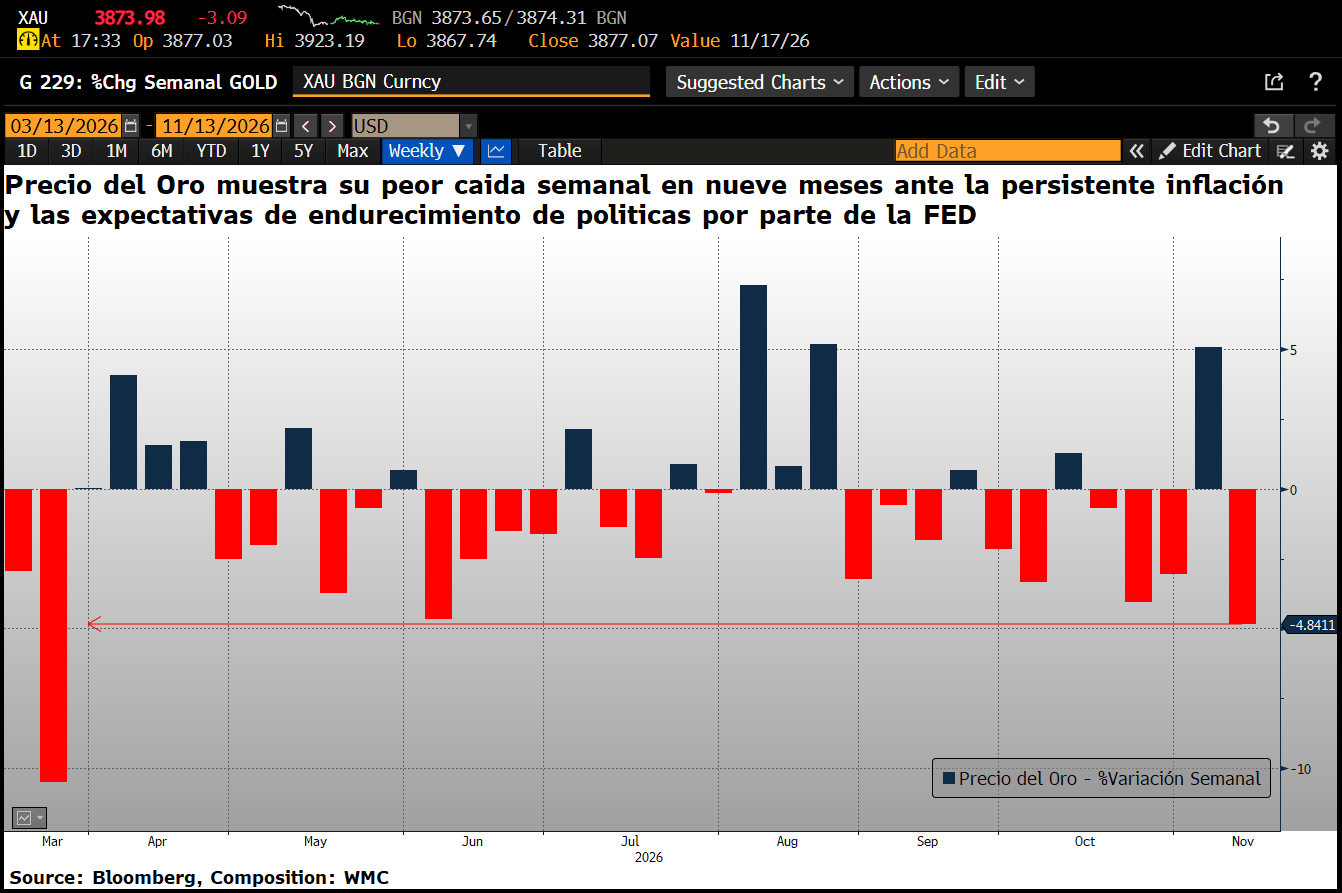
Gráfica 1. Evolución de los cierres semanales del precio del oro (Variación porcentual) desde el 12 de Marzo 2026 a la fecha. Fuente: Bloomberg. Composición: WMC.
La recuperación con la que Wall Street inició la semana perdió fuerza con nuevas ventas de semiconductores, aunque los principales índices lograron cerrar la semana con ganancias. Para el miércoles, el S&P 500 había acumulado un alza de 3,64%, sin embargo el foco cambió el jueves con la renuncia de Jensen Huang como presidente ejecutivo de Nvidia. (NVDA)
Cuando se conoció la noticia, las acciones del gigante de los semiconductores cayeron 4,3% tras recuperar parte de un desplome inicial cercano al 14%. La incertidumbre sobre la sucesión volvió a presionar al sector el viernes reiniciando los temores sobre la sostenibilidad del crecimiento de la industria vinculada a la IA.
El Bitcoin (BTC) y el Oro fueron los grandes afectados esta semana. La principal criptomoneda retrocedió 4,8% (su más grande reverso desde junio) y el oro mostró su mayor caída semanal en más de 9 meses lo que le ha llevado a ubicarse en 3877 $/Oz, bastante lejos de los $5.400 alcanzados a principios de año.
En informes publicados esta semana, la inflación ofreció señales dispares: el IPC de octubre aumentó 0,4% mensual, por encima del 0,3% previsto, reforzando las expectativas de nuevas alzas de tasas, mientras que el viernes, los precios al productor avanzaron 0,3%, menos de lo esperado, pero su incremento interanual de 6,5% fue el mayor desde noviembre de 2022. El alivio mensual dejó abierta la discusión sobre cuánto endurecimiento monetario será necesario.
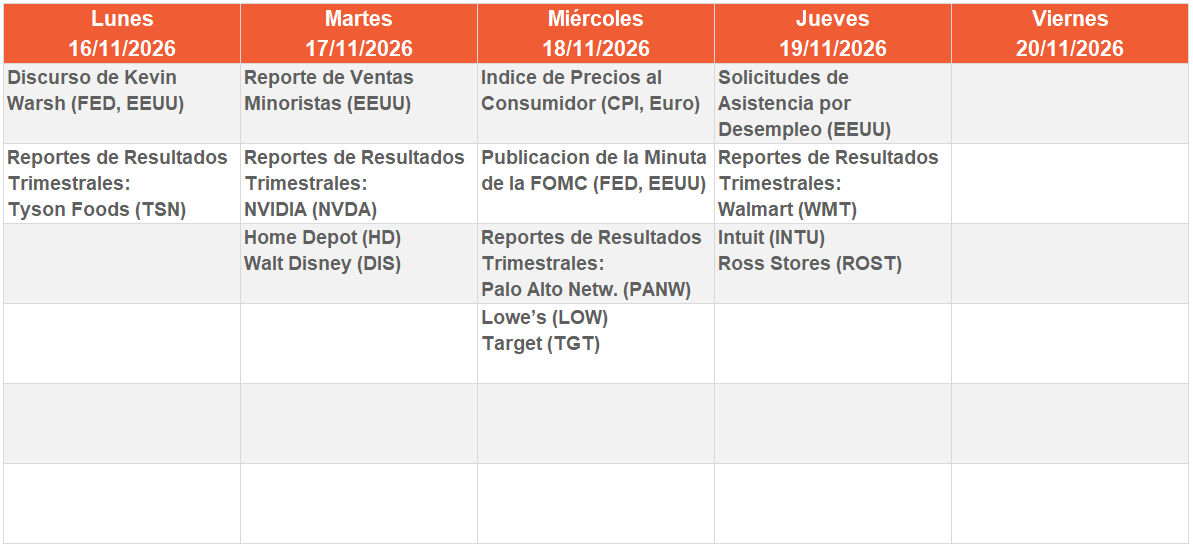
El foco de la próxima semana se centrará en Nvidia, que publicará resultados el próximo martes 17, en su primera presentación financiera bajo la nueva conducción. Anthropic prepara su debut bursátil, otra prueba para el apetito por empresas de inteligencia artificial. Las minutas de la Fed, previstas para el miércoles 18, detallarán el debate de la reunión de octubre pasado.
Presiones inflacionarias persisten en EEUU
El índice de precios al consumidor en Estados Unidos subió 0.4% en octubre, superando los pronósticos del mercado y manteniendo la inflación sobre el objetivo del 2% establecido por la Reserva Federal. La tasa subyacente avanzó 0.3% por tercer mes consecutivo, superando levemente las expectativas de los analistas. Los datos muestran que el choque energético provocado por el conflicto en Medio Oriente permea el presupuesto de los hogares. Los altos precios del diésel encarecen el envío de mercancías, empujando al alza los costos minoristas de alimentos frescos y bienes de consumo.
La inflación en los servicios continúa elevada debido al repunte sostenido en los seguros de vehículos y la renta de los propietarios. Simultáneamente, las inversiones en inteligencia artificial generan presiones sobre la demanda general, mientras que las tarifas de electricidad aumentaron 0.9% ante el mayor consumo de los centros de datos.
A nivel mayorista, el índice de precios al productor registró un alza interanual del 6.5%, el ritmo más acelerado desde 2022, con un avance mensual del 0.3%. Los alimentos a nivel de productores subieron 1.3% por las tensiones geopolíticas internacionales y los aranceles, junto con un salto del 2% en los costos de almacenamiento y transporte de carga.
La combinación de aumentos en los fletes, los alimentos, el sector servicios y la demanda tecnológica afianza la expectativa de un alza de 25 puntos básicos en las tasas de interés durante la reunión del banco central en diciembre, descartando los ajustes monetarios de medio punto porcentual.
Parálisis gubernamental y corporativa ante la interrupción de Microsoft 365
La falla técnica de Exchange Online en los servidores de Microsoft 365 paralizó las operaciones de millones de corporaciones y agencias estatales en 74 países desde el jueves, forzando la adopción urgente de métodos analógicos de comunicación. La interrupción bloqueó el acceso a correos electrónicos y calendarios en Outlook, afectando herramientas conectadas como Teams y Copilot.
En el sector financiero, diversas firmas europeas y asiáticas recurrieron a máquinas de fax para confirmar transacciones de mercado y liquidar la compraventa de títulos, registrando caídas en la eficiencia de sus mesas de dinero. El colapso de la infraestructura en la nube alteró cadenas logísticas, centros de recaudación, sistemas de salud y procesos judiciales. En Japón, el subsecretario jefe de gabinete confirmó bloqueos en la red informática gubernamental, mientras que el Servicio Nacional de Salud en Inglaterra regresó al registro manual de pacientes médicos en papel. Las operaciones aerocomerciales sufrieron demoras en su soporte técnico, obligando a las aerolíneas Akasa Air e IndiGo a desviar sus flujos de consulta.
OpenAI y Anthropic informaron errores técnicos al enlazar sus plataformas de inteligencia artificial con los conectores de Microsoft. La pérdida de ingresos comerciales expone la concentración del riesgo tecnológico en escasos proveedores estadounidenses, forzando a los gobiernos europeos a evaluar la soberanía digital de su arquitectura administrativa. La corporación aún está enfocada en la recuperación de los servicios afectados buscando restaurar la normalidad operativa.
Todo listo para el IPO de Anthropic la próxima semana
La oferta pública inicial del laboratorio de inteligencia artificial Anthropic está programada para el próximo 18 de noviembre y proyecta una recaudación conjunta de 90.400 millones de dólares en el límite superior de su rango. Esta transacción empujaría la valoración de la compañía a 1,4 billones de dólares.
La estructuración de esta emisión excluye a los inversionistas institucionales de China continental y Hong Kong derivado de las restricciones impuestas por el Pentágono sobre la seguridad nacional. Goldman Sachs y Morgan Stanley, en calidad de estructuradores principales junto a otros veinte bancos, aplican directrices operativas que bloquean las órdenes de compra provenientes de estas jurisdicciones asiáticas, aunque diversos capitales asiáticos buscarán absorber acciones mediante fideicomisos domiciliados en las Islas Vírgenes Británicas y acuerdos de swaps financieros.
La demanda institucional por los títulos, que cotizarán en el Nasdaq bajo el símbolo ANT, supera en seis veces la asignación disponible en el libro de órdenes. Esta alta presión de compra anula el efecto de la reciente liquidación de activos bursátiles del sector. La distribución minorista internacional de la operación presenta limitaciones geográficas estrictas, habilitando la suscripción de títulos únicamente para cuentas bancarias domiciliadas en mercados autorizados como Australia, Japón, Suiza y el Espacio Económico Europeo.
EL ESPECIAL WMC de esta semana
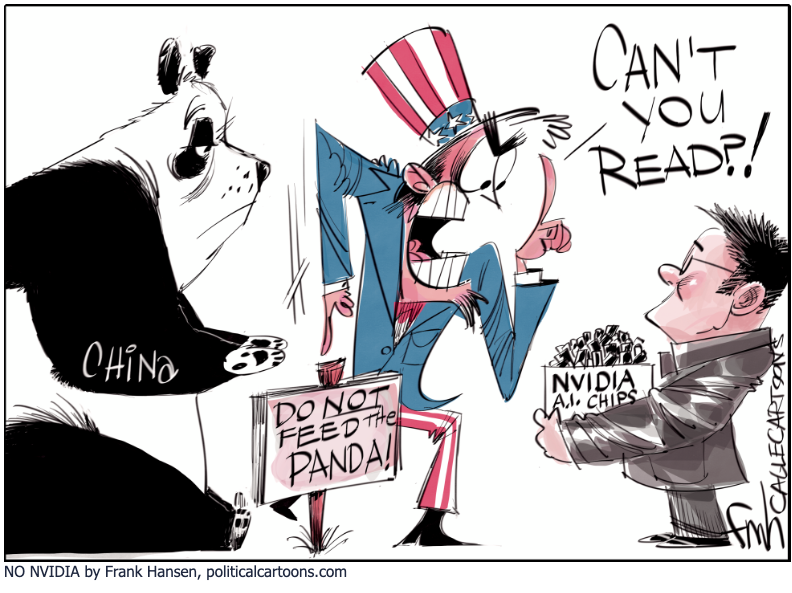
NVIDIA: a la búsqueda de un nuevo CEO y modelo de gestión.
La sorpresiva salida de Jensen Huang de la dirección ejecutiva de Nvidia (NVDA) el pasado miércoles ha desencadenado una fractura estructural en los mercados de capitales que trasciende la mera corrección de un activo tecnológico, revelando además, debilidades en un muy personal modelo de gestión. Esta semana se dedica El Especial WMC a examinar, brevemente y con marcado acento didáctico, las mas inmediatas implicaciones que para todo el ecosistema de la industria de la Inteligencia Artificial representa el final de la gestión de 33 años a cargo del Huang.
ENERGÍA
El regreso gradual del mercado petrolero a un estado de equilibrio choca contra las tensiones geopolíticas en Medio Oriente, originando una semana de volatilidad para los precios del crudo. Tras la caída inicial de precios provocada por los resultados electorales en Estados Unidos, el crudo Brent rebotó hacia los 96 dólares por barril ante la erosión de las perspectivas diplomáticas. El presidente estadounidense afirmó que no necesita un acuerdo con Irán, ordenando priorizar la agenda nacional sobre las negociaciones.
Simultáneamente, la inteligencia israelí coordina en Washington la reanudación de ataques militares, mientras los hutíes intensifican sus operaciones contra estaciones de bombeo saudíes, minando las expectativas de abundancia proyectadas para el cuarto trimestre.
A nivel fundamental, la oferta mundial superó al consumo por casi dos millones de barriles diarios en octubre, marcando el primer excedente operativo considerable desde el inicio del conflicto. Arabia Saudí lidera esta recuperación al elevar su extracción a 10.56 millones de barriles diarios de los cuales canalizó solo 9.2 millones hacia los mercados internacionales, sugiriendo una retención estratégica para reconstruir inventarios internos. Irak secundó el impulso regional al alcanzar los 4.6 millones de barriles diarios, su nivel más alto desde 2019.
El superávit de extracción no mitiga la profunda crisis de productos refinados, especialmente el gasóleo, cuyas exportaciones desde Medio Oriente permanecen a la mitad de los niveles de preguerra. Los ataques a la infraestructura energética rusa y el postergamiento en el mantenimiento de las refinerías occidentales prolongan la escasez estructural de destilados.
Por el lado del consumo, los altos precios y la desaceleración china fuerzan una contracción anual de la demanda global cercana a los 2.68 millones de barriles diarios. La Organización de Países Exportadores de Petróleo mantiene inalteradas sus previsiones para el año en curso, apostando por un agresivo repunte del consumo global de 2.55 millones de barriles diarios para 2027 que desafía la fragilidad actual del ciclo económico.
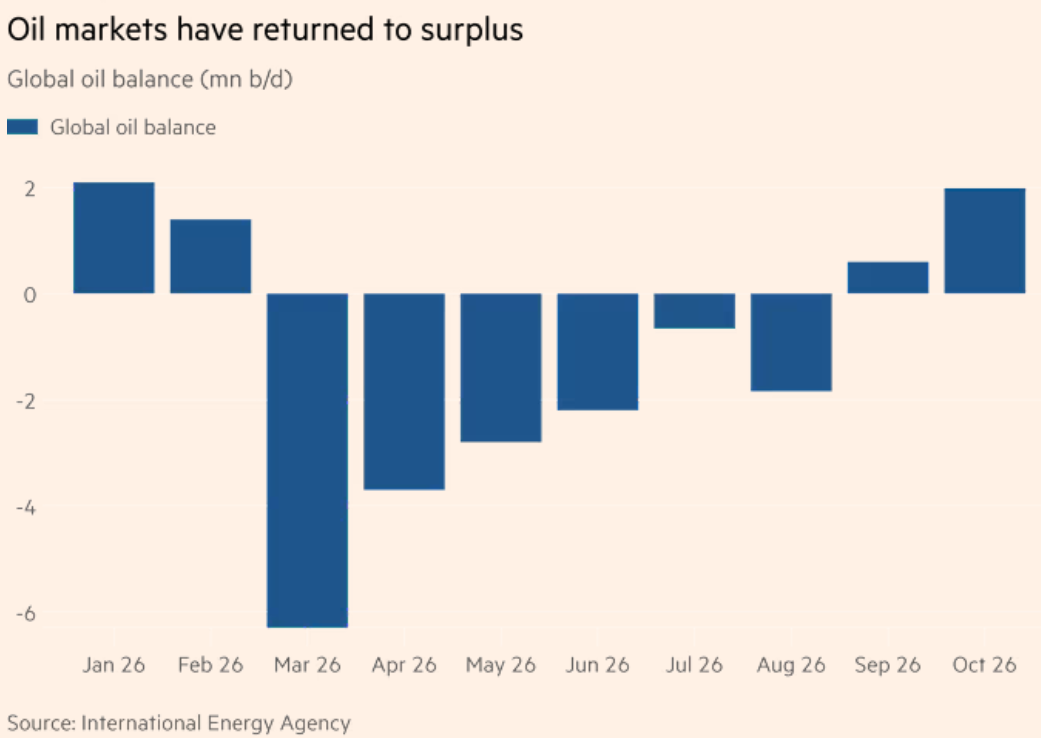
Gráfica 3. Evolución desde Enero 2026 del balance mensual oferta/demanda de petróleo. Fuente: Agencia internacional de energía.
VENEZUELA

De la nota de prensa de la Bolsa de Valores de Caracas: En la Bolsa de Valores de Caracas, entre el 9 y el 13 de noviembre de 2026, se negoció un total de Bs 76.245.941.487,39; ó unos 16.684.000 $/día; Cifra récord del año
Los valores cuyos precios aumentaron, en el período, fueron Productos EFE (+49,60%), Fábrica Nacional de Cementos (+22,35%), Banco Provincial (+19,76%), Sivensa (+14,39%), Ron Santa Teresa (+12,68%), Venealternative clase B (+10%), CANTV clase D (+9,59%), Banco Nacional de Crédito (+7,84%), entre otras
CIERRES

Cierra su cotización BCV en 914,02
Sube 16.490 céntimos desde la semana pasada.
CALENDARIO PRÓXIMA SEMANA.
GANADORAS Y PERDEDORAS
del S&P 500
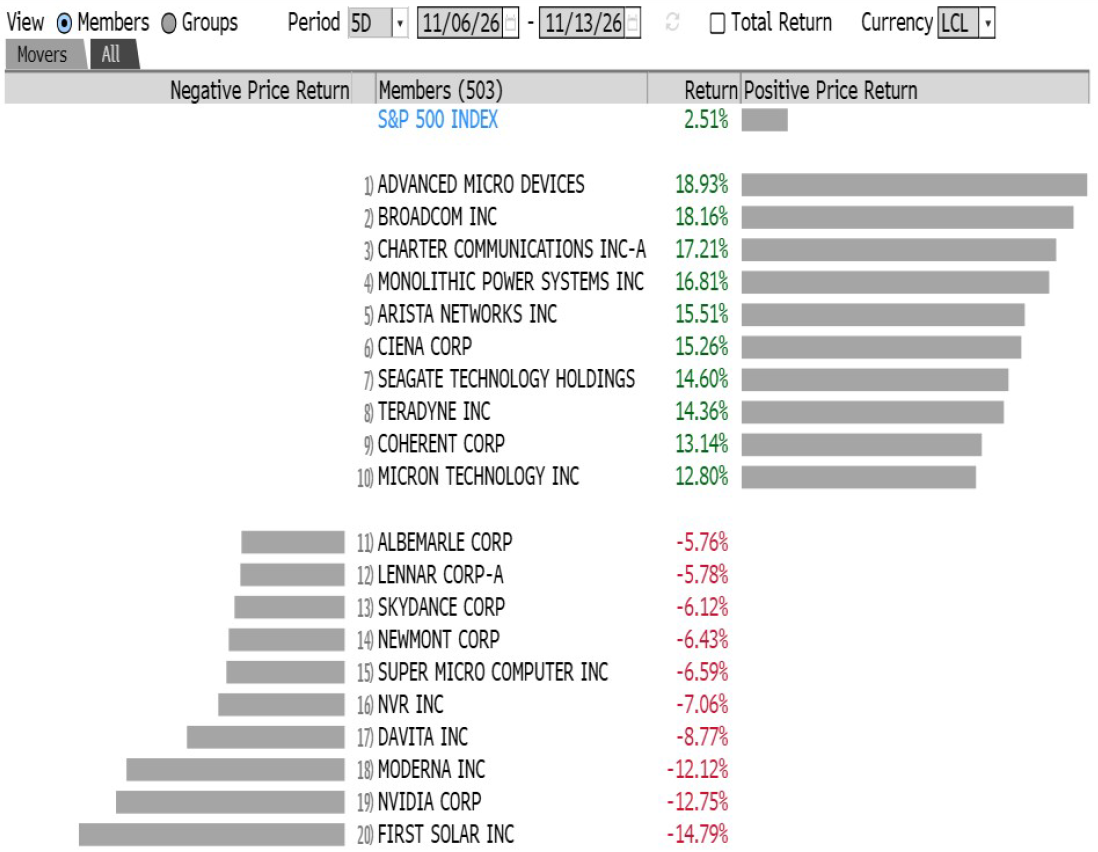
Ganadoras y perdedoras de la semana
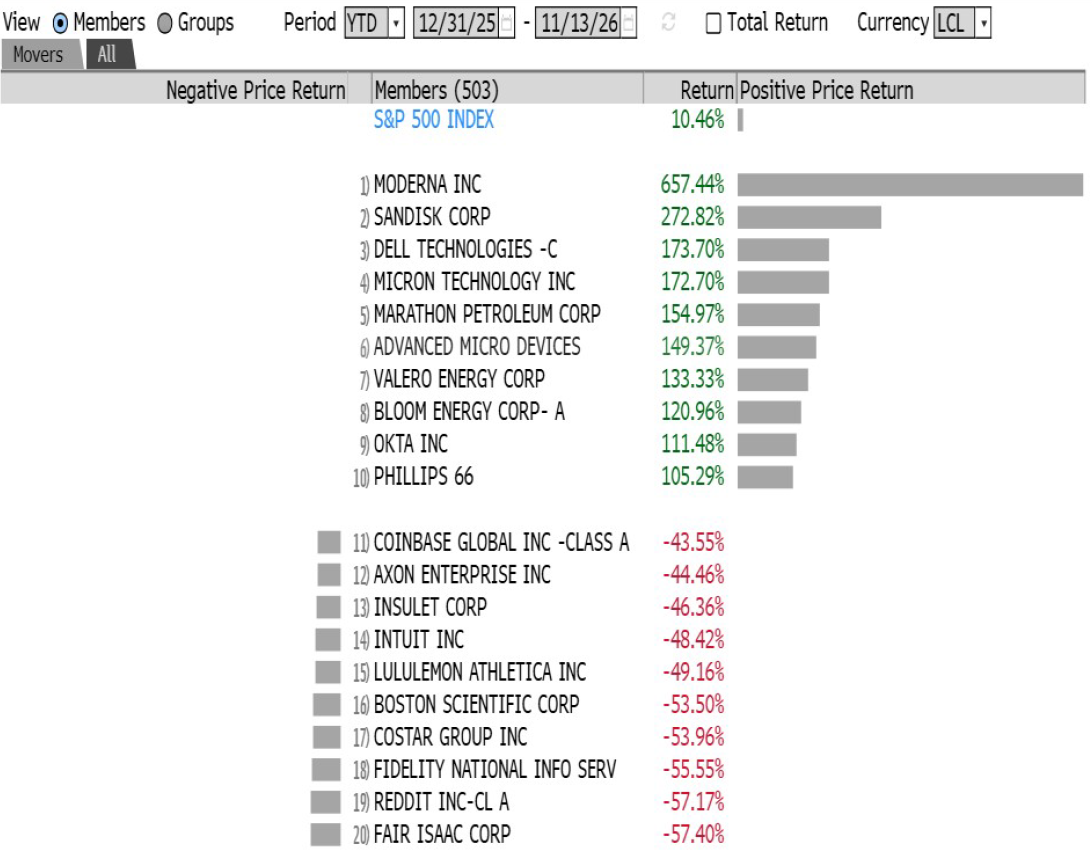
Ganadoras y perdedoras del año a la fecha