
Boletín Semanal WMC- Edición #509

COLOR DEL MERCADO
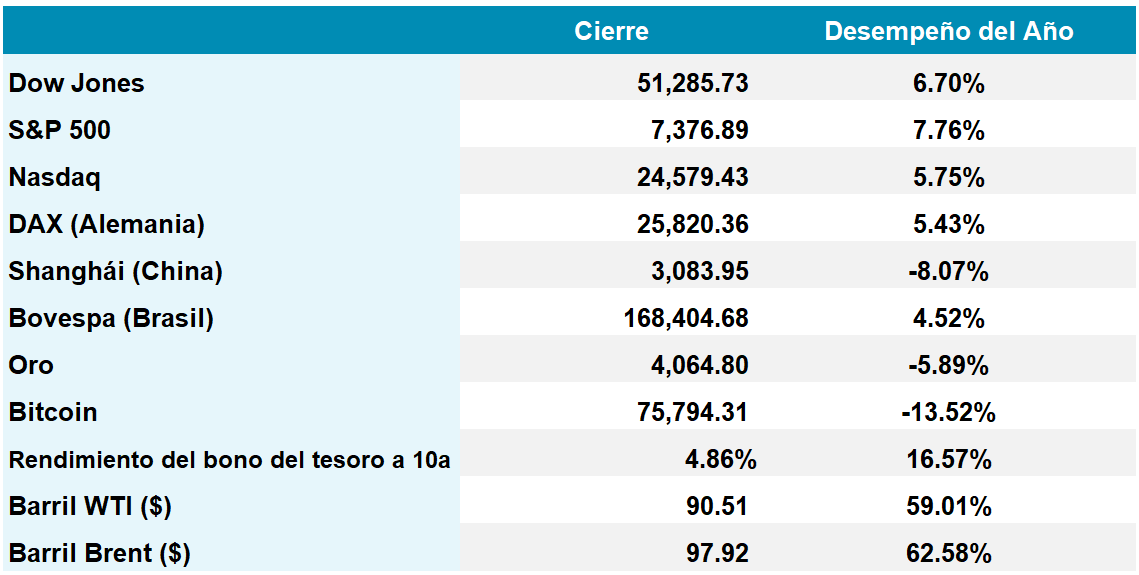
Dow Jones 51.285 -0,94% | S&P 500 7.376 -2,68% | Nasdaq 24.579 -3,37%
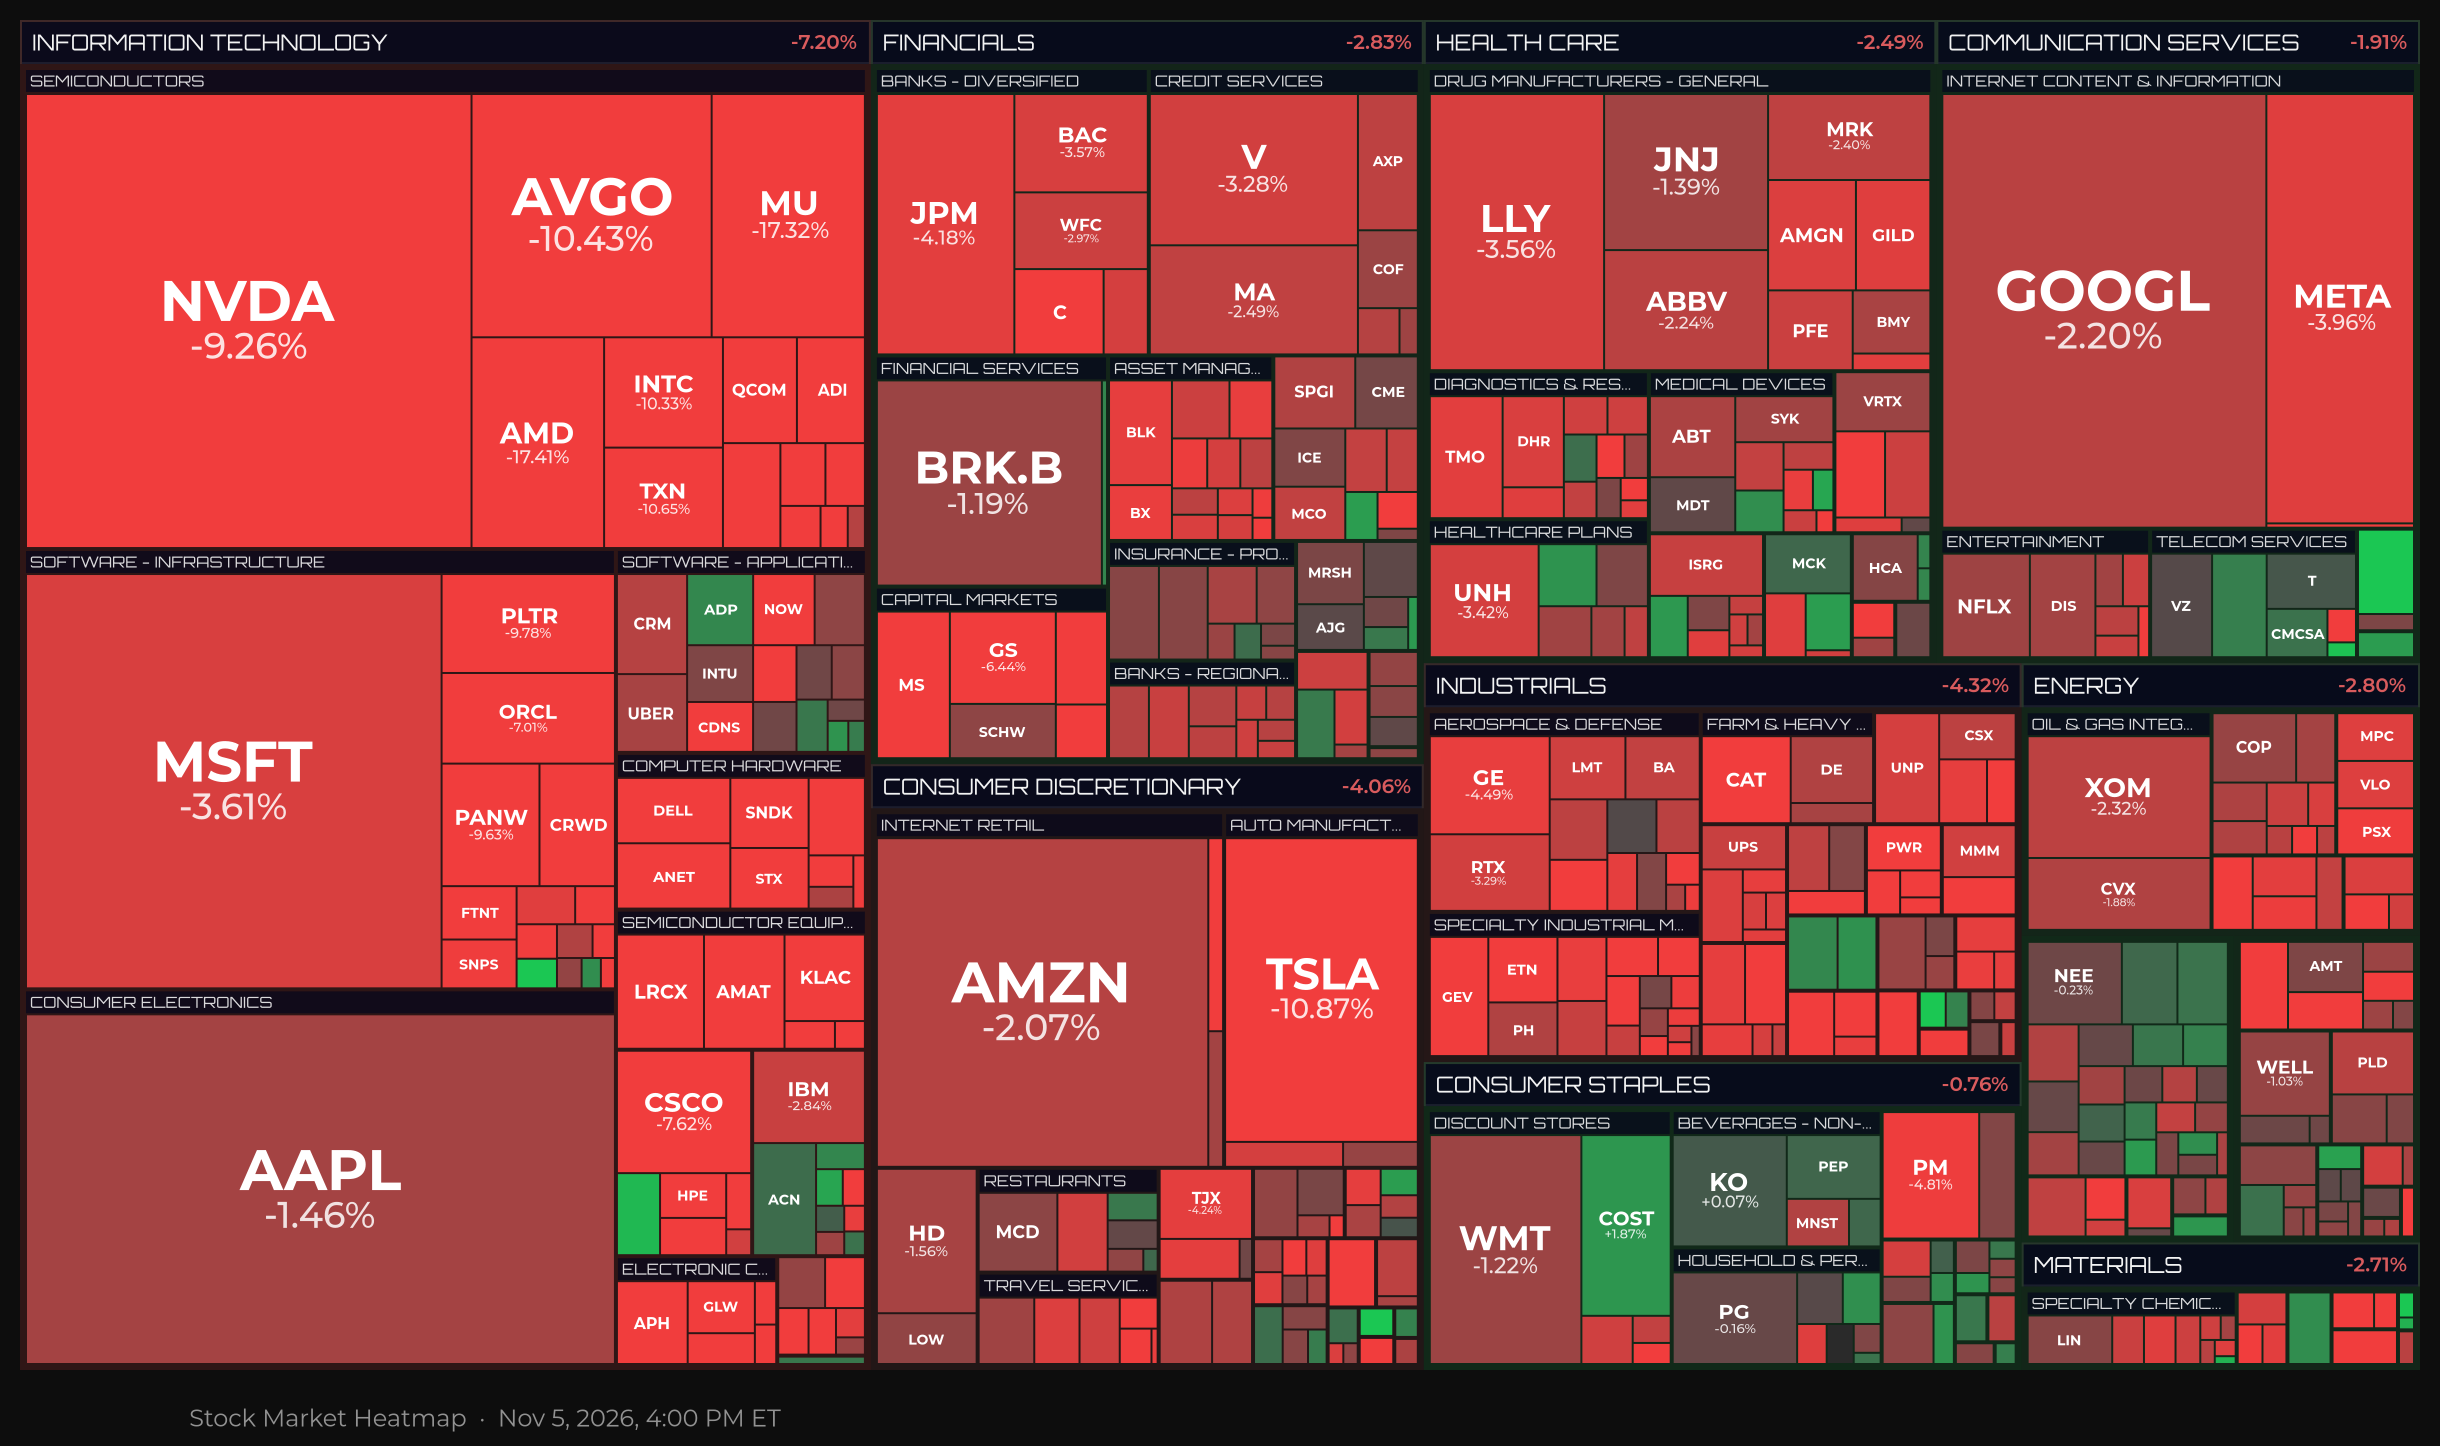
Gráfica 1. Diagrama de Temperatura (Heat Map) para el Índice S&P 500 el viernes 6 de Noviembre. Fuente: StockTitan
La victoria demócrata en las elecciones legislativas del martes alteró las expectativas sobre la política económica estadounidense. El partido aseguró mayorías en ambas cámaras para el Congreso que asumirá en enero de 2027, anticipando un gobierno dividido con el presidente Donald Trump. Tras el avance bursátil del miércoles, los inversionistas comenzaron a descontar mayores obstáculos para construir centros de datos vinculados con inteligencia artificial.
El jueves, el S&P 500 cayó 4,36%, el Nasdaq Composite perdió 5,52% y el Dow retrocedió 3,44%. El Nasdaq quedó casi 12% por debajo de su máximo de octubre, entrando en corrección desde su máximo reciente. Los semiconductores cedieron más de 12% y Nvidia (NVDA) bajó 9,3%. El indicador del miedo: el VIX, saltó 69% y pasó de 16.6 a 28.8 en la jornada .La búsqueda de refugio impulsó los bonos del Tesoro y redujo sus rendimientos mientras que el Brent se ubicó por debajo de 100 dólares ante expectativas de menor tensión con Irán. (Véase gráfica 1)
El viernes, las tecnológicas recuperaron una pequeña fracción de las pérdidas mientras que el empleo añadía presión sobre las tasas. En Estados Unidos el desempleo bajó a 4,1% luego de lo cual los futuros asignaron cerca de 73% de probabilidad a un aumento de tasas de la Reserva Federal en diciembre.
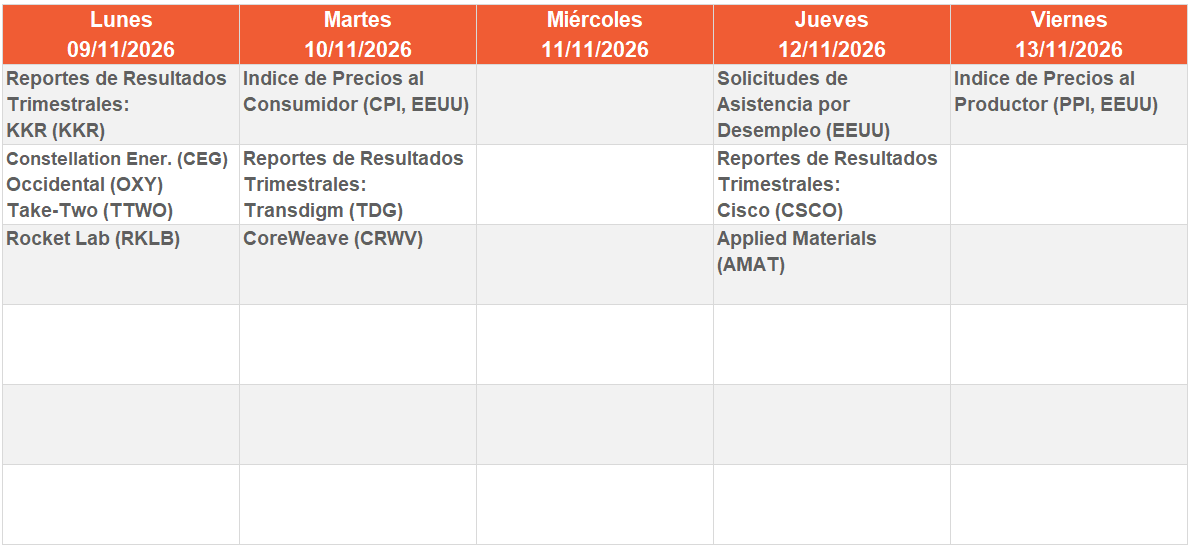
La semana próxima, la atención pasará al índice de precios al consumidor del martes y a los precios al productor del viernes. Los resultados de CoreWeave (CRWV) y Applied Materials (APLD) permitirán revisar la demanda de infraestructura tecnológica y las condiciones para financiar su expansión.
Amplia victoria demócrata en las elecciones de medio termino de EEUU
Los demócratas aseguraron al menos 253 escaños en la Cámara de Representantes y 54 en el Senado tras las elecciones del pasado martes. Con contiendas todavía pendientes, recuperaron ambas cámaras y alcanzaron sus mayores bancadas desde la presidencia de Barack Obama, el partido republicano registra 157 representantes y 44 senadores.
La extensión del avance explica la contundencia del resultado. Hubo cambios de partido en siete escaños senatoriales, incluidos Texas y Carolina del Sur. Kansas eligió un senador demócrata por primera vez desde 1932. Las victorias también alcanzaron distritos de Florida rediseñados para favorecer a los republicanos, debilitando la protección electoral que estos esperaban obtener mediante nuevos límites territoriales.
El malestar económico conectó esas derrotas. Los medios vincularon el voto con la frustración por el costo de vida y la guerra contra Irán, que elevó los precios de los combustibles. Trump reconoció que el conflicto contribuyó al revés, aunque defendió su decisión de atacar.
Desde enero, la nueva mayoría podrá intensificar la fiscalización y disputar el financiamiento de las políticas presidenciales. Su capacidad para modificar la guerra seguirá limitada: Trump conservará amplias facultades exteriores y podrá vetar restricciones legislativas. Superar ese veto exigiría dos tercios de los votos en ambas cámaras, una proporción superior a las mayorías demócratas confirmadas.
Mejoran las cifras de empleo en Estados Unidos y se amplía el margen de la Fed para subir las tasas.
Estados Unidos creó 165.000 empleos en octubre, frente a los 65.000 previstos por economistas, mientras el desempleo descendió de 4,2% a 4,1%. Las revisiones añadieron 84.000 puestos a los registros conjuntos de agosto y septiembre, reduciendo la magnitud de la desaceleración laboral estimada inicialmente.
El crecimiento tuvo una distribución sectorial amplia. Los servicios profesionales y empresariales incorporaron 70.000 trabajadores, muy por encima de su promedio mensual de 15.000 durante el último año. Salud agregó 42.000 empleos y transporte y almacenamiento, 25.000. La manufactura sumó 19.000 posiciones, con avances vinculados a equipos electrónicos y productos metálicos utilizados en infraestructura de inteligencia artificial.
La remuneración por hora aumentó 0,4% mensual y 3,1% interanual. El repunte mensual interrumpió la moderación reciente, pero la tasa anual permaneció cerca de sus menores niveles desde 2021. Entretanto, la participación laboral subió a 61,9%, acompañando el descenso del desempleo.
Tras el informe, CME FedWatch situó en 73% la probabilidad de un incremento de tasas en diciembre. La Reserva Federal recibirá otro reporte laboral y nuevos datos de inflación antes de reunirse el 8 y 9 de diciembre mientras que el índice de precios de octubre se publicará el próximo martes.
Marvell acuerda comprar Lumentum por 115.000 millones de dólares
Marvell Technology (MRVL) acordó adquirir Lumentum (LITE) mediante un intercambio de acciones que valora el capital en aproximadamente 102.600 millones de dólares y sitúa el valor empresarial en 115.000 millones. Los accionistas de Marvell tendrán el 67% de la compañía combinada, cuyo cierre está previsto para el primer semestre de 2028. La adquisición de Lumentum es la mayor fusión del año en base a acciones e históricamente sólo es superada por la fusión SpaceX-xAI ($250.000 millones).
La operación conecta el diseño de semiconductores para inteligencia artificial con los componentes ópticos que transportan información dentro de los centros de datos. Lumentum fabrica láseres y otros dispositivos capaces de movilizar grandes volúmenes de datos a alta velocidad, una función necesaria para comunicar servidores e instalaciones.
Marvell ya compra tecnología láser a Lumentum y adquirió este año Celestial AI, especializada en fotónica. La combinación profundiza esa expansión hacia sistemas que utilizan luz para transmitir información con mayor velocidad y eficiencia que el cableado tradicional de cobre.
Los analistas identifican escaso potencial de reducción de costos entre ambos negocios. El calendario también abre interrogantes: la fecha prevista para completar la compra sugiere dificultades para obtener autorizaciones regulatorias.
La adquisición coincide con relaciones comerciales que atraviesan el sector. Nvidia anunció en marzo una inversión de 2.000 millones de dólares en Lumentum, acompañada de colaboración en fotónica. Marvell trabaja con Amazon y Microsoft en chips personalizados y acordó en agosto apoyar las unidades “Tensor” de Google, utilizadas en cargas de inteligencia artificial.
EL ESPECIAL WMC de esta semana
Efecto Midterm en el sector de semiconductores:
El mercado de semiconductores ha atravesado un ciclo de extrema volatilidad a lo largo del año 2026, marcado por un crecimiento acelerado en el primer semestre y una serie de liquidaciones masivas en los meses posteriores, a las que se añade las ocurridas a raíz del resultado electoral. Esta semana se dedica El Especial WMC a examinar, brevemente y con marcado acento didáctico, las razones que durante el año y especialmente después del resultado electoral han provocado masivas ventas de acciones de las empresas del sector de semiconductores.
ENERGÍA
El petróleo cierra la semana con una baja de 16%, con el Brent cerca de 97 dólares por barril y el West Texas Intermediate en 90 dólares. La caída reflejó expectativas de negociación entre Washington y Teherán tras la victoria demócrata en el Congreso estadounidense, aunque su traducción en decisiones políticas requerirá tiempo. El reconocimiento de Donald Trump de que la guerra contribuyó a las pérdidas republicanas alimentó esa lectura. Sin embargo, persiste el riesgo de nuevos ataques estadounidenses contra Irán y represalias sobre la infraestructura energética regional. Los incidentes en el estrecho de Ormuz y las amenazas hutíes contra Arabia Saudita y su ruta exportadora por el mar Rojo mantienen expuesta la recuperación de los despachos.
El balance físico ofrece otra explicación para el descenso en los precios del crudo: J.P. Morgan calcula que la oferta superó la demanda en 1,1 millones de barriles diarios en septiembre y 1,4 millones en octubre. La recuperación exportadora de Oriente Medio coincide con un consumo debilitado por los precios elevados. El diésel conserva restricciones propias: los inventarios estadounidenses de destilados cayeron a mínimos de más de dos décadas, según la EIA. Los ataques ucranianos contra refinerías rusas añaden incertidumbre sobre las exportaciones.
La próxima semana, los informes de la OPEP, la AIE y la EIA permitirán contrastar producción e inventarios. La distinción entre retiros de reservas públicas y reconstrucción de existencias comerciales será relevante; las importaciones chinas de octubre ofrecerán otra medida de absorción del suministro del Golfo.
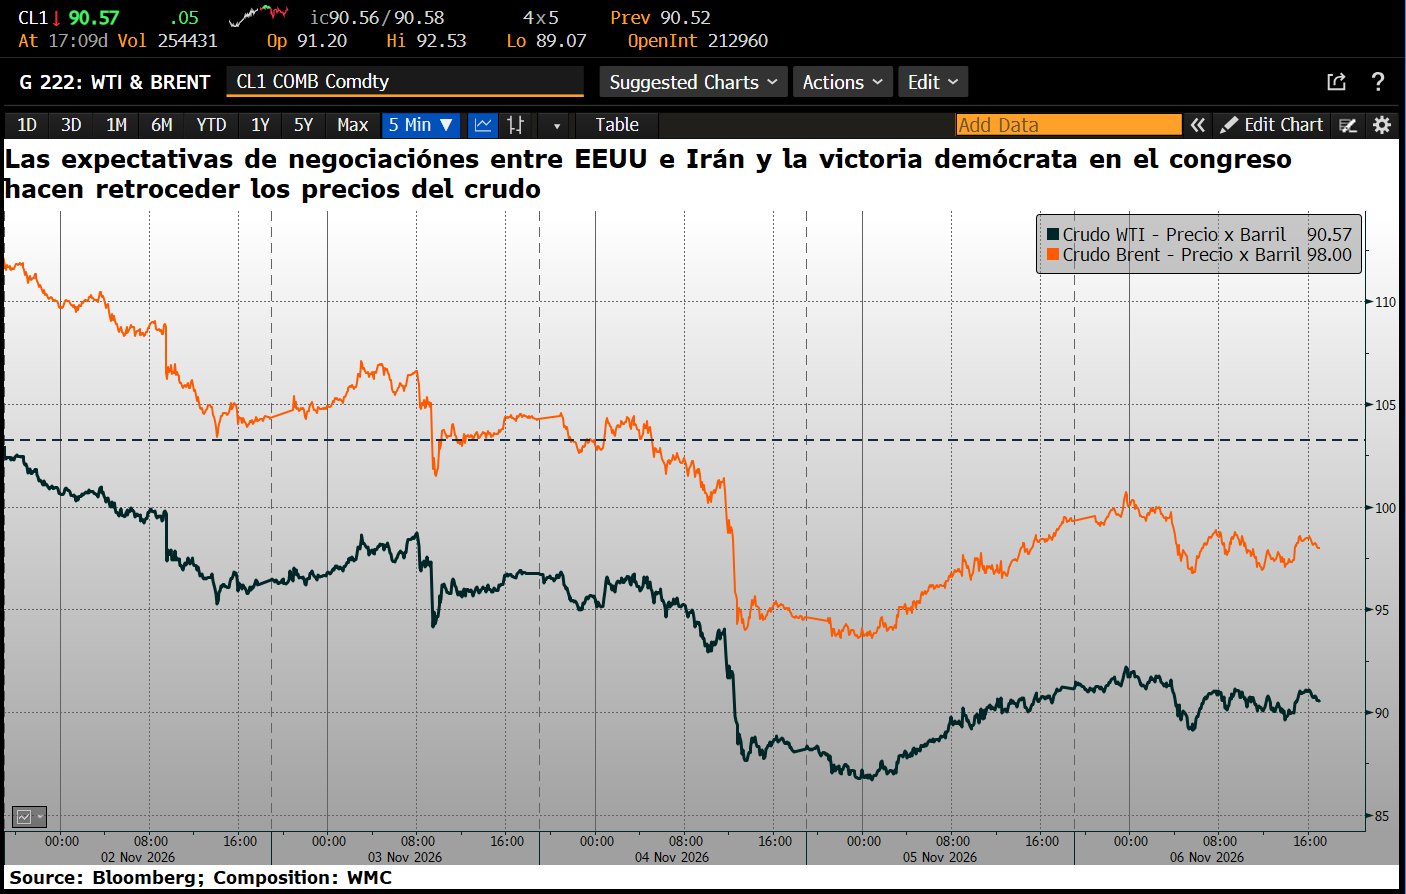
Gráfica 3. Evolución desde 02 al 06 de Noviembre de la cotización diaria del Brent en linea naranja y en negra la del WTI. Fuente: Bloomberg, Composición: WMC
VENEZUELA

De la nota de prensa de la Bolsa de Valores de Caracas: En la Bolsa de Valores de Caracas, entre el 2 y el 6 de noviembre de 2026, se negoció un total de Bs 38.513.321.944,21; ó unos 8.582.000 $/día;
Los valores cuyos precios aumentaron en el período fueron Montesco clase B (+41,45%), Grupo Zuliano (+12,00%), Fivenca Fondo de Capital Privado clase B (+6,82%), Venealternative clase B (+6,38%), Banco Provincial (+6,37%), MANPA (+2,85%), Ron Santa Teresa (+1,42%), Productos EFE (+0,81%) y Sivensa (+0,44%).
CIERRES

Cierra su cotización BCV en 897,53
Sube 11.960 céntimos desde la semana pasada.
CALENDARIO PRÓXIMA SEMANA.
GANADORAS Y PERDEDORAS
del S&P 500
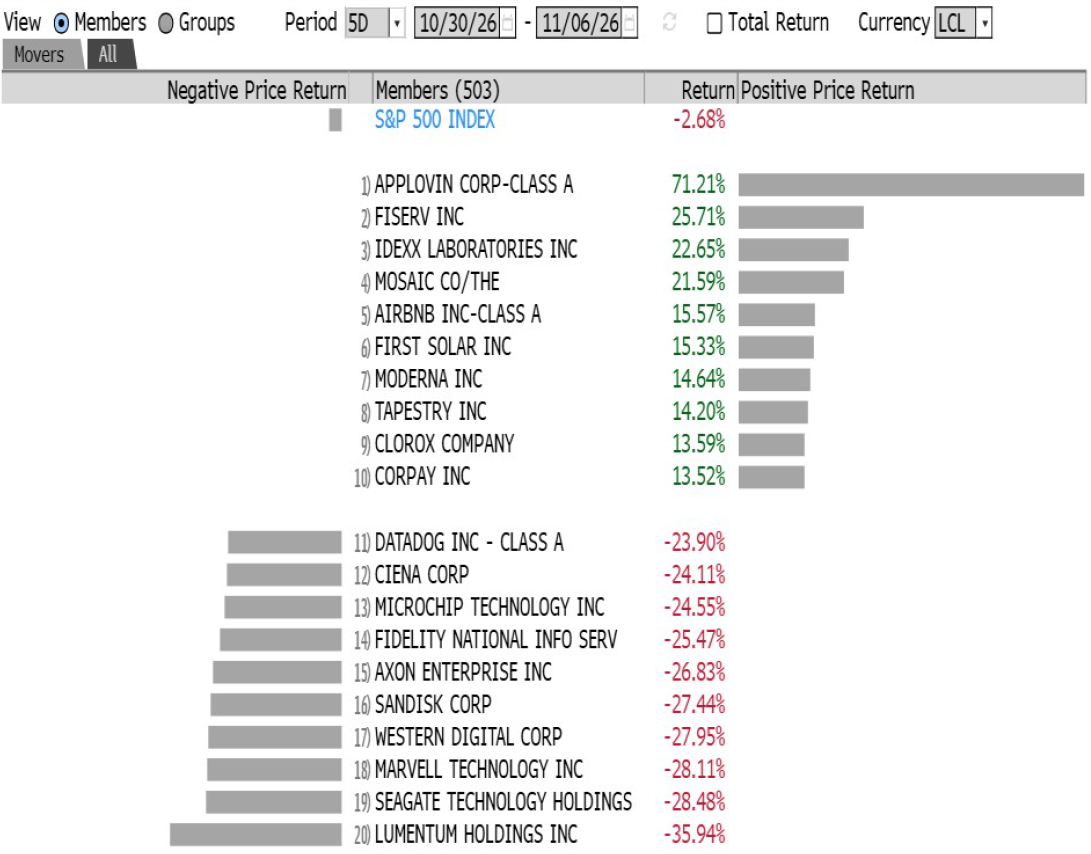
Ganadoras y perdedoras de la semana
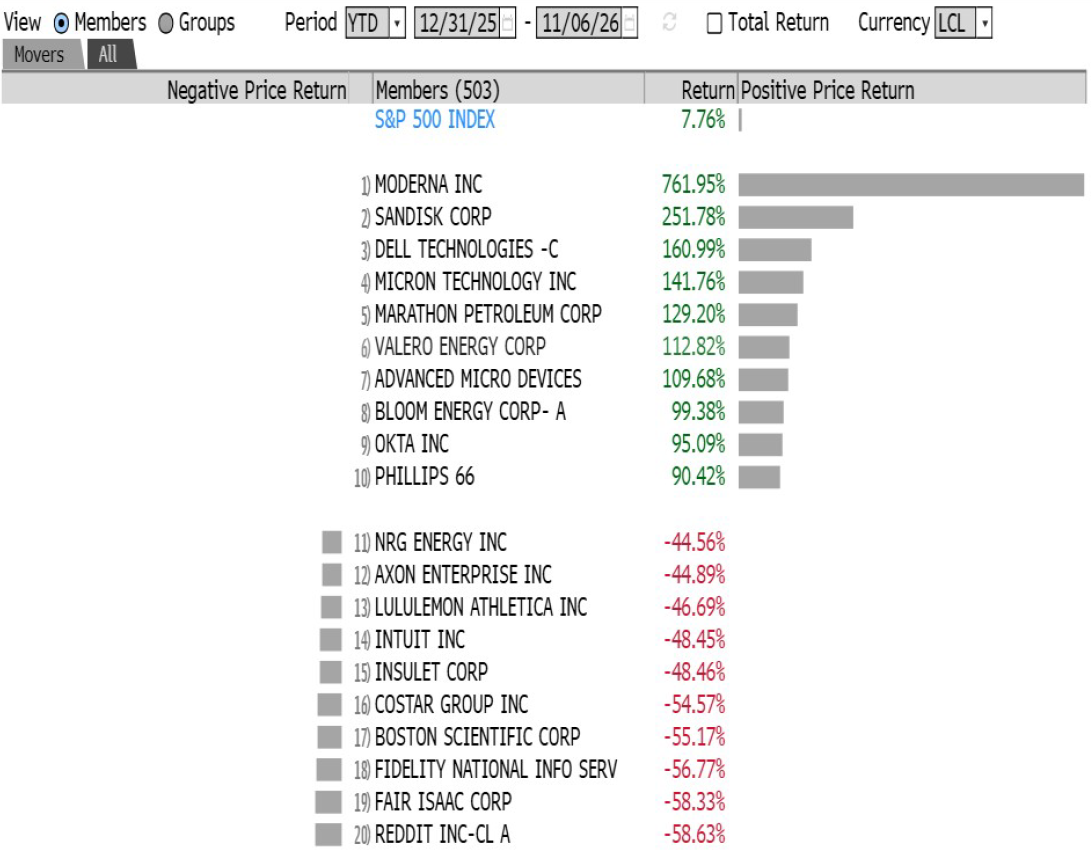
Ganadoras y perdedoras del año a la fecha