
Efecto Midterm en el sector de semiconductores
El Especial WMC:
El mercado de semiconductores ha atravesado un ciclo de extrema volatilidad a lo largo del año 2026, marcado por un crecimiento acelerado en el primer semestre y una serie de liquidaciones masivas en los meses posteriores.
Imagen: Circuito integrado de semiconductores también denominado chip. Crédito /www.ejemplos.co
2026: Año volátil para el Sector de Semiconductores; y ahora el resultado de las Midterm.
El mercado de semiconductores ha atravesado un ciclo de extrema volatilidad a lo largo del año 2026, marcado por un crecimiento acelerado en el primer semestre y una serie de liquidaciones masivas en los meses posteriores. El índice sectorial (SOX) alcanzó niveles históricos en junio, impulsado por las expectativas de ingresos relacionados con la infraestructura de servidores informáticos vinculados al crecimiento de la IA. Tras ese máximo, las cotizaciones sufrieron caídas pronunciadas en julio y luego una recuperación en octubre, altibajos originados por las dudas financieras sobre los altos gastos de capital, los niveles de deuda corporativa, las restricciones de energía y la creciente competencia de los fabricantes asiáticos. A este deterioro financiero de varios meses se sumó un evento político contundente el pasado 5 de noviembre, cuando los resultados de las elecciones de medio término provocaron una venta intensiva de acciones tecnológicas ante la expectativa de nuevas regulaciones. Véase gráfica 2.1.
Las expectativas de los inversionistas en el sector no han sido satisfechas…
El índice del sector de semiconductores de Filadelfia (SOX) atrajo flujos de capital en volúmenes excepcionales, elevando las valoraciones bursátiles por encima de las medias históricas registradas durante la última década. Esta subida de precios exigía un desempeño financiero perfecto por parte de las empresas de diseño y manufactura.
La dirección del mercado cambió cuando al final del Q2 las corporaciones de tecnología publicaron estimaciones de ingresos que quedaron por debajo de las expectativas previas trazadas por los bancos de inversión. Esta proyección contable se interpretó en la bolsa de valores como una señal temprana de desaceleración en las órdenes de compra por parte de los operadores de la nube. Como resultado directo de estos informes, el índice sectorial comenzó un declive continuo que acumuló más de un 20% de pérdida de valor nominal para finales del mes de julio.
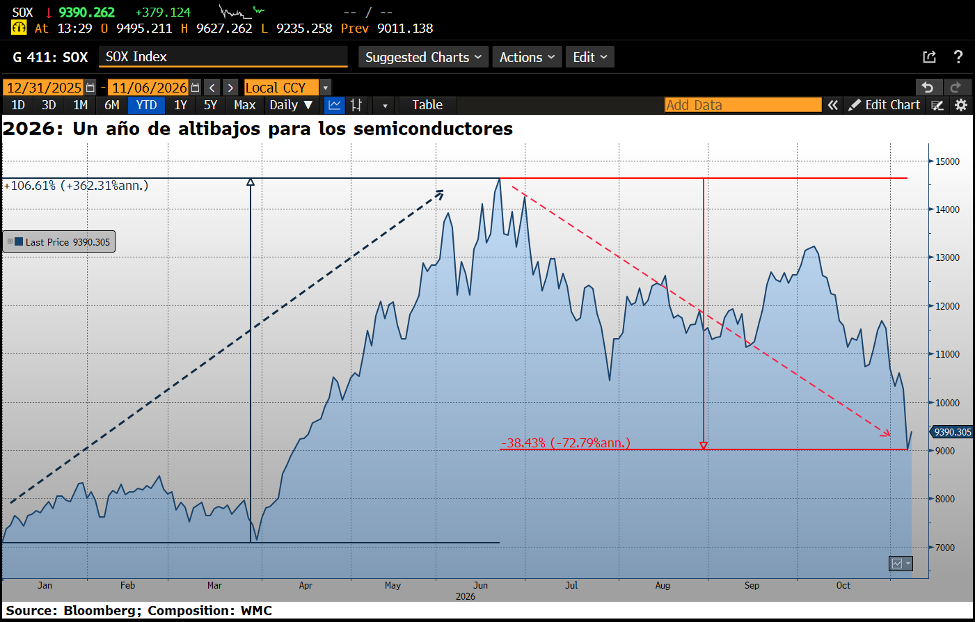
Gráfica 2.1. Comportamiento entre 31 Dic 2025 a la fecha de la cotización del Indice SOX, que agrupa al sector de las empresas fabricantes de semiconductores. Fuente Bloomberg. Composición : WMC
Diversidad de factores afectan la convicción del mercado..
El origen de las dudas operativas en el mercado financiero radica en un cumulo de factores, que, ante la más mínima alteración -aunque sea en tan solo uno de ellos-, reaviva en los mercados lo que una posible confluencia pudiese generar:
El desbalance comprobado entre el gasto de capital y el flujo de caja de las empresas de tecnología. Corporaciones de gran tamaño como Microsoft (MFST), Amazon (AMZN), Alphabet (GOOGL) y Meta (META) destinaron sumas sin precedentes a la adquisición de infraestructura física. Durante los primeros nueve meses del año 2026, las entidades tecnológicas de mayor capitalización generaron 542,900 millones de dólares en flujo de caja operativo, mientras que sus gastos de capital conjuntos ascendieron a la cifra de 556,900 millones de dólares. Esta diferencia matemática produjo un déficit de flujo de caja libre de 14,000 millones de dólares en sus balances. Los inversionistas institucionales comenzaron a penalizar en bolsa a las organizaciones que consumen efectivo por encima de sus utilidades diarias.
La dinámica contable de estos operadores se complica por los plazos de depreciación física del hardware informático instalado. Los servidores se deprecian en los balances empresariales en periodos de cuatro a seis años. Los compradores evalúan este retorno de inversión prestando estricta atención a los costos fijos a largo plazo. La transición desde un modelo de expansión autofinanciada hacia una alta dependencia de la deuda alteró por completo el perfil de riesgo de todo el sector de procesamiento.
La producción de aceleradores informáticos enfrenta restricciones de volumen. El método de manufactura provisto por las fundiciones asiáticas es el principal obstáculo en la cadena de suministro internacional. La demanda de las empresas de diseño supera la capacidad instalada en las fábricas ubicadas en Taiwán. Ante este desajuste de producción, las fundiciones terminan teniendo en sus manos el poder de fijación de precios. La empresa TSMC finalizó planes para aplicar incrementos del 3% al 6% en las tarifas de fabricación de obleas a partir de enero de 2027. Los aumentos afectarán la producción de procesadores lógicos de 2 y 3 nanómetros. Las tarifas comerciales por los servicios de empaquetado y ensamblaje subirán en porcentajes cercanos al 20%. Estos incrementos continuos de manufactura reducen la rentabilidad de las empresas tecnológicas estadounidenses que carecen de fábricas propias.
La memoria de alto ancho de banda impone un límite mecánico adicional sumamente restrictivo en la fabricación de hardware comercial de última generación. El proceso de elaboración exige cada vez más el acoplar múltiples capas de memoria con conexiones microscópicas. Este nivel de precisión de ingeniería genera pérdidas de material físico. Cada generación de chips de memoria presenta mermas de entre el 5% y el 8% por cada placa de silicio que se añade al empaque final. Estos problemas restringen la cantidad de unidades funcionales terminadas que los fabricantes logran suministrar a sus clientes. tales dificultades limitan el volumen total de aceleradores informáticos que salen a la venta, encareciendo el precio final de las unidades disponibles para los compradores tecnológicos.
La presión sobre las compañías occidentales debido a los avances tecnológicos en Asia. China ya ha comenzado la producción masiva de máquinas de litografía de inmersión ultravioleta profunda. La nueva capacidad de manufactura local reduce la dependencia de proveedores extranjeros en el mediano plazo. La empresa holandesa ASML, que depende de China para obtener el 20% de sus ventas netas anuales, sufrió una caída del 8% en el precio de sus acciones al publicarse estas noticias de producción industrial.
El segmento mundial de componentes de memoria experimenta una alteración de oferta ocasionada por la expansión acelerada de las fábricas chinas. La corporación ChangXin Memory Technologies incrementó su participación en los ingresos globales, subiendo del 4% en el año anterior al 10% en el transcurso de 2026. Durante el tercer trimestre, esta entidad asiática reportó ingresos que representaron un aumento interanual superior a siete veces. Este volumen productivo ejerce presión sobre los precios de venta en los mercados de productos convencionales, mermando los márgenes de ingresos de corporaciones establecidas en el sector como Micron (MU).
Las empresas asiáticas están destinando recursos abundantes a la manufactura de chips de alto rendimiento para sus propios centros de datos. El ecosistema informático asiático está priorizando la autosuficiencia funcional por encima incluso de la viabilidad económica en el corto plazo. La inyección constante de presupuesto estatal en la manufactura local altera la distribución de ganancias en la industria global de semiconductores comerciales.
Véase en la en Gráfica 2.2 como ll flujo de caja libre se ha desplomado en las empresas operadores de Hyperscalers ante el desbalance entre gasto de capital y el flujo de caja
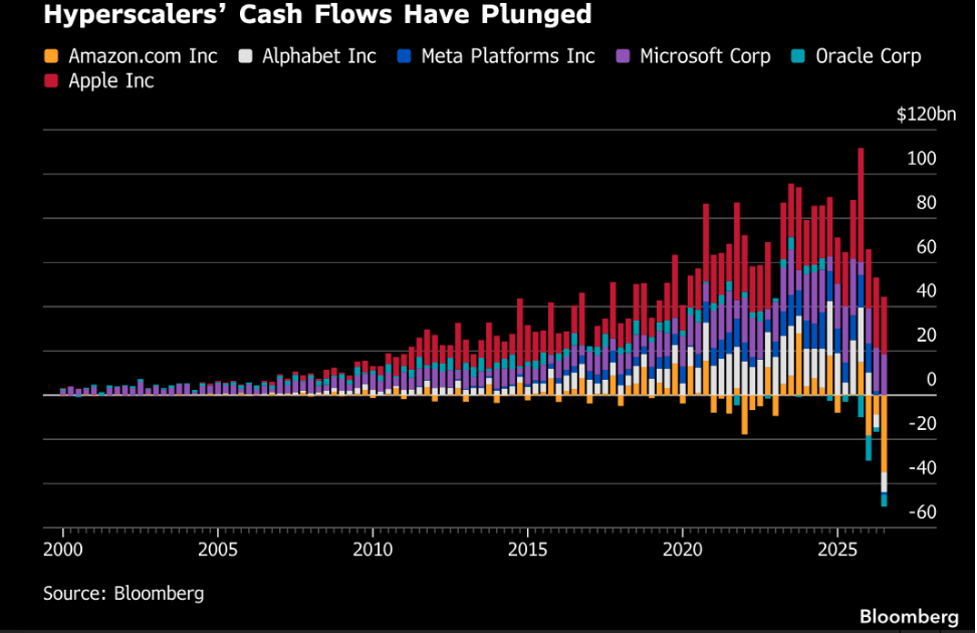
Gráfica 2.2. Evolución. desde año 2000 de la situación de flujo de caja de las empresas operadores de Hyperscalers. Fuente Bloomberg. Composición : WMC
Sell-off de Octubre
A mediados de octubre, la fatiga financiera acumulada en el mercado provocó una serie de liquidaciones bruscas (sell-off) en el sector de semiconductores. Firmas como Qualcomm (QCOM) y Micron (MU) cayeron un 8% y un 13%. La corporación Intel sufrió un desplome del 30% a finales de mes tras advertir que consumiría sus reservas de efectivo debido a cuellos de botella en la manufactura y debilidad en las ventas de equipos. En una sola semana de operaciones de octubre, el mercado bursátil eliminó más de un billón de dólares en valor nominal de las empresas informáticas
Midterm Sell-Off
La mayor alteración en el mercado de semiconductores llegó tras los resultados de las elecciones de medio término celebradas el pasado 3 de noviembre. El Partido Demócrata logró una victoria sólida al asegurar el control tanto de la Cámara de Representantes como del Senado de los Estados Unidos. La incertidumbre política inicial se disipó y la estabilidad institucional generó un repunte inicial en los índices del mercado bursátil general.
Sin embargo, el pasado Jueves 5, todos los temores despertaron:
El índice Nasdaq Composite retrocedió un 5.52%, entrando formalmente en categoría de corrección técnica al acumular pérdidas de dos dígitos desde su pico más reciente.
El índice del sector de semiconductores de Filadelfia (SOX) perdió más de un 12% en esa sola jornada. Las liquidaciones impactaron a las corporaciones líderes del rubro. Las acciones de la empresa SanDisk se desplomaron un 22.26%, las firmas como Advanced Micro Devices (AMD) y Micron Technology (MU) reportaron contracciones del 17.26% y 17.46% respectivamente. La empresa de mayor peso en el diseño de aceleradores Nvidia (NVDA) perdió un 9.26% de su capitalización bursátil. La onda expansiva de ventas cruzó las fronteras estadounidenses y el índice surcoreano KOSPI cayó un 7% en las negociaciones asiáticas. Corporaciones de la talla de TSMC, SK Hynix, Kioxia y Samsung Electronics soportaron disminuciones severas en sus respectivos mercados locales de valores
La gráfica 2.3 muestra como el VXN, el índice de volatilidad del Nasdaq se disparó a su máximo del año con el Sell-Off del pasado Jueves.
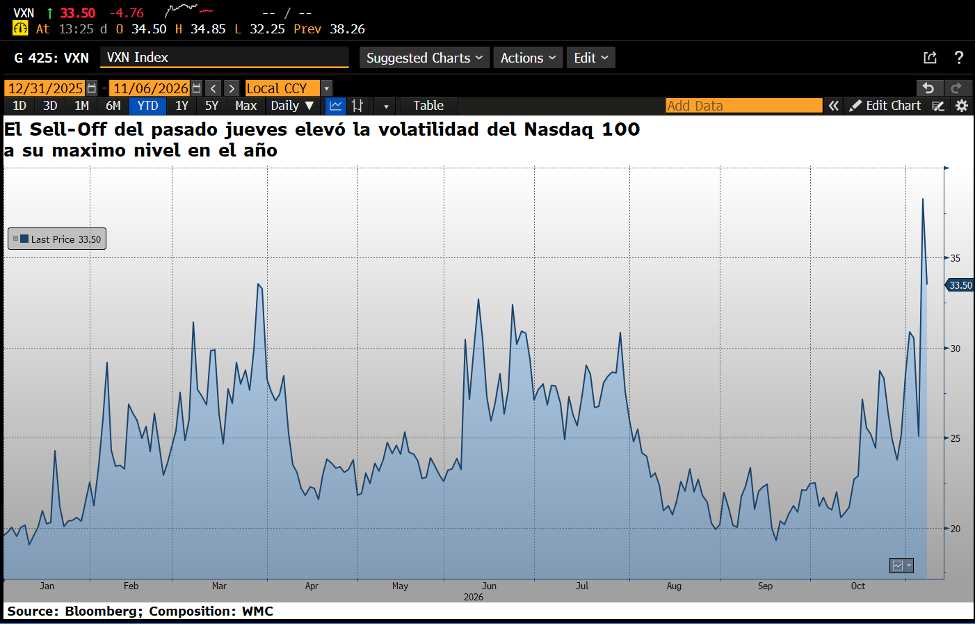
Gráfica 2.3. Comportamiento año a la fecha de la valoración del VXN (índice de volatilidad del Nasdaq) . Fuente : Bloomberg. Composición: WMC
Los Demócratas y la expectativa de nuevas regulaciones
La salida de capital del sector informático el 5 de noviembre obedece al miedo directo de que el control legislativo demócrata resulte en regulaciones estrictas sobre los centros de datos. Durante el año, los inversionistas midieron como los distintos factores ya mencionados, incidían en las valoraciones de las empresas, pero tras las elecciones incorporaron el factor de riesgo político en sus modelos de valoración financiera.
Los análisis bursátiles prevén un escrutinio legal sobre el uso de recursos energéticos y la huella de carbono de las instalaciones operativas. Las iniciativas ciudadanas para rechazar la construcción de servidores ganaron fuerte tracción electoral en diversas jurisdicciones nacionales. Los inversionistas asumen que una mayor vigilancia del congreso extenderá los plazos burocráticos para obtener licencias de interconexión a la red eléctrica y encarecerá sustancialmente los permisos ambientales. El retraso legal en los proyectos de construcción aplaza obligatoriamente la entrada de ingresos comerciales.
Las empresas tendrán que evaluar escenarios alternativos. Google, por ejemplo, anunció que planeaba invertir 17.000 millones de dólares en un centro de datos en Wyoming. El anuncio muestra que los planes continúan incluso después del rechazo electoral observado en otras jurisdicciones. Una regulación territorial más exigente puede redistribuir inversiones hacia lugares con condiciones distintas. El efecto final dependerá de la disponibilidad de infraestructura y de las autorizaciones que ofrezcan esos destinos.
También cambia la posición relativa de quienes ya disponen de capacidad operativa. Los obstáculos a nuevas construcciones aumentan el valor comercial de las instalaciones existentes. Al mismo tiempo, un ritmo de expansión más moderado podría aliviar necesidades de financiamiento y reducir compromisos de gasto excesivos. El balance será diferente para cada participante: los fabricantes dependen de nuevas compras, mientras algunos operadores pueden beneficiarse de una oferta disponible más limitada.
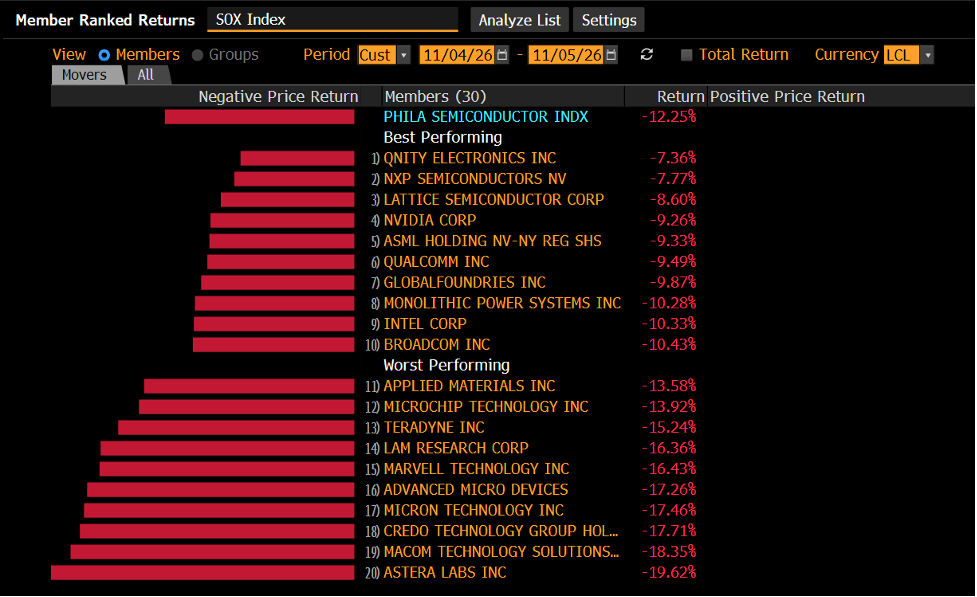
Gráfica 2.4. Sell-off del 5 de Noviembre para empresa del sector de semiconductores. Caída registrada en las 10 empresas que mejor soportaron la venta y caída registrada en las 10 empresa m’as castigadas ese día. Fuente : Bloomberg. Composición: WMC
En conclusión
La sesión del pasado jueves evidencia que el resultado electoral añadió el costo político a una expansión que ya enfrentaba preguntas sobre sus retornos. Su evolución dependerá de las reglas efectivamente aprobadas y de cuánto alteren los proyectos. Los próximos resultados empresariales permitirán observar si las demoras desplazan ingresos o deterioran la capacidad de financiarse. Mientras esa información llega, el sector deberá demostrar que puede transformar inversión en efectivo bajo condiciones de construcción más exigentes, manteniendo separadas las promesas de crecimiento de sus resultados verificables.