
Elecciones de Medio Término y Mercados
El Especial WMC:
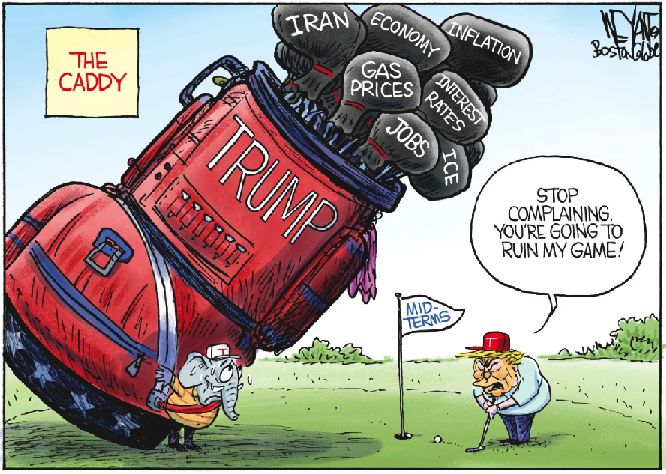
Estados Unidos llegará el 3 de noviembre a unas elecciones de medio término que definirán el control del Congreso durante los dos últimos años del segundo mandato de Donald Trump. La venidera votación ocurrirá en medio de una mercado accionario cerca de máximos y gran volatilidad, el rendimiento del Treasury a diez años alrededor de 5% y una inflación que volvió a acelerarse, una combinación que obliga a separar la señal política del ruido electoral.
Imagen: Caricatura alegórica a la carga de problemas que la gestión de Trump ha traído a los los votantes. Crédito Christopher Weyant / Copyright 2026 Cagle Cartoons, Inc. The Week
Las elecciones de medio término 2026 y su impacto en los mercados.
Los demócratas aparecen como claros favoritos para recuperar la Cámara de Representantes, mientras el futuro del Senado (donde los demócratas también son favoritos) mantiene un mayor nivel de incertidumbre (Véase gráfica 2.1). Para los mercados, la pregunta central será cómo afectarán el resultado las expectativas sobre déficit, regulación y actividad económica. El antecedente de 2018, durante el primer mandato de Trump, muestra que una elección puede disipar incertidumbre en el corto plazo, aunque el comportamiento posterior de las acciones y los bonos termina respondiendo con más fuerza a las decisiones de la Reserva Federal, las utilidades corporativas y la política comercial.
A tan solo unos días de la próxima elección, los republicanos controlan la Cámara por 218 a 214 y el Senado por 53 a 47. Los demócratas necesitan una ganancia neta de cuatro escaños en cada cámara. La encuesta Reuters/Ipsos finalizada el 26 de octubre situó su ventaja en el voto legislativo genérico en 47% frente a 36%, mientras la aprobación de Trump se ubicó en 32%. Los mercados de predicción asignan cerca de 63% de probabilidad a que los demócratas conquisten ambas cámaras, alrededor de 29% a una Cámara demócrata con Senado republicano y menos de 10% a una retención completa de los republicanos. El consenso es más sólido para la Cámara, mientras varias contiendas en estados de inclinación republicana mantienen abierto el Senado.
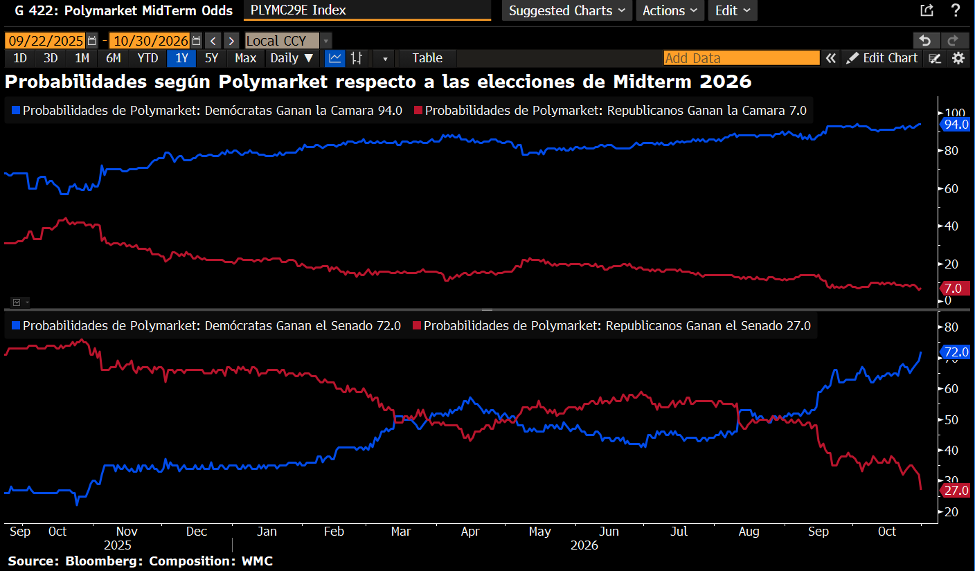
Gráfica 2.1. PolyMarket: Panel superior: Las apuestas indican que los Demócratas tienen un 94% de probabilidades de ganar la Cámara de Representantes. Panel inferior: las apuestas favorecen tambien a los demócratas pero con un margen de solo 72% . Fuente Bloomberg. Composición : WMC
Gridlock Midterm Elections (Paralisis legislativa) en ciernes
La expresión Gridlock se refiere al estancamiento institucional que suele ocurrir cuando el Congreso queda dividido o cuando la mayoría o el control de una o ambas cámaras no coincide con el poder del presidente. Como resultado, es más difícil aprobar leyes o avanzar con políticas.
Trump y el Gridlock 2018
En las primeras elecciones legislativas de Trump, los demócratas ganaron 40 escaños y terminaron con 235 representantes, mientras los republicanos ampliaron su control del Senado. El resultado produjo un gobierno dividido: la Cámara podía bloquear nuevas rebajas tributarias y abrir investigaciones, pero el Senado republicano protegía buena parte de la agenda ya aprobada y confirmaba los nombramientos presidenciales. La coincidencia con las expectativas evitó un ajuste abrupto de precios. La primera reacción fue de alivio: el mercado celebró claridad y continuidad más que una preferencia partidista.
El resto de 2018 confirmó los límites de esa interpretación electoral. El S&P 500 terminó el año con una caída superior a 6% y perdió más de 9% solamente en diciembre, afectado por el conflicto comercial con China y el temor a una desaceleración. La Reserva Federal elevó la tasa cuatro veces durante el año, hasta un rango de 2,25%-2,50%, mientras los inversionistas cuestionaban si el endurecimiento monetario avanzaba demasiado rápido. A finales de diciembre se sumaron el cierre parcial del Gobierno y las dudas sobre la independencia de la Fed; el índice llegó a quedar 19,8% por debajo de su máximo de septiembre. El bloqueo legislativo no aisló al mercado de los aranceles ni del cambio en el precio del dinero.
También conviene observar lo ocurrido en 2019. Con el Congreso dividido, el S&P 500 subió 28,9%, apoyado por una política monetaria más flexible, una mejor percepción económica y avances intermitentes en las negociaciones comerciales. Atribuir ese rebote al resultado electoral sería incompleto. La Fed dio un giro después de reconocer el deterioro de la confianza, la menor expansión mundial y los riesgos del choque comercial. La elección limitó la legislación; la Fed y la Casa Blanca siguieron fijando las condiciones financieras. Esa distinción vuelve a ser útil en 2026, cuando el Congreso decidirá sobre presupuesto y deuda, pero la Casa Blanca mantendrá amplias facultades en comercio exterior y aplicación regulatoria.
Los mercados de Renta Variable, después de los resultados electorales de medio término.
Desde 1948, el S&P 500 ha obtenido un avance anual promedio de 4,6% en años de medio término, frente a 11,2% durante los otros años del ciclo presidencial; en los doce meses posteriores a la votación, la ganancia media ha sido de 13,9%. Otros estudios, con datos desde 1950, calculan un retorno medio de 15,4% en el año siguiente, casi el doble del registrado en periodos comparables. El patrón se asocia con la reducción de la incertidumbre (es una correlación, no una regla de valoración). Las muestras son pequeñas y la inflación, las recesiones o la política monetaria pueden dominar el efecto estacional.
La Gráfica 2.2 muestra que en promedio, el S&P 500 ha ofrecido un retorno 15% en los 12 meses que siguen a las elecciones de MidTerm
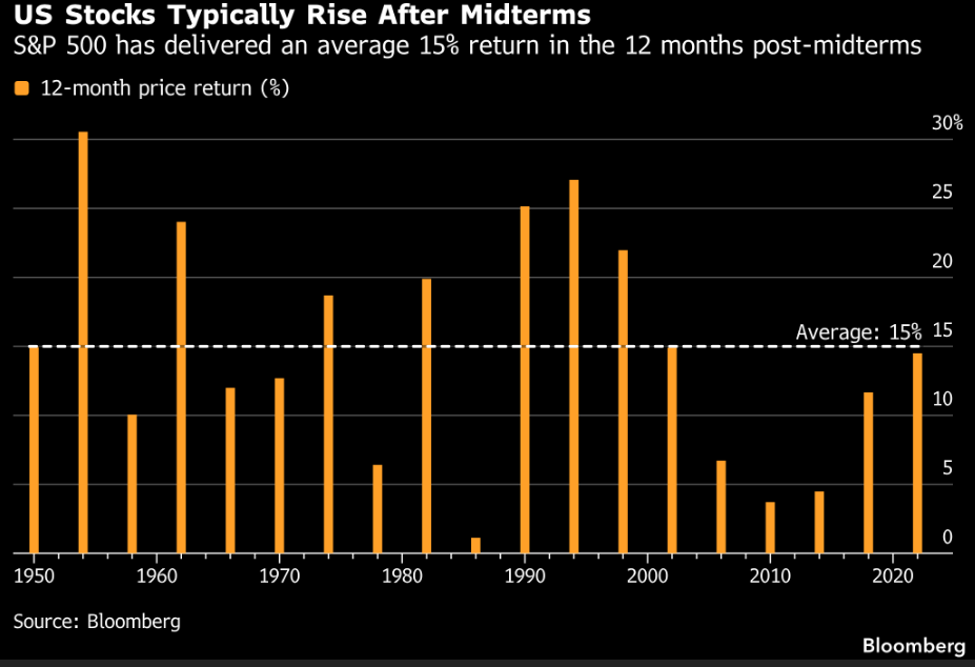
Gráfica 2.2. Evolución. desde 1950 de los retornos anuales del índice S&P 500 a los 12 meses subsiguientes a las elecciones de medio término. Fuente Bloomberg. Composición : WMC
Los Mercados de Renta Fija
Los Treasuries ofrecen una lectura menos lineal pues una elección mueve las tasas por varios canales. La parálisis legislativa reduce la probabilidad de nuevas rebajas fiscales financiadas con deuda, lo que contiene la oferta futura de bonos y las expectativas de crecimiento. Al mismo tiempo, un rally de acciones puede sacar dinero de los Treasuries y elevar sus rendimientos.
El marco macroeconómico hace que esta próxima votación sea más sensible para la renta fija que la de 2018. La inflación al consumidor alcanzó 3,7% interanual en septiembre, frente al objetivo de 2% de la Fed, después de que el banco central elevara su tasa a 3,75%-4,00%. El rendimiento a diez años llegó a 5,36% a comienzos de octubre, su nivel más alto en más de dos décadas, antes de retroceder por debajo de 5% durante una búsqueda de seguridad asociada con dudas sobre el gasto en inteligencia artificial. Al mismo tiempo, el déficit fiscal de 2026 aumentó a 2 billones de dólares, equivalente a 6,2% del PIB, y el servicio de la deuda alcanzó un récord de 1,36 billones. Esto lleva a pensar que el mercado puede reaccionar más a las emisiones y la inflación que al control simbólico del Capitolio
La gráfica 2.3 muestra que típicamente los bonos del tesoro de EEUU (en particular los bonos a 10 años) tienden a mejorar su precio durante el mes y el año siguiente a las elecciones de MidTerm.
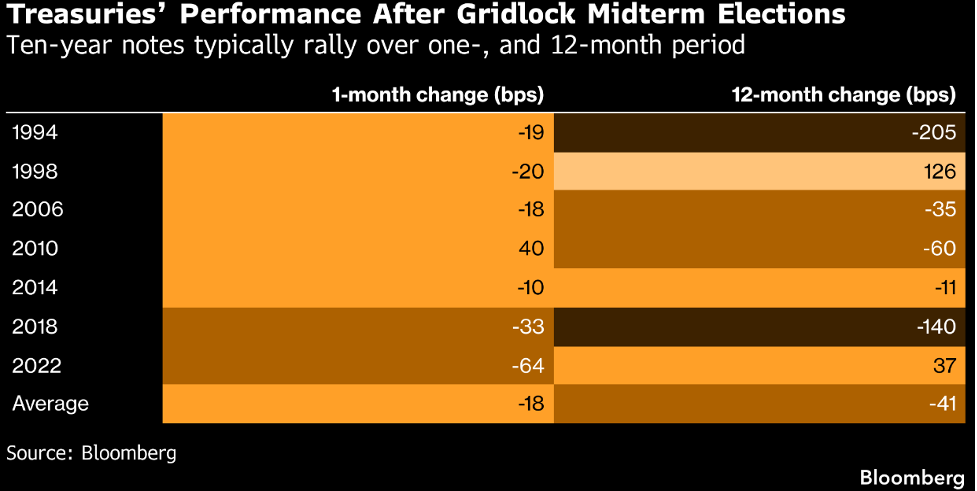
Gráfica 2.3. Rendimiento de los Bonos de la Tesorería a 10 años a los 30 dias y a los 12 meses de las elecciones de medio termino cuando resultan cámaras divididas (Gridlock) . Fuente : Bloomberg. Composición: WMC
Los escenarios más probables
Una victoria demócrata en ambas cámaras aumentaría la supervisión sobre la administración y permitiría condicionar asignaciones presupuestarias, pero Trump conservaría el veto y la autoridad ejecutiva. El Senado, además, exige normalmente 60 votos para superar una obstrucción, de manera que una mayoría estrecha tendría capacidad limitada para aprobar su propio programa.
En renta variable, el impacto se concentraría en sectores expuestos a regulación o gasto: bancos e industriales podrían enfrentar mayor presión, mientras energías renovables y algunas compañías de salud podrían beneficiarse de intentos por revertir recortes. Tecnología también quedaría bajo más audiencias sobre competencia, privacidad e inteligencia artificial. Con márgenes pequeños y veto presidencial, muchas propuestas producirían titulares antes que legislación efectiva.
Para los bonos, una mayoría demócrata encierra fuerzas contrapuestas. Un Congreso opositor reduciría el espacio para nuevas rebajas impositivas o grandes paquetes republicanos, lo cual podría moderar el crecimiento esperado de la deuda. A la vez, las negociaciones de 2027 sobre financiación federal y techo de endeudamiento elevarían el riesgo de cierre gubernamental y episodios de volatilidad en el tramo largo de la curva. Los demócratas también podrían reclamar más gasto social o cambios en los recortes programados a Medicaid y asistencia alimentaria, con efectos fiscales que dependerían del acuerdo final. Si el desenlace limita la expansión fiscal, los rendimientos tendrían una fuente de alivio; si prolonga la confrontación y termina aumentando el endeudamiento, la prima exigida por los compradores de Treasuries puede mantenerse elevada.
Una Cámara demócrata junto con un Senado republicano sería la versión más cercana a 2018. La posibilidad de aprobar leyes amplias caería y el mercado tendría mayor visibilidad sobre la continuidad del marco tributario. Ese bloqueo reduce el riesgo de cambios rápidos, pero también limita la respuesta fiscal ante una desaceleración.
En las acciones, el efecto inicial podría ser moderado porque este resultado ha formado parte de las expectativas durante meses. Las investigaciones de la Cámara y los choques presupuestarios generarían episodios de volatilidad, pero la experiencia histórica sugiere que los cierres de Gobierno tienden a tener efectos sostenidos limitados.
En Treasuries, la menor probabilidad de estímulo adicional competiría con la prima fiscal asociada a cada negociación.
Escenario menos probable
La retención republicana de ambas cámaras sería la gran sorpresa. Un Congreso unificado conservaría la reconciliación presupuestaria como vehículo para medidas fiscales y abriría espacio a transferencias a hogares o ayudas sectoriales, políticas que sostendrían la demanda nominal pero podrían mantener la inflación y las tasas altas.
Las acciones podrían responder primero a la continuidad de la desregulación y al apoyo para defensa, combustibles fósiles e infraestructura vinculada con centros de datos. El efecto sobre el índice sería menos favorable si esa expectativa eleva las tasas de largo plazo.
El rendimiento de los Treasuries funcionaría como mecanismo de disciplina: una expansión financiada con deuda encarecería el descuento aplicado a las utilidades futuras, en especial para compañías de crecimiento cuya valoración depende de flujos lejanos
Lo que no cambiará:
Aranceles, inmigración, controles de exportación y varias decisiones regulatorias permanecen en buena medida bajo autoridad presidencial. Una derrota legislativa podría llevar a Trump a usar más esas herramientas. Los aranceles pueden elevar costos empresariales y precios al consumidor; las restricciones migratorias afectan la oferta laboral; los controles tecnológicos inciden sobre ventas y cadenas de suministro. En 2018, precisamente, la disputa con China siguió condicionando los mercados pese al Congreso dividido. Para 2026, esa autonomía del Ejecutivo implica que las elecciones modificarán una parte del marco fiscal y regulatorio, mientras otros focos de volatilidad quedarán intactos.
Incertibumbre y volatilidad
La reacción inmediata de los mercados dependerá de la distancia frente a lo descontado. Una Cámara demócrata es el escenario con mayor consenso y, por ello, ofrece menos información nueva. El Senado es la variable con mayor capacidad de sorpresa. Un recuento de votos prolongado en estados decisivos ampliaría temporalmente la prima de incertidumbre, mientras una resolución clara permitiría que los precios se estabilicen, la inflación se modere, Fed se contenga y los beneficios de las empresas se mantengan. Esos fundamentos ya son exigentes: el S&P 500 rondaba 7.677 puntos el 27 de octubre y el Treasury a diez años 4,99%. El rendimiento a diez años ha aumentado 84 puntos básicos en 2026. La política puede decidir la composición del movimiento entre sectores y vencimientos, pero difícilmente borrará esas restricciones macrofinancieras.
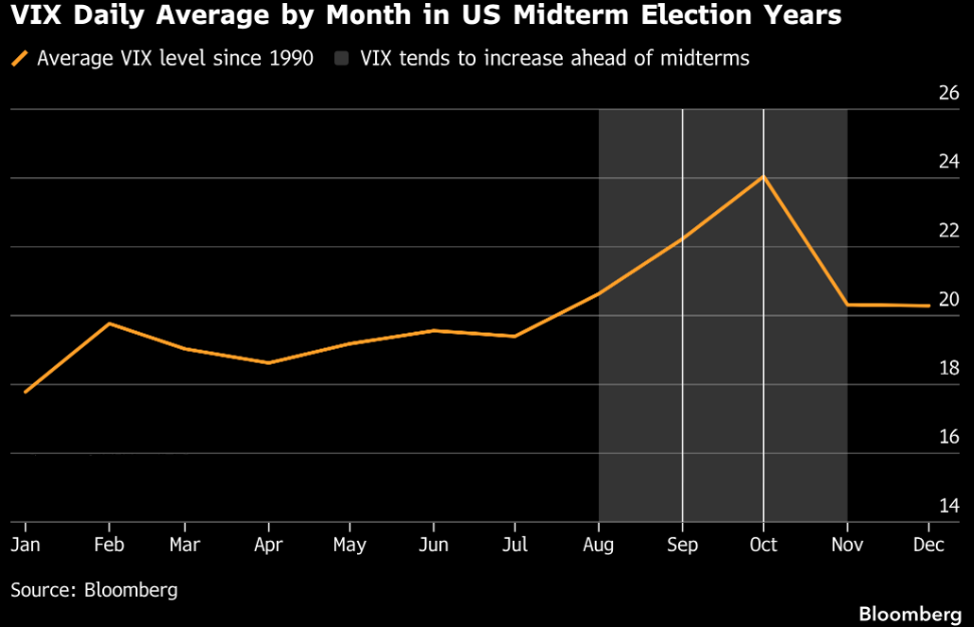
Gráfica 2.4. Evolución desde 1990 del valor promedio diario del índice VIX (volatilidad de los mercados) en los años de elecciones, durante los meses que anteceden y y siguientes a las elecciones de medio término. Fuente : Bloomberg. Composición: WMC
En suma:
Las elecciones del 3 de noviembre definirán cuánto margen legislativo conserva Trump y qué intensidad tendrán las negociaciones fiscales de 2027. El antecedente de 2018 anticipa un posible alivio cuando el resultado confirma las expectativas, aunque también enseña que ese impulso puede durar poco frente a una Fed restrictiva, tensiones comerciales o menor crecimiento. Una victoria demócrata limitaría nuevas iniciativas republicanas y elevaría la supervisión; un Congreso dividido se acercaría al bloqueo ya incorporado en buena parte de los precios; una retención republicana favorecería inicialmente a sectores ligados con la agenda presidencial, con mayor riesgo de presión sobre los bonos. Para acciones y renta fija, la consecuencia duradera dependerá de cómo el nuevo Congreso altere déficit, inflación y utilidades, mientras el Ejecutivo mantiene instrumentos capaces de mover el mercado fuera del proceso legislativo.