
NVIDIA: a la búsqueda de nuevo CEO y modelo de gestión
El Especial WMC:
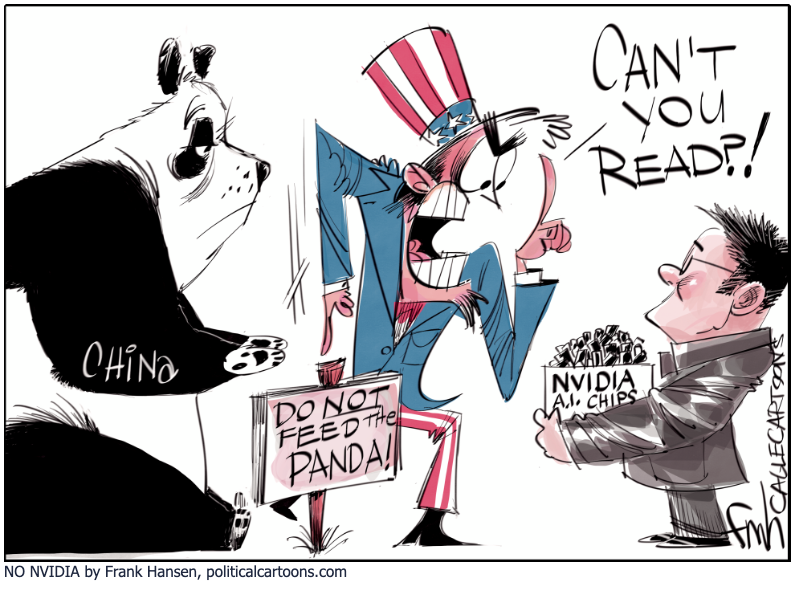
La sorpresiva salida de Jensen Huang de la dirección ejecutiva de Nvidia (NVDA) el pasado miércoles ha desencadenado una fractura estructural en los mercados de capitales que trasciende la mera corrección de un activo tecnológico, revelando ademas, debilidades en un muy personal modelo de gestión.
Imagen: Caricatura No NVIDIA por Frank Hansen, politicalcartoons.com
La Destitución de Jensen Huang y el Riesgo Global en la Infraestructura de IA.
El cese del ejecutivo desmantela abruptamente un modelo de gobernanza y descubre una compleja red de vulnerabilidades sistémicas del ecosistema de Inteligencia Artificial que el consenso del mercado había optado por ignorar.
Si bien el detonante de la crisis fue un escándalo de conducta personal, las implicaciones han revelado la inminencia de un evento de riesgo corporativo severo: Las investigaciones penales adelantadas por el Departamento de Justicia de los Estados Unidos (DOJ) sobre Megaspeed International y el presunto contrabando de servidores (equipados con chips de NVDIA), de Super Micro Computer (SMCI) hacia entidades chinas mediante ejecutivos vinculados a Huang.
La junta directiva de Nvidia, en un intento por aislar las operaciones de la compañía del escrutinio federal y salvaguardar su responsabilidad fiduciaria, delegó la gestión de la crisis en un comité especial asesorado por el exfiscal Joon H. Kim y la firma legal Wachtell, Lipton, Rosen & Katz. Este movimiento defensivo, si bien necesario desde la óptica del cumplimiento normativo (compliance), poco hace para mitigar la amenaza de que la intrincada ingeniería financiera que sostiene el despliegue global de la inteligencia artificial se desestabilice. Véase en la gráfica 2.1. el protagonismo de Nvidia como líder proveedor de chips de computación para el procesamiento de data para desarrollo y aplicaciones de Inteligencia Artificial
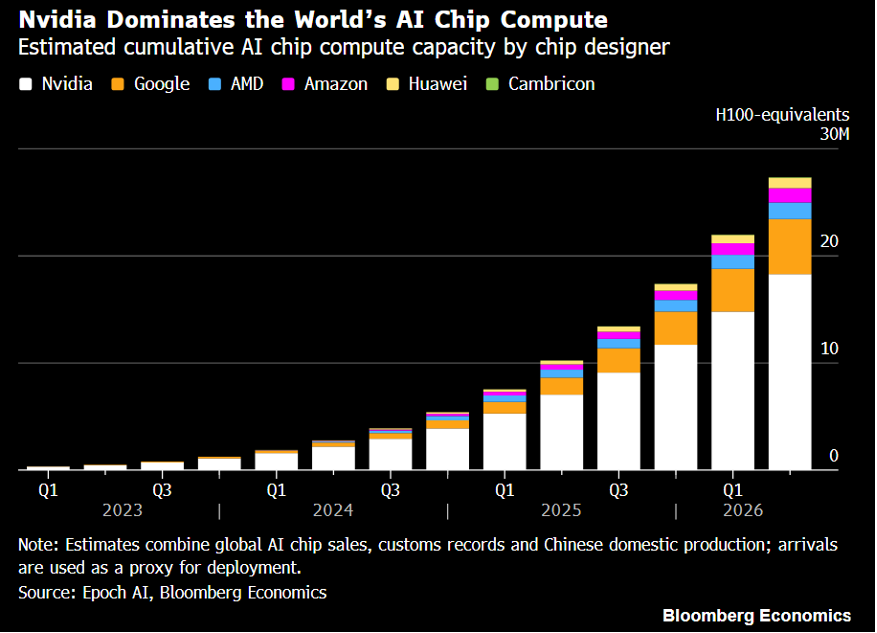
Gráfica 2.1. Evolución desde Q! 2023 del uso de Capacidad de Computación para el procesamiento de data destinado al desarrollo y aplicaciones de Inteligencia Artificial. Nvidia Vs competidores proveedores de chips de computación. Fuente Bloomberg.
El peculiar rol micro-gerencial de Huang en Nvidia
La arquitectura organizacional de Nvidia siempre ha sufrido de una dependencia extrema hacia su fundador. Durante 33 años, Huang operó bajo un esquema de microgestión inusual para una corporación con una capitalización bursátil superior a los 4 billones de dólares, manteniendo hasta 60 reportes directos sin intermediación en una estructura gerencial tradicional. Esta concentración absoluta del poder abarcaba desde la revisión personal de las compensaciones de empleados de nivel medio hasta la toma de decisiones granulares sobre la arquitectura de los productos, la asignación de capital y el diseño de la estrategia geopolítica.
La dependencia de Nvidia en Huang la condujo a no contar con un plan de sucesión formal por lo que al desencadenarse la crisis, la junta directiva se vio obligada a ejecutar un plan de contingencia de emergencia, nombrando como CEO interina a Colette Kress, directora financiera de la empresa desde 2013, y estableciendo a Harvey C. Jones como el primer presidente del directorio en la historia de la compañía. Desde la perspectiva del riesgo, la transición evidencia la vulnerabilidad de las empresas tecnológicas de mega-capitalización ante el "riesgo de hombre clave" (key-man risk). Si bien el perfil de Kress garantiza la estabilidad en la ejecución de los reportes financieros a corto plazo y proporciona un rostro conocido para Wall Street, su nombramiento genera un profundo escepticismo sobre la capacidad de la empresa para sostener su foso económico.
Véase en la Gráfica 2.2 la infografía comparativa entre Nvidia y el promedio de las empresas del sector tecnología con mas de 3000 empleados. Mientras en estas empresas el CEO supervisa 16 gerentes, a Huang le reportaban directamente 60 ejecutivos.
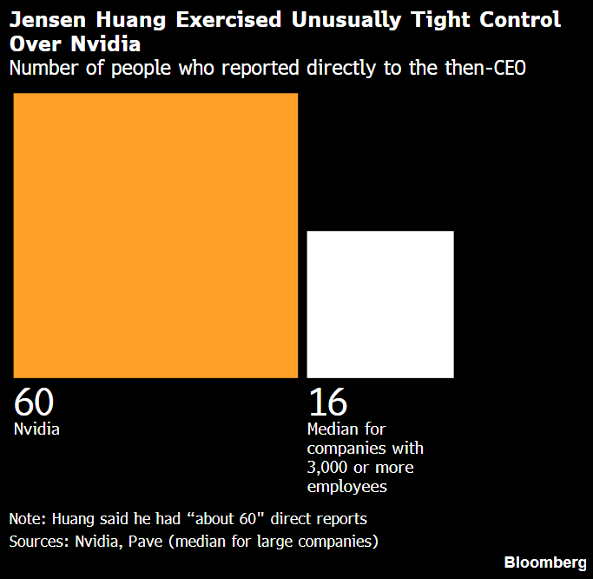
Gráfica 2.2. Reportes directos al CEO. comparativa entre Nvidia y el promedio de las empresas del sector tecnología con mas de 3000 empleados.. Fuente Bloomberg.
Mas que solo procesadores
Nvidia no compite únicamente vendiendo procesadores, sino imponiendo un ecosistema cerrado de hardware y software fundamentado en la plataforma CUDA, la cual requiere un mantenimiento constante de relaciones con desarrolladores y centros de investigación. Mantener las barreras de entrada frente a rivales directos o contrarrestar los agresivos desarrollos internos de procesadores ASIC por parte de los propios hyperscalers (Alphabet, Amazon, Meta, Microsoft) demanda una tracción comercial y una visión de producto que históricamente descansaban de forma exclusiva en las relaciones personales y el instinto técnico del ex-CEO.
La evaporación de cientos de miles de millones de dólares en capitalización bursátil en las sesiones posteriores al anuncio refleja la decisión del mercado de descontar inmediatamente una prima de riesgo operativo sobre los múltiplos de valoración de la compañía, los cuales se mantenían sostenidos por una fe ciega en la infalibilidad estratégica de Huang.
La Deuda Colateralizada en GPUs y la Fragilidad de los Acuerdos Circulares.
Más allá de la disrupción en la hoja de ruta de productos, la destitución de Huang pone bajo el microscopio el rol de Nvidia como financista en la sombra y garante de liquidez para sus propios clientes.
Durante los últimos ciclos fiscales, la empresa impulsó la creación de las denominadas neoclouds (operadores de centros de datos especializados en IA como CoreWeave (CRWV), Lambda (LAMBZZX) y Nebius (NBIS)), mediante inyecciones de capital de riesgo (venture capital) y acuerdos de respaldo que facilitaron la obtención de deuda masiva en los mercados de crédito privado. Estos “acuerdos circulares” han inflado de manera opaca la demanda de procesadores, ya que los clientes utilizan los propios chips de Nvidia como garantía colateral para financiar sus compras multimillonarias, en un ciclo de apalancamiento que depende de la constante revalorización de la infraestructura.
Los operadores financian sus centros de datos respaldando su deuda con unidades de procesamiento gráfico (GPU-collateralized debt), estas operaciones se efectúan a través de vehículos de propósito especial (SPVs) estructurados para aislar el riesgo de quiebra.
Organismos multilaterales como el Banco de Pagos Internacionales (BIS) y el Fondo Monetario Internacional (FMI) han emitido advertencias categóricas sobre la acumulación de este apalancamiento interconectado. La exposición dual de los bancos comerciales tradicionales y los fondos alternativos de crédito privado ante estos SPVs genera un canal de contagio sistémico.
Si la administración interina de Kress prioriza el saneamiento del balance y detiene la política de Nvidia de actuar como red de seguridad financiera, las refinanciaciones de estas neoclouds colapsarán. Esto forzaría una liquidación masiva de activos bajo cláusulas demargin call, inundando el mercado secundario con procesadores depreciados y deprimiendo los márgenes de toda la industria de semiconductores
La gráfica 2.3 muestra una infografía que ilustra la compleja e intrincada red de contratos para el financiamiento y suministro de servicios y hardware mutuo (Acuerdos Circulares) entre empresas del ecosistema de la industria de Inteligencia Artificial, al centro del cual se encuentra NVIDIA. El área de las circunferencias es proporcional a la capitalización de mercado de las empresas.
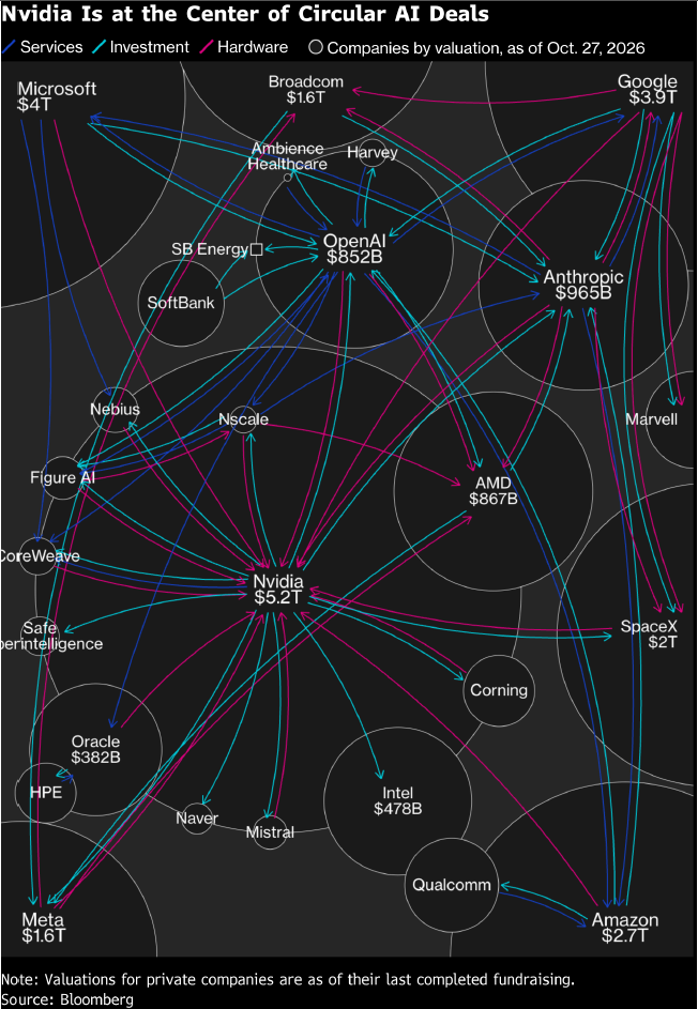
Gráfica 2.3. Infografía ilustrativa de los Acuerdos Circulares para el suministro de financiamiento, servicios y hardware entre las empresas de la industria de la Inteligencia Artificial. Fuente : Bloomberg. Composición: WMC
La Reconfiguración de los Portafolios
La hiperconcentración del mercado de renta variable estadounidense actúa como un amplificador bidireccional del riesgo de Nvidia. Antes de la corrección derivada del escándalo, la compañía llegó a representar casi el 9% del índice S&P 500, un nivel de dominancia que deforma mecánicamente el comportamiento de los índices a los cuales están indexados fondos de inversion por más de 20 billones de dólares globalmente. Una corrección sostenida en sus acciones ejerce una presión bajista automatizada sobre miles de fondos cotizados (ETFs) y altera automaticamente las ponderaciones de capital de instituciones que operan sus carteras mediante algoritmos de gestión.
Véase en la gráfica 2.4 la evolución desde el 2017 al 11 de Nov 2026 de la cuota de capitalización de mercado ponderada dentro del índice S&P 500 correspondiente a las mas importantes del mercado. Hasta antes de la salida de Huang, Nvidia mantenía el trono que ahora vuelve a ocupar Apple.
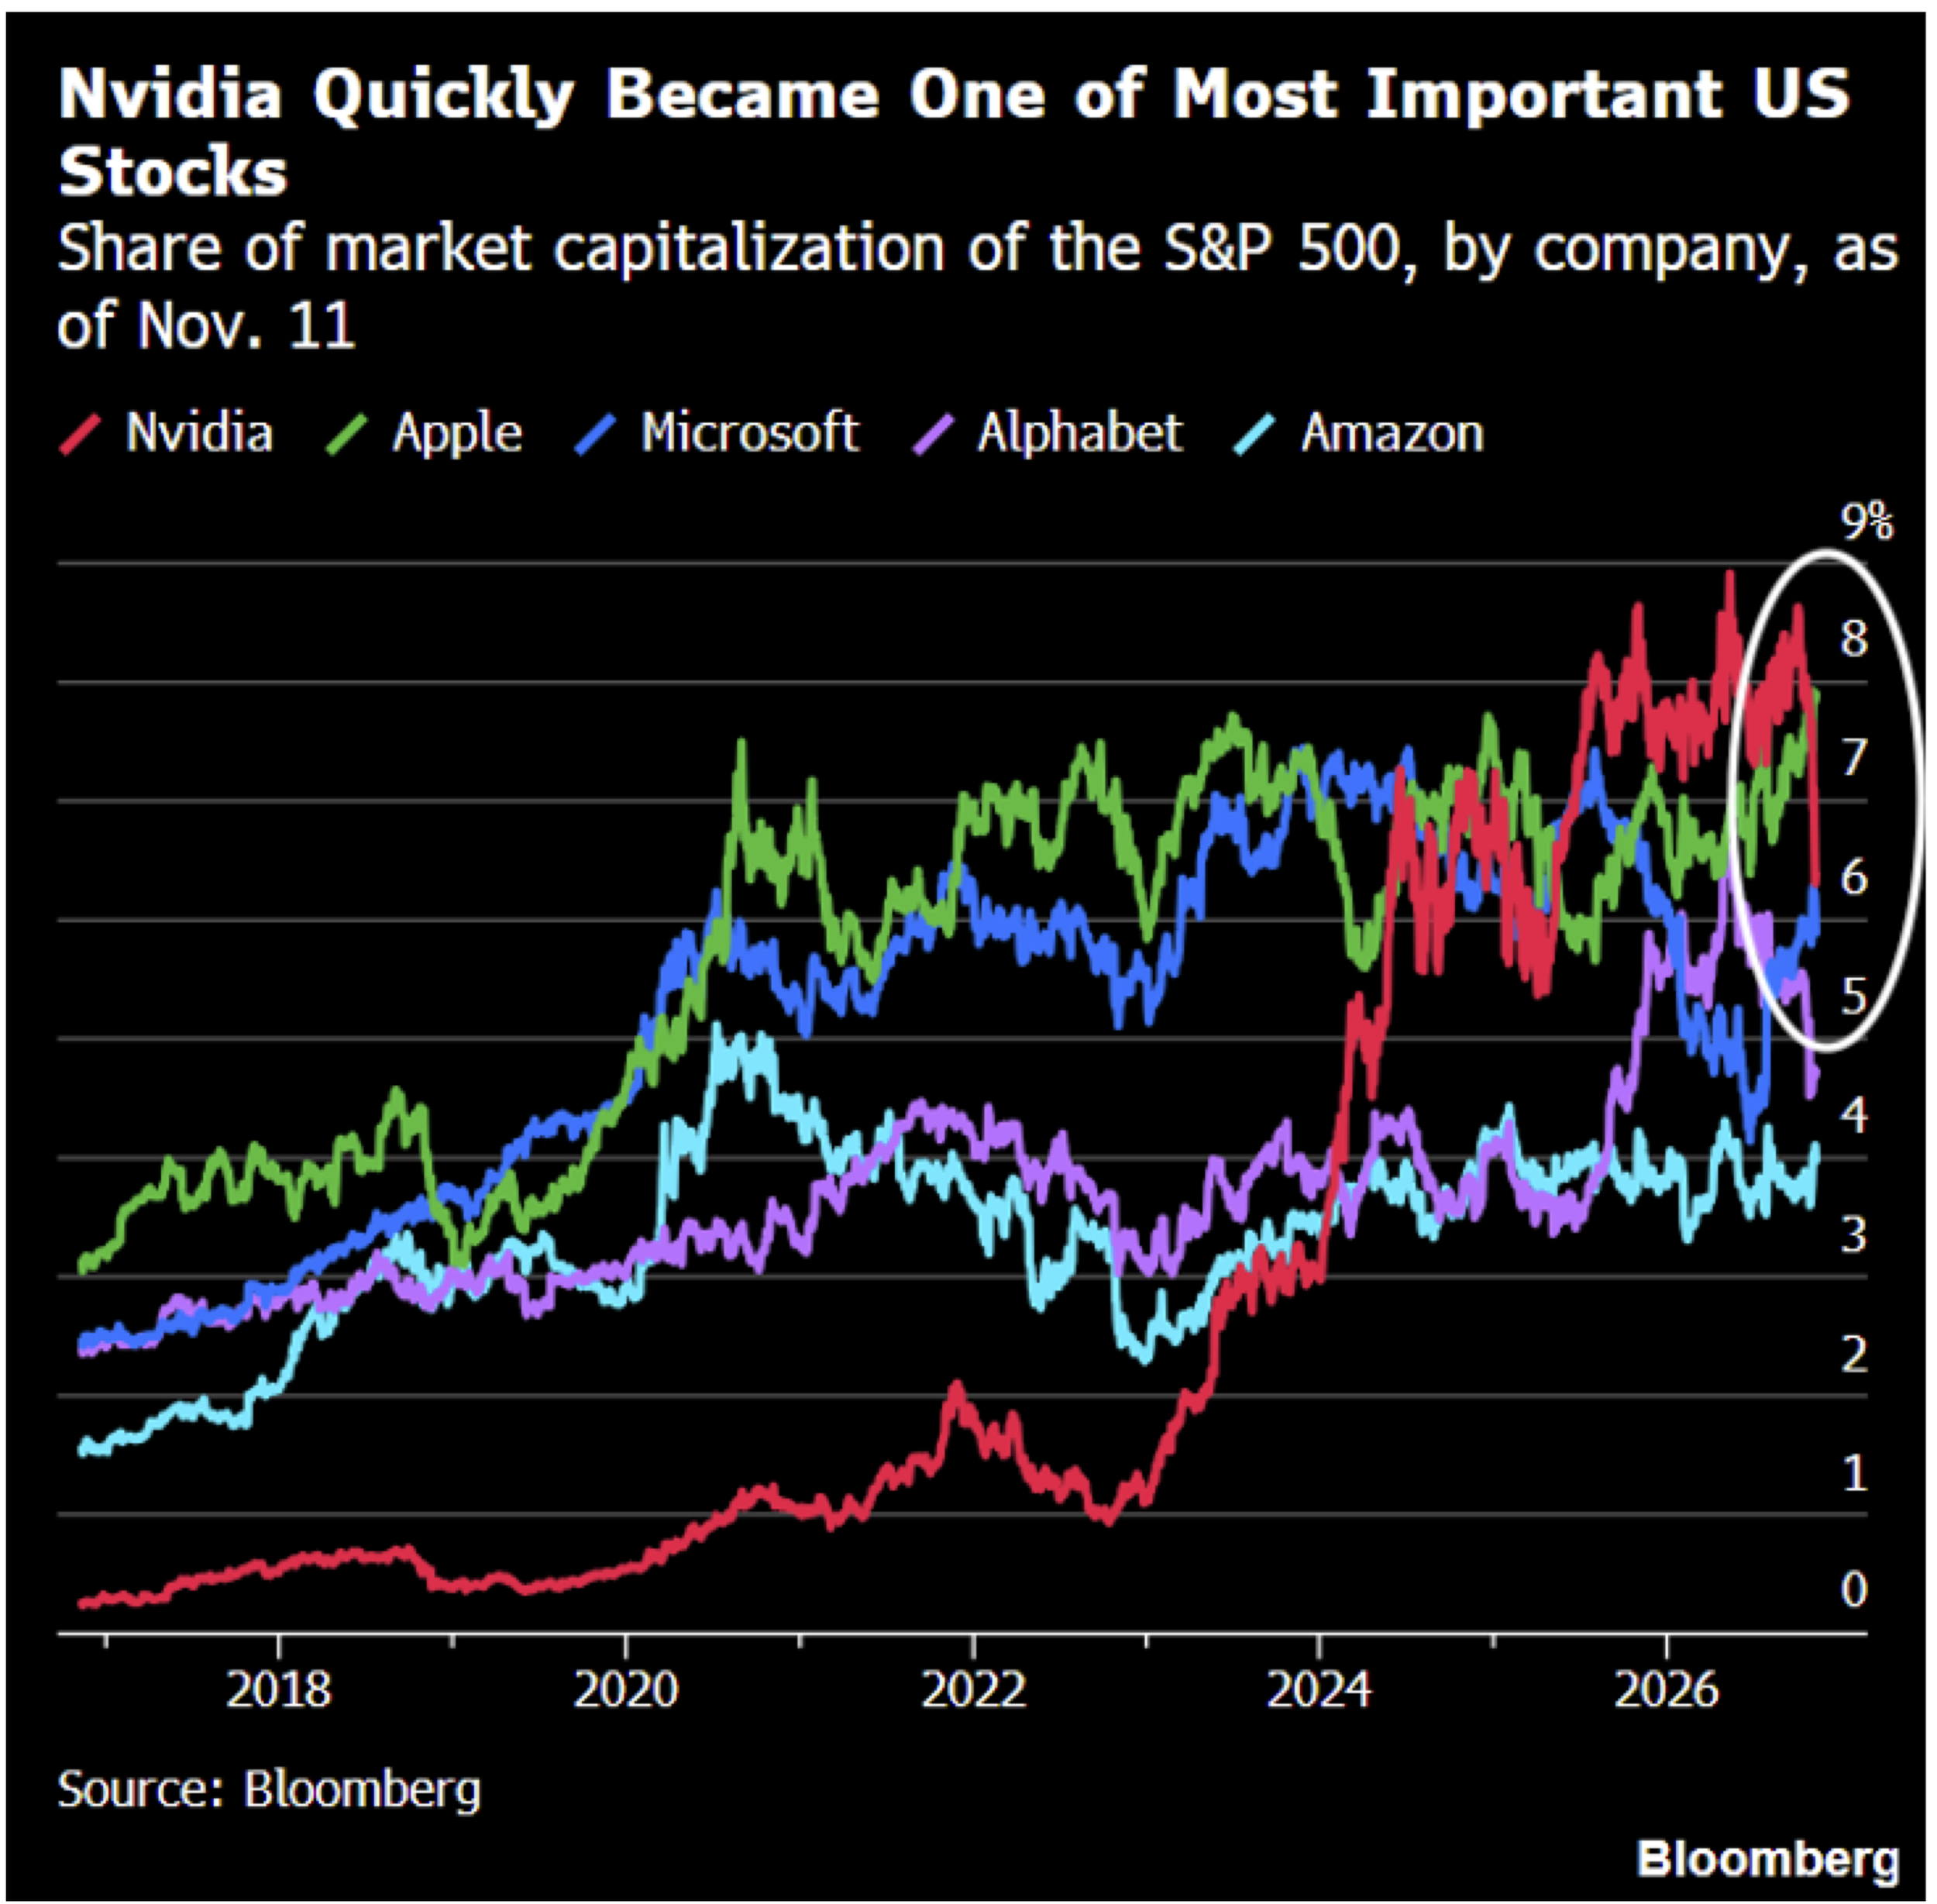
Gráfica 2.4. Evolución desde el 2017 al 11 de Nov 2026 de la cuota de capitalización de mercado ponderada dentro del índice S&P 500 correspondiente a las mas importantes del mercado. Fuente : Bloomberg. Composición: WMC
Riesgo cambiario bajo observación
Adicionalmente, de manera histórica, los fondos institucionales en jurisdicciones con alta volatilidad cambiaria han sobreponderado posiciones concentradas en los mega-valores tecnológicos de EEUU. Esta estrategia no solo buscaba capturar el rendimiento del capital, sino que funcionaba como una cobertura cambiaria de facto (currency hedge) para proteger el poder adquisitivo frente a la depreciación crónica, y muchas veces severa, de las monedas frente al dólar. Con la materialización del riesgo idiosincrático de Nvidia, los gestores patrimoniales enfrentan el peligro de un choque dual: una caída en la valoración de los activos subyacentes combinada con una potencial reversión de la estrategia de protección contra la devaluación (carry trade) implícito.
Una ventana para los competidores
A nivel de la cadena de suministro, la fragilidad actual de Nvidia abre una ventana táctica inmejorable para sus rivales, dado que el verdadero cuello de botella en la producción de infraestructura de IA es el empaquetado avanzado CoWoS (Chip-on-Wafer-on-Substrate) monopolizado por Taiwan Semiconductor Manufacturing (TSMC). Aunque TSMC ejecuta inversiones de capital agresivas para expandir su capacidad de CoWoS, la demanda agregada sigue superando la oferta en márgenes que oscilan entre el 15% y el 20%.
Nvidia mantenía cautiva cerca del 60% de esta capacidad crítica global. Cualquier disrupción en la planificación de su cadena de mandos interina podría habilitar a Advanced Micro Devices (AMD) y a Broadcom (AVGO), líder en el diseño de ASICs personalizados para hyperscalers, a capturar cuotas de mercado de fundición que antes resultaban inaccesibles, alterando las proyecciones de ingresos a largo plazo de todo el ecosistema de semiconductores.
El Fin del Cabildeo Estratégico
La dimensión geopolítica y de seguridad nacional de este evento constituye el catalizador de las repercusiones sistémicas más severas a largo plazo. Jensen Huang no era simplemente un director ejecutivo; operaba como el principal cabildero corporativo en Washington frente a las facciones que exigen controles de exportación tecnológica más estrictos, argumentando consistentemente que asfixiar el suministro a China únicamente aceleraría su carrera hacia la autosuficiencia. Su remoción bajo sospechas de violaciones de control de exportaciones, espionaje corporativo a través de la ejecutiva Alice Huang y el desvío de chips avanzados hacia laboratorios chinos como DeepSeek mediante fachadas en Singapur y Malasia, elimina instantáneamente las barreras políticas que frenaban una legislación punitiva.
En suma, implicaciones de la salida del CEO:
El colapso de la dirección centralizada de Nvidia y el consecuente contraataque legislativo estadounidense redefinirán el mercado global unificado de semiconductores. El ciclo de la inteligencia artificial transita de una fase de expansión apalancada y sin fricciones hacia un entorno de fragmentación tecnológica. Los gestores de inversión deben evaluar el impacto de restricciones comerciales más severas, el estrés inminente en los frágiles ecosistemas de deuda privada asociados a los centros de datos, y el surgimiento de una arquitectura computacional paralela y autosuficiente en Asia. La rentabilidad futura en este sector ya no se derivará de la exposición pasiva a un solo proveedor hegemónico, sino de la capacidad para navegar estratégicamente una cadena de suministro global irremediablemente fracturada.