
Es la IA una burbuja…?
El Especial WMC:
El pasado viernes cerró una de las jornadas más tensas del año en los mercados financieros internacionales, con el S&P 500 ingresando en territorio de corrección y el Nasdaq Composite borrando la totalidad de sus ganancias acumuladas en 2026. Aunque no se trata de un colapso, estos son los momentos en que los gerentes a cargo del manejo profesional de carteras de inversión apelan a las prácticas basadas en el analisis técnico y fundamental del mercado.
Imagen: La eterna lucha entre quienes creen que el mercado irá al alza (toros) y quienes creen que irá a la baja (osos). Crédito www.ejemplos.com
Disciplina financiera en tiempos de volatilidad.
El retroceso se evidenció marcadamente en los referentes tecnológicos protagonistas de la industria de la Inteligencia Artificial y los Semiconductores, como Nvidia (NVDA) y Anthropic (ANT), al tiempo que arrastró cotizaciones de metales preciosos y criptoactivos. Ante pantallas teñidas de rojo, muchos participantes oscilan entre la parálisis y el impulso a liquidar sus posiciones. Por supuesto, también hay quienes visualizan oportunidades de compra. El excepticismo sobre la viabilidad económica y la monetización de las costosísimas aplicaciones de IA siguen aportando volatilidad y algún nerviosismo en los mercados, donde la aprehención de encontrarse en medio de una burbuja financiera estimulada por inciertas espectativas, pareciera influenciar la conducta de muchos inversionistas.
Véase en la gráfica 2.1. el Heat Map (mapa de calor) representando en tonalidades de rojo la intensidad de la caída este viernes en la cotización de las empresas que componen el índice S&P 500. El tamaño del cuadro es proporcional a su capitalización de mercado.
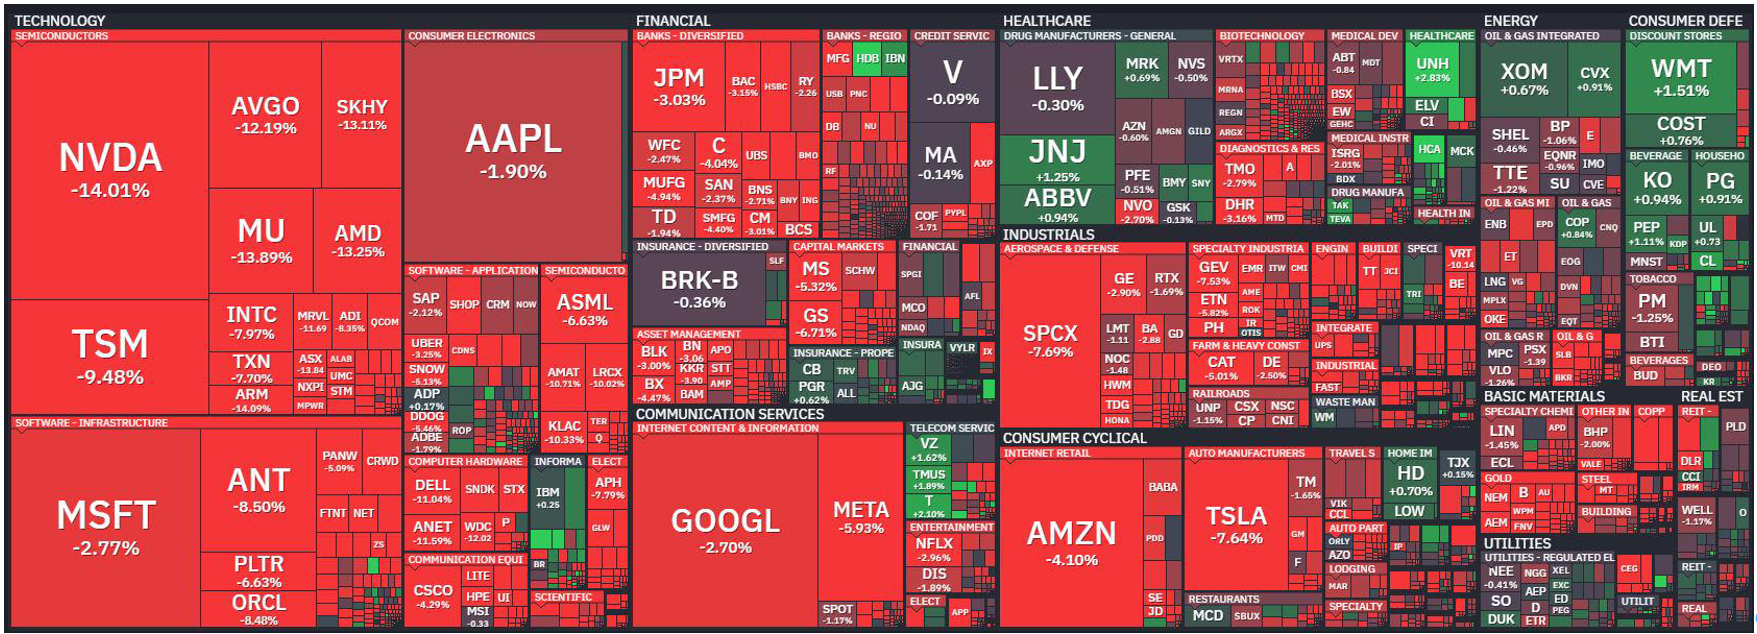
Gráfica 2.1. Heat Map (mapa de calor) representando en tonalidades de rojo la intensidad de la caída este viernes en la cotización de las empresas que componen el índice S&P 500. Fuente FinViz
Cifras del cierre al 20 de Noviembre.
Los datos del cierre del viernes precisan la dimensión de la caída.
El S&P 500 bajó 265.44 puntos, un 3.70%, hasta 6,910.39 unidades tras siete sesiones consecutivas de pérdidas, su racha más larga desde febrero de 2020. Su retroceso semanal de 8.61%, el mayor desde abril de 2025, lo ubicó 11.62% debajo de su récord de 7,818.93 puntos del 6 de octubre, aunque conserva un avance de 0.95% en 2026.
El Nasdaq Composite cedió 5.28% a 22,617.73 puntos, acumulando una baja semanal de 10.02% que lo dejó 2.69% negativo en el año y cerca de 18% bajo su techo de octubre.
El Dow Jones cayó 1.93% a 48,147.33 unidades y el Russell 2000 perdió 2.76% a 2,581.79 puntos.
Al mismo tiempo, el índice de volatilidad VIX saltó 26.20% hasta 35.89 tras tocar 40 puntos intradía.
Afuera, el Nikkei 225 perdió 5.1%, el Kospi bajó 5.2%, el Euro Stoxx 50 cedió 2.81% y el índice global MSCI cayó 1.65%. Se estima que siete jornadas borraron cerca de nueve billones de dólares en valor global entre acciones estadounidenses, bolsas asiáticas, metales preciosos y criptoactivos.
Véase en la en Gráfica 2.2 la evolución, año a la fecha de la variación porcentual de los tres principales índices del mercado de valores en Los Estados Unidos. Se observa que el Nasdaq borra las ganancias acumuladas del año y el S&P 500 se ubica muy próximo a replicarle.
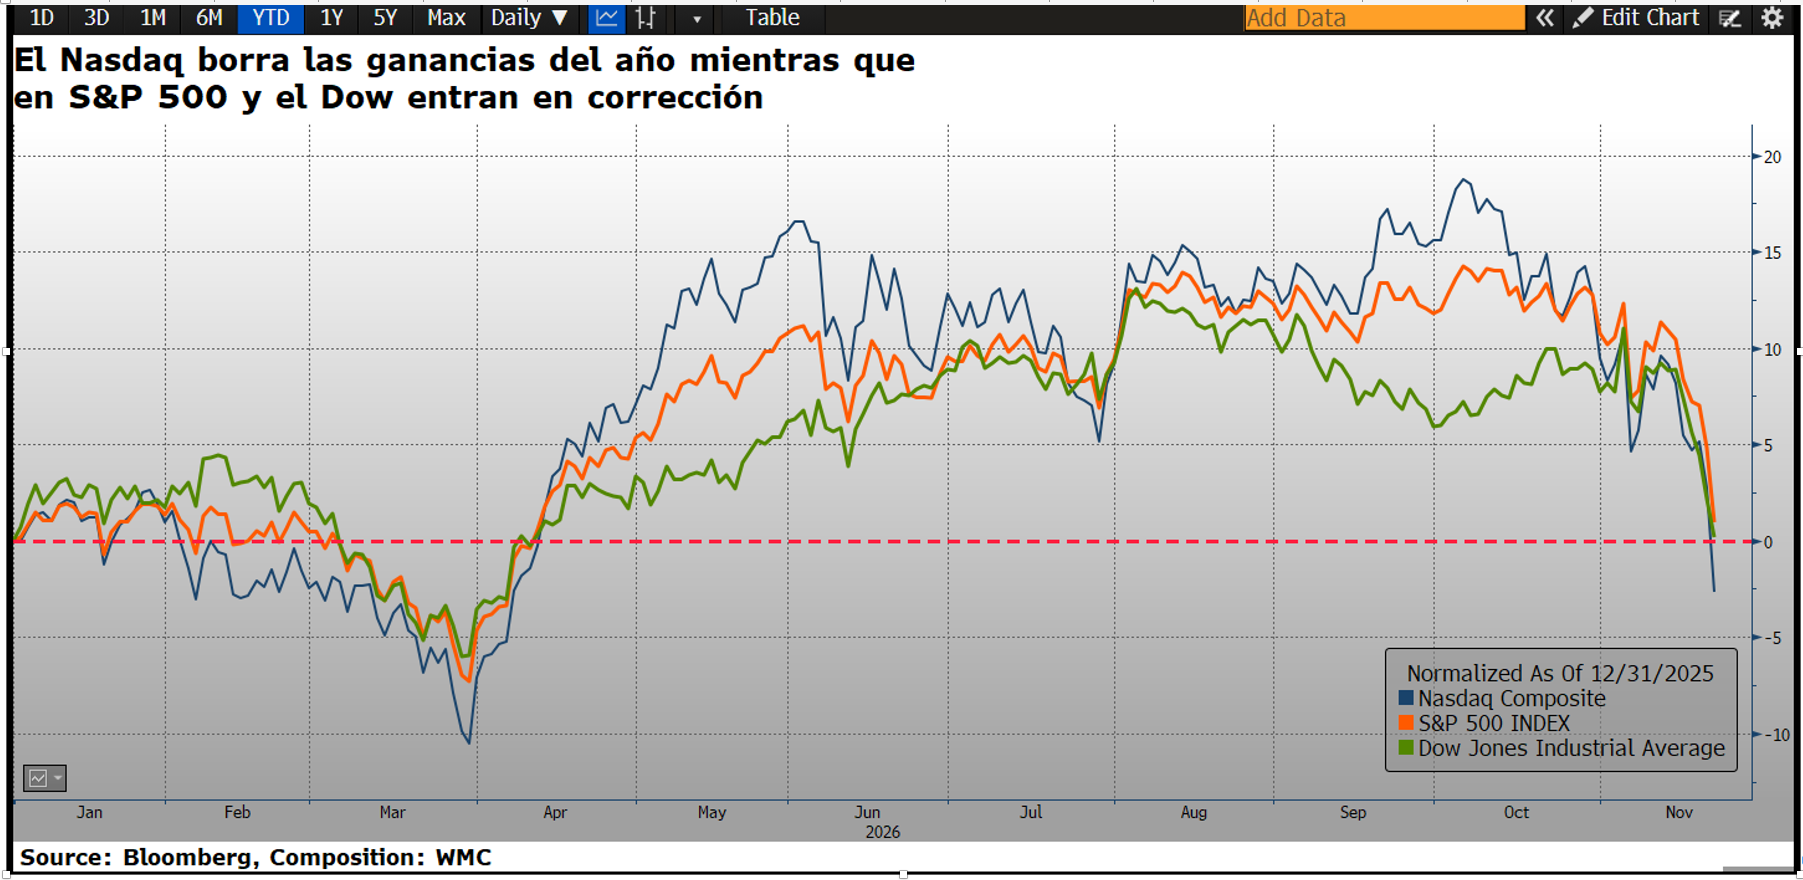
Gráfica 2.2. Evolución, año a la fecha de la variación porcentual de los tres principales índices del mercado de valores en Los Estados Unidos. Fuente Bloomberg. Composición : WMC
376 empresas cayeron, y 122 subieron.
Una revisión minuciosa del mercado descarta la idea de un colapso generalizado de la actividad económica. Mientras el fondo cotizado del S&P 500 tradicional perdió 3.64%, su versión de igual ponderación (donde las quinientas emisoras pesan exactamente lo mismo) cedió 1.98%, casi la mitad.
Esta divergencia surgió porque la ola vendedora se concentró en tecnología, sector que cayó 7.27% y aportó cerca de la mitad del descenso diario del índice.
Diez de los once sectores cerraron a la baja, pero consumo básico avanzó 0.67% y 122 empresas emisoras del S&P 500 terminaron en verde frente a 376 en rojo.
Empresas ligadas al gasto cotidiano registraron avances claros: Walmart subió 1.52%, General Mills ganó 3.7%, Lennar avanzó 1% y Gap escaló 12%.
El movimiento respondió a un desarme concentrado en posiciones tecnológicas abarrotadas y a una reducción táctica del riesgo en carteras institucionales.
La gráfica 2.3 la síntesis de las sesión bursátil del viernes para las empresas de índice S&P 500. En el panel inferior iquierda se ven las empresas 18 que cerraron al alza con mayores cifras, mientras que a la derecha las que cayeron con sus peores desempeños
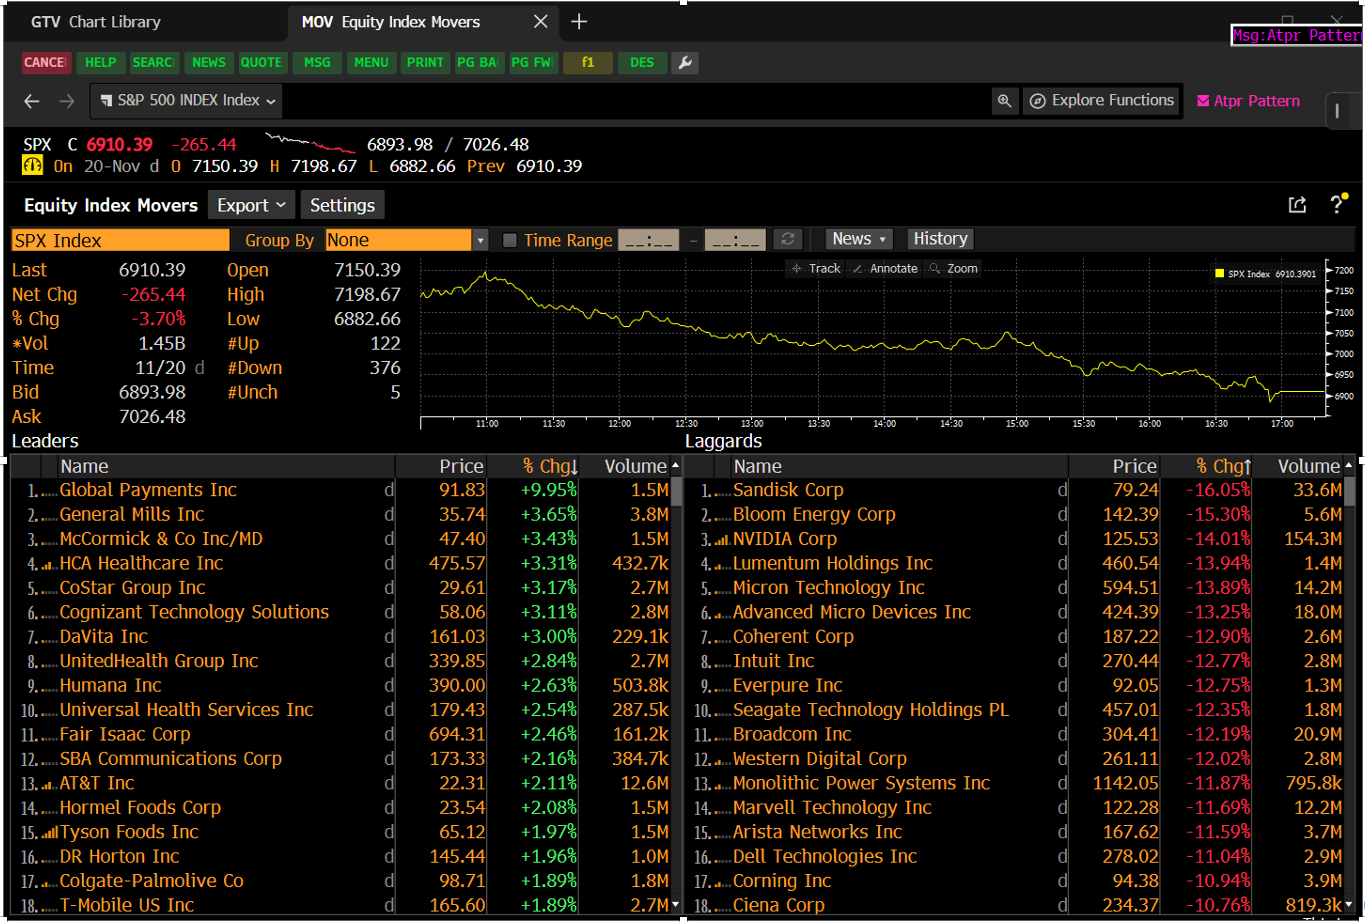
Gráfica 2.3. Síntesis de las sesión bursátil del viernes para las empresas de índice S&P 500. Fuente : Bloomberg. Composición: WMC
El Sector de Semiconductores e Inteligencia Artificial concentra las pérdidas
Nvidia cayó 14.01%, sumando siete bajas seguidas y su mayor retroceso diario desde el descenso de 17% en enero de 2025 tras el lanzamiento de DeepSeek, con lo que acumula una baja de 46% desde su cima de octubre. Dos días antes había reportado ingresos trimestrales récord de 115,800 millones de dólares (un alza interanual de 103% apoyada en 107,600 millones de centros de datos) y proyectó 130,000 millones para el cuarto trimestre. Sin embargo, el mercado castigó riesgos de gobernanza y control regulatorio: la salida de su director ejecutivo Jensen Huang el 12 de noviembre, reportes de Reuters sobre una pesquisa contable de la SEC, una citación de la fiscalía de California y nuevas licencias de exportación hacia Asia y Brasil avivaron dudas sobre 518,000 millones de dólares en compromisos de suministro, arrendamientos futuros, servicios en la nube e inversiones en clientes. El índice de semiconductores de Filadelfia retrocedió 10.73%, con caídas mayores a 12% en Broadcom (AVGO), Micron (MU), AMD y SanDisk (SNDK). Entretanto, Anthropic (tras fijar su oferta inicial en 83 dólares y cerrar el jueves en 97.17) cayó 8.50% el viernes a 88.91 dólares luego de rozar 83.05 dólares, afectada por versiones de que Apple desarrolla un agente propio y frustrando el alivio esperado.
El repliegue bursátil coincidió con un endurecimiento monetario esperado y una demanda urgente de efectivo. La inflación de octubre en Estados Unidos subió 0.4% mensual y la subyacente avanzó 0.3% por tercer mes seguido. Los futuros descuentan más de 91% de probabilidad de un incremento de 25 puntos básicos en diciembre. Ante ello, los bonos del Tesoro ofrecieron resguardo clásico: la tasa a diez años bajó de 5% hacia 4.93% y la de dos años cayó 13.21 puntos básicos hasta 4.647%, mientras el índice dólar permaneció cerca de máximos de diecinueve meses en 103.90 unidades. En contraste, el oro al contado cayó 2.81% a 3,520.09 dólares por onza. El metal amarillo sufrió por rendimientos reales (tasas descontada la inflación) a diez años que encarecen activos sin cupón, y por ventas forzadas para cubrir garantías. Bitcoin (BTC) descendió 6% por debajo de 60,000 dólares hacia 58,186 dólares, un 53% menos que su máximo de octubre de 2025, tras retiros de 1,130 millones de dólares en fondos cotizados en tres sesiones que confirmaron su perfil de activo de riesgo.
No se trata de un colapso financiero. Es una corrección de mercado
Al contrastar estas caídas con las finanzas corporativas se evidencian diferencias claras frente a crisis sistémicas pasadas. Las ganancias combinadas del S&P 500 crecen 32.9% interanual en el tercer trimestre (octavo periodo seguido de doble dígito) y sus ingresos avanzan 14.6%. Como las estimaciones de utilidad futura subieron 33.6% en el año, el múltiplo precio-utilidad (P/E) proyectado a doce meses (cuánto paga el mercado por cada dólar de ganancia esperada) bajó a 17.1 veces, por debajo del promedio de cinco años de 19.8 veces y de diez años de 19.1 veces, aunque el múltiplo sobre utilidades pasadas sigue en 25.4 veces. Frente a la burbuja de marzo de 2000 hay contraste claro: entonces el índice cotizaba a 25.2 veces ganancias proyectadas y dominaban emisoras con flujos de caja negativos.
Hoy, ocho de once sectores muestran márgenes netos superiores a su media de cinco años, encabezados por el 32.6% en tecnología. Aun así existen vulnerabilidades reales: diez empresas suman 40.6% del índice frente a 27% en 2000, un riesgo de concentración que ha advertido el Fondo Monetario Internacional.
Las reglas de los ciclos financieros muestran que la corrección es una característica inherente del mercado. Por convención, una corrección equivale a una caída de entre 10% y 20% desde un máximo reciente, mientras un mercado bajista comienza en 20%.
Según registros históricos, el S&P 500 atravesó veintisiete correcciones desde noviembre de 1974 y solo seis se transformaron en mercados bajistas, de modo que cerca de 80% frenaron antes de agravarse.
En promedio surge una corrección cada año y medio; las diez más recientes desde 2011 promediaron un descenso de 17% y recuperaron máximos previos en 9.4 meses, aunque las dos anteriores (incluida la de abril de 2025 por aranceles) tardaron menos de cien días.
La data entre 1980 y 2025 resulta igualmente elocuente: pese a caídas intranuales promedio de 14.2%, el índice cerró en positivo en treinta y cinco de esos cuarenta y seis años, con un retorno anual medio de precios de 10.7%. Véase la gráfica 2.4
Además, desde 1966 los mercados bajistas duraron catorce meses en promedio frente a ciclos alcistas superiores a cinco años.
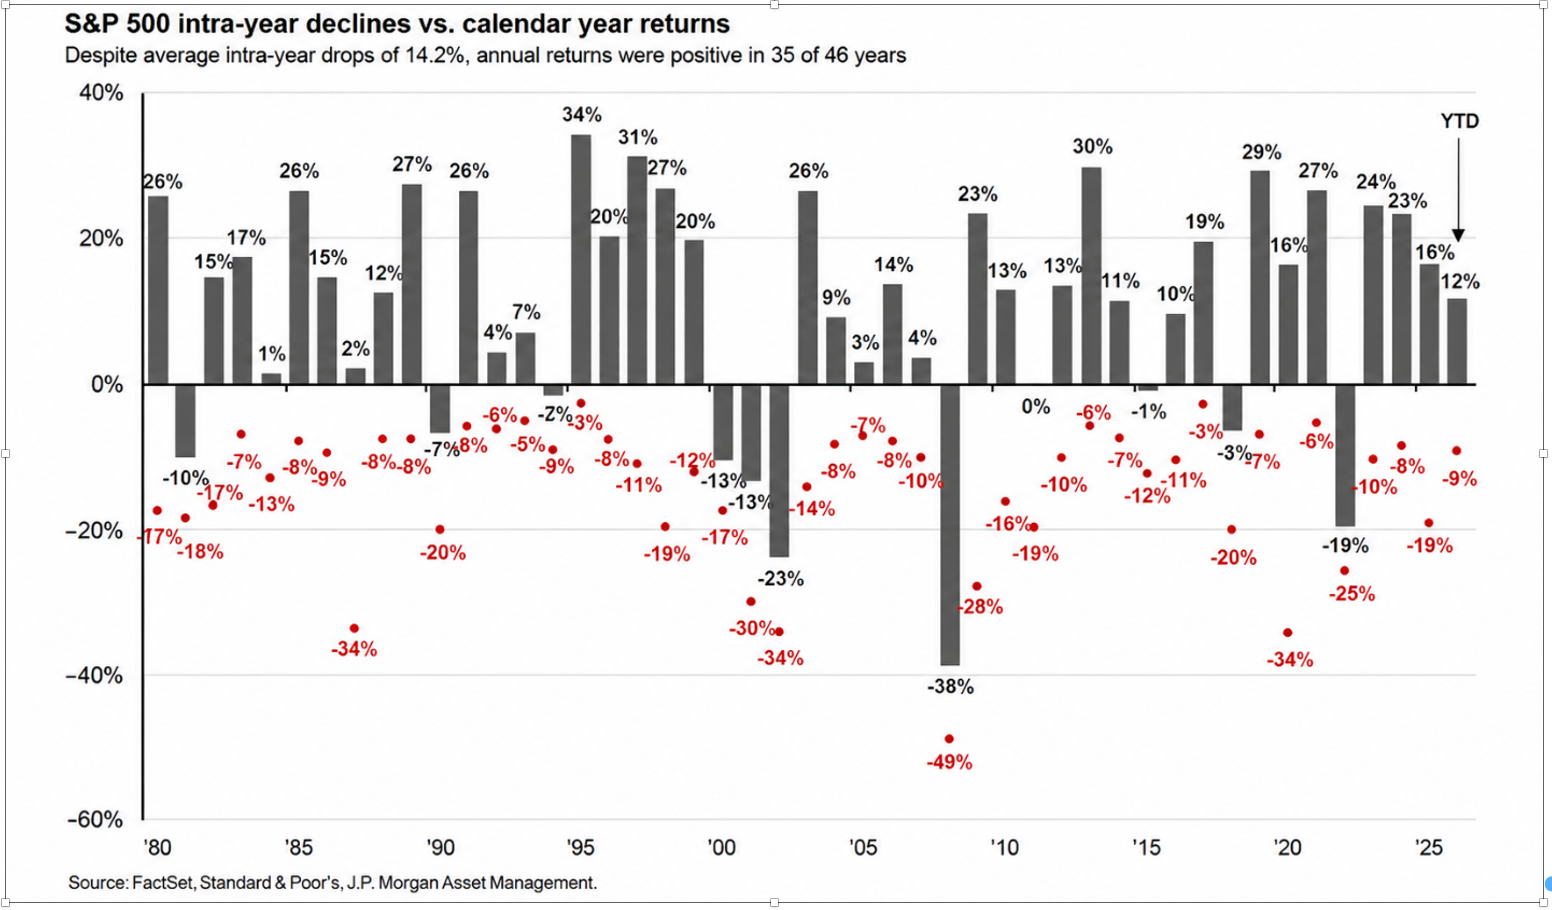
Gráfica 2.4. Indice S&P 500: En puntos rojos el máximo de caída durante el año, y en columnas los cierres anuales: . Fuente : FactSet, S&P ; JP Morgan Asset Management.
La naturaleza del mercado se manifiesta en alzas y bajas.
Comprender esa periodicidad ayuda a evitar decisiones apresuradas cuando el precio se divorcia temporalmente del negocio subyacente. Las cotizaciones oscilan cada minuto según flujos de liquidez y temores inmediatos, alimentando el sesgo de recencia: la tendencia a otorgar mayor peso a los eventos más recientes frente a la evidencia histórica o el panorama general.
Vender tras una caída de 8.61% obliga a acertar dos veces: salir a tiempo y reingresar cuando predomina el pesimismo. Las estadísticas de las últimas tres décadas documentan que esta búsqueda de sincronización genera al inversionista promedio 1.5 puntos porcentuales menos de retorno anual que mantener sus posiciones. Por ello la disciplina del manejo profesional indica:
Convertir la incertidumbre en disciplina operativa empieza por blindar la liquidez de corto plazo y auditar la estructura real de cada portafolio.
Separar en instrumentos líquidos y seguros el efectivo requerido para gastos de los próximos doce a veinticuatro meses impide que una obligación inmediata fuerce liquidaciones en pleno descenso.
Con ese colchón cubierto, conviene revisar el desvío acumulado en la asignación de activos: varios años de liderazgo tecnológico han dejado carteras supuestamente equilibradas con exposición excesiva a un puñado de megacapitalizadas estadounidenses. Detectar esa concentración permite evaluar si el riesgo real coincide con el horizonte financiero declarado por cada titular.
A partir de esa auditoría cobran sentido las prácticas mecánicas de control de riesgo:
El rebalanceo periódico consiste en ajustar las proporciones del portafolio según bandas o fechas fijas, reduciendo posiciones que ganaron peso relativo para reponer categorías subponderadas.
En paralelo, eliminar el apalancamiento evita que la volatilidad normal destruya capital de forma irreversible. La idea es gestionar las oscilaciones como un proceso ordenado y mesurado.
En suma
La sesión del 20 de noviembre combinó:
Presiones macroeconómicas concretas (inflación persistente, tensiones energéticas en Medio Oriente, tasas restrictivas y dudas regulatorias sobre Nvidia), y
Un desarme veloz en posiciones concurridas de semiconductores, software de IA, metales preciosos y criptoactivos.
Frente a esa sacudida, utilidades corporativas creciendo 32.9%, ingresos en alza de 14.6%, múltiplos proyectados de 17.1 veces y la firmeza de los bonos del Tesoro desmontan la tesis de una fractura sistémica y encuadran el episodio dentro de los ciclos históricos de ajuste
Conviene recordar que la bolsa funciona como una subasta emocional en el corto plazo, pero como una balanza de valor en el largo plazo. Entre el jueves y el viernes, la capacidad de las empresas líderes para generar flujo de caja, innovar o pagar dividendos no se destruyó en un 5% o 10% en cuestión de horas; lo que cambió drásticamente fue el estado de ánimo y el múltiplo que el mercado estaba dispuesto a pagar ese día. Si la tesis de inversión original y el horizonte temporal (tres, cinco o diez años) siguen intactos, el precio de cierre de una semana turbulenta es, en gran medida, ruido.
De cara a 2027, la combinación de política monetaria exigente y concentración cercana a 40.6% en diez empresas emisoras mantendrá episodios de alta volatilidad. Proteger el patrimonio exigirá mantener reservas de liquidez inmediata, vigilar la diversificación efectiva, prescindir del apalancamiento y ejecutar rebalanceos disciplinados ante cada oscilación del ciclo.